मोबाइल पर बैंक पासबुक देखने के लिए अपने बैंक का आधिकारिक ऐप या इंटरनेट बैंकिंग खोलें, सुरक्षित लॉगिन करें और Accounts, Passbook या Statement वाले विकल्प में खाता तथा तारीख चुनें। सुविधा और मेन्यू हर बैंक में अलग हो सकते हैं। अगर पुराना खाता निष्क्रिय है, तो केवल ऐप डाउनलोड करने से निकासी शुरू नहीं होगी; बैंक से खाते की स्थिति समझकर KYC और activation की प्रक्रिया पूरी करनी होगी।
सबसे जरूरी बात: निष्क्रिय खाते का अर्थ पैसा खत्म होना या खाता स्थायी रूप से बंद होना नहीं है। इसी तरह बैंक पासबुक और EPFO की PF पासबुक दो अलग रिकॉर्ड हैं। इस गाइड में पहले मोबाइल से बैंक बैलेंस और लेनदेन देखने का तरीका, फिर पुराने खाते की रकम पाने का सही क्रम समझें। जानकारी की जाँच: 3 नवंबर 2026।
मोबाइल पासबुक, बैलेंस और स्टेटमेंट में क्या फर्क है?
बैलेंस पूछने पर खाते में उपलब्ध रकम की जानकारी मिलती है। पासबुक या account statement में चुनी अवधि के जमा, निकासी और अन्य पोस्ट किए गए लेनदेन दिखाई देते हैं। इसलिए केवल बैलेंस का SMS देखकर यह नहीं समझा जा सकता कि पिछले महीने पैसा कहाँ खर्च हुआ। उसके लिए तारीख के हिसाब से रिकॉर्ड खोलना होगा।
कुछ बैंक मोबाइल पासबुक देते हैं, कुछ ऐप में transaction history या डाउनलोड करने योग्य स्टेटमेंट देते हैं। उदाहरण के लिए SBI की आधिकारिक m-Passbook जानकारी इसे YONO Lite में लेनदेन देखने और sync करने की सुविधा बताती है। यह एक बैंक का उदाहरण है, सभी बैंकों का एक जैसा ऐप या मेन्यू होने का दावा नहीं।
यदि पुराना रिकॉर्ड चाहिए, PDF चाहिए या किसी संस्था में जमा करने के लिए प्रमाणित कॉपी चाहिए, तो उपलब्ध date range और स्वीकार्य दस्तावेज अलग से पूछें। स्क्रीनशॉट, मोबाइल history और बैंक की प्रमाणित statement हर उद्देश्य के लिए एक-दूसरे की जगह नहीं लेते।
Mobile Passbook Check Online: मोबाइल पर पासबुक देखने के 4 कदम
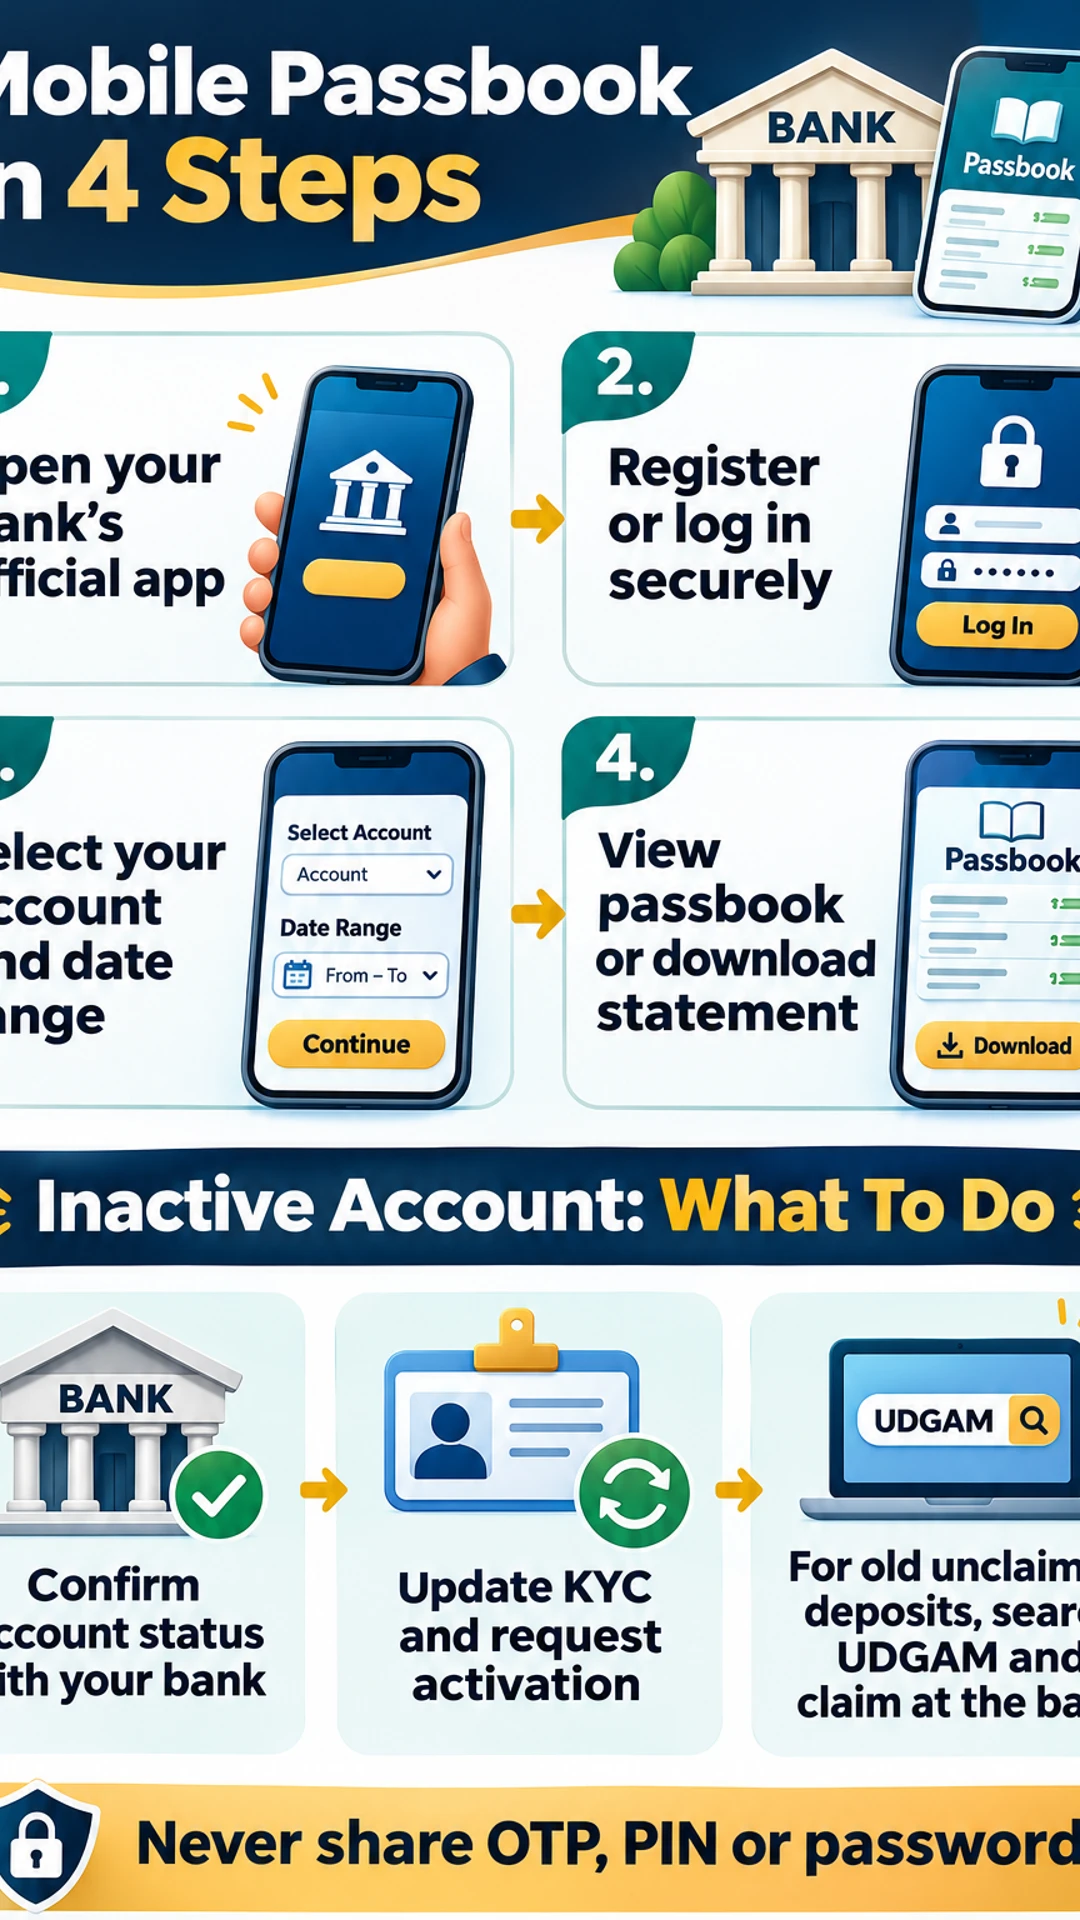
1. अपने बैंक का सही ऐप खोजें: बैंक की वेबसाइट पर दिया ऐप लिंक या आधिकारिक app store listing चुनें। नाम मिलता-जुलता होना पर्याप्त नहीं है; publisher देखें। WhatsApp पर आए APK या “सभी बैंकों की पासबुक” दिखाने वाले अनजान ऐप में बैंकिंग जानकारी न भरें। फोन में पहले से ऐप है तो उसकी वैधता और अपडेट जाँचें।
2. Registration या login पूरा करें: बैंक के निर्देश के अनुसार customer ID, registered mobile और आवश्यक verification का उपयोग करें। OTP केवल उसी आधिकारिक प्रक्रिया में स्वयं भरें, किसी कॉल करने वाले को न बताएं। यदि registered SIM उपलब्ध नहीं है या मोबाइल नंबर बदल गया है, बैंक के नंबर अपडेट/registration वाले तरीके से आगे बढ़ें।
3. सही account और तारीख चुनें: Accounts, My Accounts, Passbook, Transactions या Statement जैसा विकल्प देखें। कई खाते जुड़े हों तो आखिरी अंकों से सही खाता पहचानें। जिस महीने का जमा या भुगतान खोजना है उसकी अवधि चुनें। Filter लगा हो तो केवल debit या credit दिखने की संभावना भी देखें।
4. रिकॉर्ड refresh करके देखें या डाउनलोड करें: उपलब्ध विकल्प के अनुसार passbook sync करें या statement डाउनलोड करें। पुराने cached रिकॉर्ड को आज का live balance न मानें। PDF को सुरक्षित रखें; साझा फोन पर डाउनलोड किया हो तो बैंकिंग विवरण दूसरों की पहुँच में न छोड़ें। कोई गलत entry लगे तो उसका reference number नोट करके बैंक से पूछें।
मोबाइल पर बैलेंस कैसे चेक करें, और ऐप न चले तो क्या करें?
Check bank balance on mobile के लिए अपने बैंक का आधिकारिक मोबाइल ऐप, इंटरनेट बैंकिंग या बैंक द्वारा उपलब्ध कराया गया दूसरा चैनल इस्तेमाल करें। Missed call, SMS और WhatsApp सुविधाएँ बैंक के अनुसार बदलती हैं; एक बैंक का नंबर दूसरे बैंक के लिए काम नहीं करता। इंटरनेट पर मिले अनजान नंबर पर account details भेजने से पहले उसे बैंक की वेबसाइट से मिलाएँ।
केवल UPI ऐप की payment history को पूरी बैंक पासबुक न समझें। दूसरे चैनल से आए जमा, ATM निकासी, बैंक शुल्क या अन्य entries देखने के लिए बैंक का रिकॉर्ड देखें। Pending payment और खाते में वास्तव में पोस्ट हुई entry में फर्क हो सकता है। विवाद होने पर तारीख, रकम और transaction reference सुरक्षित रखना उपयोगी है।
ऐप नहीं खुल रहा तो पहले internet, registered SIM, update और सही login details देखें। बार-बार गलत password डालने की बजाय आधिकारिक reset प्रक्रिया अपनाएँ। SBI ग्राहकों के लिए हमारी SBI बैलेंस चेक करने की गाइड और YONO login/MPIN समस्या की गाइड अलग से उपलब्ध हैं। इनकी प्रक्रिया दूसरे बैंकों पर सीधे लागू न करें।
निष्क्रिय, बंद, frozen और unclaimed खाते अलग हैं
RBI की परिभाषा में savings/current account में दो वर्षों से अधिक समय तक customer-induced transaction न हो तो खाता inoperative माना जा सकता है। इसका मतलब केवल नकद जमा-निकासी नहीं है; पात्र गैर-वित्तीय गतिविधि, बैंकिंग login या KYC update भी निर्धारित शर्तों के अनुसार गिने जा सकते हैं। इसलिए केवल “मैंने दो साल पैसे नहीं निकाले” से अपने खाते का status तय न करें। बैंक से पुष्टि लें।
बंद खाते से पैसे कैसे निकालें? इस सवाल में पहले “बंद” का मतलब स्पष्ट करें। Closed account, inoperative account और किसी आदेश या अन्य वजह से restricted/frozen account की प्रक्रिया एक नहीं है। वास्तव में बंद हो चुके खाते के लिए closure और शेष रकम के निपटान का रिकॉर्ड माँगें। कानूनी रोक हो तो सामान्य KYC update उसे अपने-आप नहीं हटाता।
Unclaimed deposit भी अलग स्थिति है। लंबे समय से अदावी/बिना संचालन वाली पात्र जमाराशियाँ DEA Fund में स्थानांतरित हो सकती हैं। बैंक की ब्याज entry या किसी अनजान छोटे credit को देखकर status सक्रिय मान लेना ठीक नहीं। अपने खाते के लिए बैंक द्वारा दर्ज कारण और अगला आवश्यक कदम लिखित में लेना बेहतर है।
Inactive Bank Account Recovery: रकम पाने के लिए सही क्रम
पहला कदम—स्थिति और रिकॉर्ड: बैंक से account status, पहचान के रिकॉर्ड और activation/claim का सही form पूछें। पुरानी पासबुक, account number, branch या बैंक का पुराना पत्र उपलब्ध हो तो साथ रखें। खाता नंबर सार्वजनिक टिप्पणी में न लिखें। पुराने हस्ताक्षर नहीं मिल रहे हों तो हमारी बैंक में पुराने हस्ताक्षर भूलने की गाइड भी पढ़ सकते हैं।
दूसरा कदम—KYC और आवेदन: बैंक की माँगी गई पहचान/पते की वैध जानकारी और आवश्यक अन्य विवरण दें। RBI के Commercial Banks directions, पैरा 204 में activation के लिए उसी बैंक की सभी branches, non-home branch सहित, KYC update सुविधा का प्रावधान है। Video KYC और अधिकृत Business Correspondent के विकल्प उपलब्धता तथा नियमों पर निर्भर हैं। “किसी भी बैंक की शाखा” नहीं, अपने संबंधित बैंक की शाखा समझें।
तीसरा कदम—पूर्ण आवेदन की रसीद: जमा किए documents, तारीख और acknowledgement/reference सुरक्षित रखें। किसी कमी पर उसकी सूची माँगें। SBI की 10 जून 2026 अपडेट वाली activation प्रक्रिया complete application मिलने से तीन working days के भीतर processing बताती है। इसे हर तरह के claim का पैसा तीन दिन में आने की गारंटी न मानें।
चौथा कदम—activation के बाद रकम: बैंक की पुष्टि मिलने पर उपलब्ध withdrawal/transfer विकल्प और लागू सुरक्षा सीमाएँ समझें। जरूरत हो तो अपनी दूसरी सक्रिय account details देकर transfer का सही तरीका पूछें। खाताधारक की मृत्यु हो चुकी हो तो nominee/legal heir का settlement अलग जाँच और दस्तावेजों से होगा; मृत व्यक्ति का OTP या PIN इस्तेमाल करना सही claim प्रक्रिया नहीं है।
RBI के Commercial Banks directions का पैरा 210 activation शुल्क न लगाने की बात कहता है। यदि activation fee माँगी जाए तो शुल्क का आधार लिखित में पूछें और बैंक की complaint व्यवस्था में शिकायत दें। इसे बैंक की हर अन्य सेवा मुफ्त होने का नियम न समझें। बैंक से मिला जवाब और reference संभालकर रखना आगे की शिकायत में मदद करता है।
बहुत पुरानी रकम के लिए UDGAM और PF पासबुक का फर्क
दस वर्ष या अधिक समय से बिना संचालन/अदावी रही पात्र रकम DEA Fund में जाने पर भी दावा किया जा सकता है। RBI के DEA Fund FAQ के अनुसार refund का दावा संबंधित बैंक से होता है; योजना में ग्राहक के claim की कोई विशिष्ट अंतिम समय-सीमा निर्धारित नहीं है। फिर भी जानकारी मिलते ही दावा शुरू करें।
बैंक याद है पर पुरानी जमा का पता नहीं मिल रहा तो आधिकारिक UDGAM और संबंधित बैंक की unclaimed-deposit search सुविधा देखें। नाम तथा उपलब्ध पहचान जानकारी से search करें और परिणाम का reference सुरक्षित रखें। RBI का UDGAM FAQ स्पष्ट करता है कि यह खोज और claim प्रक्रिया की जानकारी देता है—पोर्टल स्वयं रकम नहीं देता। परिणाम न मिलना रकम नहीं होने का अंतिम प्रमाण नहीं; बैंक से भी पूछें।
PF अलग है: हमारी EPFO की PF balance और passbook गाइड कर्मचारी भविष्य निधि के contribution/रिकॉर्ड से संबंधित है। वह savings/current bank account की पासबुक नहीं है और बैंक का निष्क्रिय खाता सक्रिय करने का तरीका भी नहीं। कौन सा पैसा खोजना है—बैंक जमा या PF—यह पहले पहचानें।
अक्सर पूछे जाने वाले सवाल
क्या बिना registered mobile के ऑनलाइन पासबुक देख सकते हैं? Registration और authentication बैंक पर निर्भर हैं। पुराना नंबर उपलब्ध न हो तो आधिकारिक नंबर-update या branch प्रक्रिया लें; किसी third-party “बिना OTP पासबुक” सेवा पर भरोसा न करें।
क्या हर बैंक में mobile passbook नाम का विकल्प होता है? नहीं। Transactions, e-Statement या Account Statement नाम हो सकता है। कौन सी अवधि और download format उपलब्ध है, अपने बैंक में देखें।
क्या सिर्फ ऐप में login करने से पहले से निष्क्रिय खाता खुल जाएगा? नहीं। पात्र गतिविधि की classification और पहले से inoperative खाते का activation अलग विषय हैं। बैंक द्वारा बताई KYC तथा activation प्रक्रिया पूरी करनी होगी।
क्या दस साल बाद बैंक की रकम हमेशा के लिए खो जाती है? नहीं। पात्र रकम DEA Fund में स्थानांतरित होने के बाद भी सही claimant संबंधित बैंक से दावा कर सकता है। दस्तावेज और verification आवश्यक रहेंगे।
क्या inactive account का सारा काम घर बैठे हो जाएगा? इसकी गारंटी नहीं। बैंक की digital/video KYC सुविधा, दस्तावेज, खाते की स्थिति और claim की प्रकृति के अनुसार branch जाना पड़ सकता है।
क्या पासबुक दिखाने या पैसा दिलाने के लिए OTP/PIN देना होगा? किसी व्यक्ति को OTP, PIN, password या remote-screen access न दें। आधिकारिक ऐप में स्वयं authentication और किसी एजेंट को गोपनीय code बताना अलग बातें हैं।
काम की चेकलिस्ट और आधिकारिक स्रोत
पहले बैंक का सही ऐप, फिर सही account/date range और उसके बाद statement देखें। निकासी नहीं हो रही तो status की पुष्टि करें, KYC/activation आवेदन दें और रसीद लें। बहुत पुरानी अदावी रकम में UDGAM से खोजकर संबंधित बैंक में claim करें। कोई “refund agent” पहले पैसे माँगे या QR scan करके रकम पाने को कहे तो कार्रवाई रोककर बैंक के आधिकारिक चैनल से जाँचें।
मुख्य नियामक स्रोत: RBI: Commercial Banks – Responsible Business Conduct Directions, 2025, 1 अक्टूबर 2026 तक अपडेट के पैरा 204, 207 और 210। साथ में DEA/UDGAM FAQ और SBI की आधिकारिक सेवा जानकारी देखी गई है। जून 2025 का पूर्व संशोधन ऐतिहासिक संदर्भ है। सहकारी बैंक, RRB या अन्य श्रेणी के बैंक के लिए उसकी श्रेणी पर लागू directions और बैंक की वर्तमान प्रक्रिया देखें।
अस्वीकरण: यह सामान्य बैंकिंग जानकारी है, आपके खाते की स्थिति या भुगतान की स्वीकृति का निर्णय नहीं। App menus, दस्तावेज और सुविधाएँ बदल सकते हैं। बैंक को कोई निजी विवरण केवल उसके सुरक्षित, आधिकारिक चैनल में दें।