हेल्थ इन्शुरन्स क्लेममध्ये कपात का होते? कारणे आणि उपाय
तुमच्या रुग्णालयाचे बिल ₹2 लाख आले, पण हेल्थ इन्शुरन्स कंपनीने फक्त ₹1.45 लाख मंजूर केले आणि बाकीचे ₹55,000 तुम्हाला भरावे लागले. अशा परिस्थितीत, ‘कंपनीने कमी पैसे का दिले?’ हा पहिला प्रश्न पडणे साहजिक आहे. पण केवळ हा प्रश्न न विचारता, नेमकी कोणत्या बाबींमध्ये किती कपात झाली, कोणत्या पॉलिसी क्लॉज अंतर्गत ही कपात झाली आणि त्याचे गणित काय आहे, हे समजून घेणे महत्त्वाचे आहे. या माहितीमुळेच तुम्ही योग्य तक्रार करू शकता.
प्रत्येक कपात चुकीची नसते, पण प्रत्येक अस्पष्ट कपातीला शांतपणे स्वीकारणेही योग्य नाही. रूम-रेंट लिमिट (Room-rent limit), को-पे (Co-pay), डिडक्टिबल (Deductible), नॉन-पेयेबल आयटम्स (Non-payable items) आणि रिझनेबल अँड कस्टमरी चार्जेस (Reasonable & customary charges) यांसारख्या गोष्टी क्लेममध्ये कपातीसाठी कारणीभूत ठरू शकतात. या लेखात आपण या सर्व बाबी समजून घेऊन विमा कंपनीकडून (Insurer) योग्य स्पष्टीकरण कसे मागावे, हे पाहणार आहोत.
क्लेममध्ये कपात होण्याची प्रमुख कारणे आणि तपासणी
तुमच्या क्लेममध्ये कपात होण्याची अनेक कारणे असू शकतात. प्रत्येक कारणाचे विश्लेषण करणे महत्त्वाचे आहे:
- रूम-रेंट लिमिट (Room-rent limit): तुम्ही निवडलेला रुग्णालयातील खोलीचा प्रकार तुमच्या पॉलिसीमध्ये नमूद केलेल्या पात्र श्रेणी किंवा मर्यादेत होता का? जर तुम्ही जास्त किमतीची खोली निवडली असेल, तर त्यावर आधारित कपात होऊ शकते.
- प्रोपोर्शनेट डिडक्शन (Proportionate deduction): जास्त किमतीची खोली निवडल्यामुळे, त्या खोलीशी संबंधित इतर वैद्यकीय खर्च (उदा. डॉक्टर फी, ऑपरेशन थिएटर चार्जेस) देखील पॉलिसीच्या मर्यादेनुसार कमी केले जाऊ शकतात.
- को-पे किंवा डिडक्टिबल (Co-pay or deductible): तुमच्या पॉलिसीमध्ये नमूद केलेला तुमचा निश्चित हिस्सा (उदा. 10% को-पे किंवा ₹5,000 डिडक्टिबल) आणि त्याची गणना कशी केली गेली आहे, हे तपासा.
- नॉन-पेयेबल किंवा सब-लिमिट (Non-payable or sub-limit): काही विशिष्ट वैद्यकीय सेवा किंवा औषधे पॉलिसीमध्ये समाविष्ट (covered) नसतात (excluded) किंवा त्यांच्यासाठी वेगळी मर्यादा (sub-limit) असू शकते. अशा बाबींवर कपात होऊ शकते.
- रिझनेबल अँड कस्टमरी चार्जेस (Reasonable & customary charges): विमा कंपनीने काही विशिष्ट सेवा किंवा उपचारांसाठी आकारलेले शुल्क जास्त असल्याचे कारण देऊन कपात केली आहे का? त्यांनी हे शुल्क कोणत्या दराने, कोणत्या तुलनेने आणि कोणत्या परिस्थितीत जास्त मानले, हे तपासा.
एकाच बिलामध्ये यापैकी अनेक कारणे असू शकतात. उदाहरणार्थ, एखाद्या औषधाची कपात रूम-रेंटच्या नावाखाली झाली आहे की ती वेगळ्या ‘एक्सक्लूजन’मुळे झाली आहे, हे समजून घेणे महत्त्वाचे आहे. एकूण रक्कम पाहून सर्व कपातींना ‘TPA ची मनमानी’ म्हणण्याऐवजी प्रत्येक ‘लाइन आयटम’चे स्वतंत्रपणे विश्लेषण करा. TPA (Third Party Administrator) क्लेम प्रक्रियेत मदत करू शकते, परंतु पॉलिसी विमा कंपनीची असते. TPA कडून स्पष्टीकरण घेताना, विमा कंपनीच्या प्रकाशित तक्रार अधिकाऱ्याकडे (Grievance Officer) औपचारिक तक्रार पाठवणे आवश्यक आहे. केवळ रुग्णालयाच्या कर्मचाऱ्यांशी तोंडी बोलून झालेल्या निर्णयाला अंतिम मानू नका.
‘रिझनेबल अँड कस्टमरी चार्जेस’ म्हणजे काय?
‘रिझनेबल अँड कस्टमरी चार्जेस’ म्हणजे रुग्णालयाने आकारलेले शुल्क हे त्या भागातील समान सेवांसाठी सामान्यतः आकारल्या जाणाऱ्या शुल्काच्या जवळपास असावे. यामध्ये रुग्णाच्या आजाराची किंवा दुखापतीची गंभीरता देखील विचारात घेतली जाते. तुमच्या पॉलिसीमध्ये याची नेमकी व्याख्या काय आहे, हे तपासणे महत्त्वाचे आहे. कारण एका कंपनीची पॉलिसी दुसऱ्या कंपनीच्या कराराचा पर्याय असू शकत नाही.
जर डॉक्टर फी किंवा ऑपरेशन थिएटर (OT) चार्जेस जास्त असल्याचे कारण देऊन कपात झाली असेल, तर विमा कंपनीला लेखी स्वरूपात विचारा:
- कोणत्या क्लॉज अंतर्गत ही कपात केली?
- त्यांच्या मते स्वीकारार्ह दर (acceptable rate) किती होता?
- त्यांनी कोणत्या प्रकारच्या उपचारांशी किंवा रुग्णालयांशी तुलना केली?
- रुग्णाच्या स्थितीची (patient’s complexity) काय विचार केला गेला?
रुग्णालयाकडून तपशीलवार बिल (itemised bill), लागू असलेले दर (tariff), पॅकेज ब्रेकअप आणि वादग्रस्त शुल्काचे स्पष्टीकरण मागा. जर उपचाराची वैद्यकीय गरजच वादातीत असेल, तर उपचार करणाऱ्या डॉक्टरांना त्या विशिष्ट बाबीचे कारण लेखी स्वरूपात देण्याची विनंती करा. डॉक्टरांना बिल वाढवण्यासाठी किंवा उपचाराचे तथ्य बदलण्यास सांगू नका.
फक्त सरकारी टॅरिफ डेटाबेस उपलब्ध नाही, म्हणून सर्व कपात अवैध आहे, असा युक्तिवाद करणे पुरेसे नाही. तुमच्या पॉलिसी आणि लागू नियमांनुसार स्पष्ट कारण आणि योग्य पुरावे सादर करणे आवश्यक आहे. महाग बिल म्हणजे ते आपोआप चुकीचे नसते, आणि रुग्णालयाने बिल केले म्हणजे प्रत्येक बाब आपोआप कव्हर होते असेही नाही.
रूम-रेंटमुळे संपूर्ण बिलावर कपात का तपासणे आवश्यक आहे?
काही पॉलिसींमध्ये, पात्र खोलीच्या श्रेणीपेक्षा उच्च श्रेणीची खोली निवडल्यास, खोलीच्या भाड्यातील फरकासह त्या खोलीशी संबंधित काही वैद्यकीय खर्चांमध्येही ‘प्रोपोर्शनेट डिडक्शन’ (proportional deduction) केले जाऊ शकते. याचे कारण असे असू शकते की, रुग्णालयातील खोलीच्या श्रेणीनुसार डॉक्टर फी, ऑपरेशन थिएटर चार्जेस किंवा इतर वैद्यकीय सेवांचे शुल्क देखील बदलू शकते.
सर्वात आधी, तुमच्या पॉलिसीच्या शेड्यूलमध्ये आणि वर्डिगमध्ये (wording) अशी अट आहे की नाही, हे तपासा. भारतीय विमा नियामक आणि विकास प्राधिकरण (IRDAI) च्या निर्देशांनुसार, संबंधित खर्चांची (associated expenses) स्पष्ट व्याख्या आणि डिफरेंशियल बिलिंगची (differential billing) तपासणी महत्त्वाची आहे. फार्मसी, कन्झ्युमेबल्स, इम्प्लांट्स, डायग्नोस्टिक्स यांसारख्या बाबींवर खोलीच्या श्रेणीनुसार प्रोपोर्शनेट डिडक्शन लावण्यास प्रतिबंध असू शकतो. मात्र, याचा अर्थ असा नाही की या बाबी इतर लागू एक्सक्लूजन किंवा लिमिट्समधून मुक्त आहेत.
उदाहरणार्थ: जर पात्र खोलीचे भाडे ₹4,000 असेल आणि तुम्ही ₹6,000 ची खोली निवडली असेल, तर काही पॉलिसींमध्ये कपात 4,000/6,000 म्हणजेच अंदाजे 66.67% या प्रमाणात होऊ शकते. परंतु, हे संपूर्ण बिलावर लागू होणारे एकसारखे सूत्र नाही. कोणत्या खर्चांवर हे लागू होते, रुग्णालय डिफरेंशियल बिलिंग करते की नाही आणि इतर मर्यादा काय आहेत, हे स्वतंत्रपणे तपासावे लागेल.
जर रुग्णालयात सर्व खोली श्रेणींसाठी एखाद्या प्रक्रियेचे शुल्क समान असेल, तर त्याचा लेखी टॅरिफ किंवा पुष्टीकरण तक्रारीसाठी उपयुक्त ठरू शकते. ‘दुसरी खोली उपलब्ध नव्हती’ हे सिद्ध करण्यासाठी रुग्णालयाचे उपलब्धता रेकॉर्ड (availability record) उपयोगी ठरू शकते, परंतु यामुळे करारातील मर्यादा आपोआप संपतेच असे नाही.
कॅशलेस क्लेममध्ये संपूर्ण बिल कव्हर होते का?
कॅशलेस क्लेम ही केवळ पेमेंटची एक पद्धत आहे, ती प्रत्येक खर्चाच्या कव्हरेजची हमी देत नाही. प्री-ऑथोरायझेशन (pre-authorisation), अंतिम वाढ (final enhancement) आणि डिस्चार्ज सेटलमेंट (discharge settlement) या वेगवेगळ्या प्रक्रिया आहेत. उपचारादरम्यान खर्च वाढल्यास, रुग्णालयाच्या इन्शुरन्स डेस्कशी संपर्क साधून वेळेवर सुधारित विनंती (revised request) आणि विमा कंपनीचे उत्तर मिळवा.
अंतिम बिल, मंजूर झालेली रक्कम, रुग्णालयाने दिलेली सूट, विमा कंपनीने दिलेली रक्कम आणि रुग्णाने भरलेली रक्कम यांची पडताळणी करा. जर विमा कंपनीने रुग्णालयाशी वाटाघाटी करून जी रक्कम निश्चित केली आहे, तीच रक्कम रुग्णाकडून वसूल केली जात असेल, तर रुग्णालय आणि विमा कंपनी दोघांकडूनही कराराच्या अटी विचारा. लेखी स्पष्टीकरणाशिवाय, सर्व फरक तुम्हालाच भरावा लागेल असे गृहीत धरू नका.
जर तुम्ही काही रक्कम भरली असेल, तर त्याची पावती (receipt) आणि पेमेंटचा संदर्भ (payment reference) जपून ठेवा. विरोधाची छोटी लेखी सूचना देणे नोंदीसाठी उपयुक्त ठरू शकते, परंतु ‘अंडर प्रोटेस्ट’ (under protest) असे लिहिल्याने परताव्याची (refund) हमी मिळत नाही. वादग्रस्त रक्कम आणि तक्रार वेगळ्या नोंदीमध्ये लिहा.
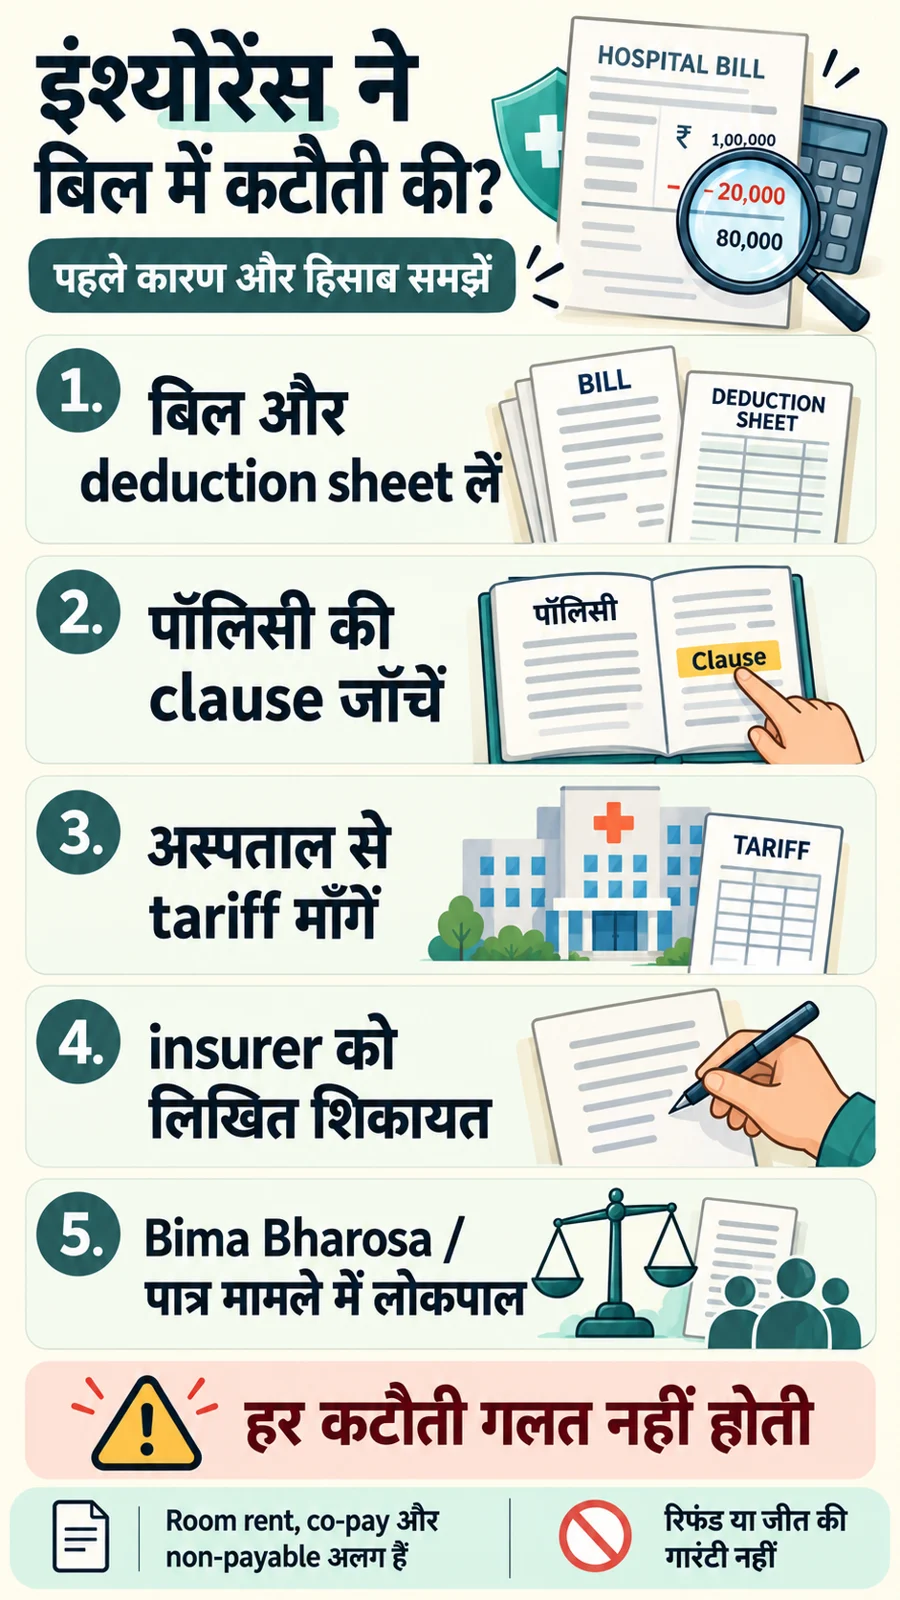
रुग्णालयात असताना वैद्यकीय उपचारांशी संबंधित निर्णय उपचार टीमसोबत घ्या. क्लेम तक्रार लांबवण्यासाठी उपचार किंवा डिस्चार्जचा निर्णय बदलू नका. बिल विवाद आणि रुग्णाची सुरक्षा या दोन्ही वेगवेगळ्या प्राथमिकता आहेत. प्रत्येक कपात चुकीची नसते; पॉलिसी आणि डिडक्शन शीट पाहून योग्य तक्रार करा.
तक्रार प्रक्रिया: इन्शुररपासून विमा लोकपालपर्यंत
जर तुमच्या क्लेममध्ये कपात झाली असेल आणि तुम्हाला ती अयोग्य वाटत असेल, तर तुम्ही खालीलप्रमाणे तक्रार करू शकता:
- इन्शुररकडे तक्रार (Insurer Grievance Officer): तुमच्या पॉलिसी/क्लेम नंबरसह, कपातीचे कारण, तुम्हाला अपेक्षित असलेली रक्कम आणि पुरावे जोडून लेखी तक्रार करा. तक्रारीची पोचपावती (acknowledgment) आणि तक्रार क्रमांक (complaint number) जपून ठेवा.
- बीमा भरोसा (Bima Bharosa – IRDAI Portal): जर इन्शुररकडून समाधानकारक प्रतिसाद मिळाला नाही किंवा प्रतिसाद मिळाला नाही, तर IRDAI च्या ‘बीमा भरोसा’ पोर्टलवर तक्रार नोंदवा आणि त्याचा मागोवा घ्या. ही एक तक्रार निवारण प्रणाली आहे, जी प्रत्येक वादावर आपोआप परतावा देईलच असे नाही.
- विमा लोकपाल (Insurance Ombudsman): इन्शुररकडे तक्रार केल्यानंतर आणि एक महिन्याच्या आत समाधानकारक प्रतिसाद न मिळाल्यास किंवा प्रतिसाद असमाधानकारक असल्यास, तुम्ही विमा लोकपाल (Insurance Ombudsman) यांच्याकडे तक्रार करू शकता. लोकपाल कार्यालयाच्या वेबसाइटवर पात्रता, कार्यपद्धती आणि वेळेची मर्यादा नमूद केलेली असते.
लक्षात ठेवा: ‘बीमा भरोसा’ पोर्टल तक्रारीवर 14 दिवसांत कार्यवाही करण्याची सूचना देते, याचा अर्थ 14 दिवसांत क्लेमचा परतावा मिळेल असा नाही. तक्रार नोंदवणे, त्यावर प्रतिसाद मिळवणे आणि त्यावर निर्णय होणे या वेगवेगळ्या प्रक्रिया आहेत.
विमा लोकपाल हे ₹50 लाखांपर्यंतच्या दाव्यांसाठी (sum insured नुसार) तक्रार ऐकू शकतात. तक्रार दाखल करण्यासाठी कोणतेही शुल्क लागत नाही आणि वकील असणे अनिवार्य नाही. मात्र, जर त्याच विषयावर तुम्ही ग्राहक मंच, न्यायालयात किंवा लवादात (arbitration) प्रकरण दाखल केले असेल, तर लोकपालकडे तक्रार दाखल करता येत नाही.
तुमच्या तक्रारीत नेमकी किती रक्कम (उदा. ₹[रक्कम]) कपातीवर पुनर्विचार हवा आहे, हे स्पष्ट करा. व्याजाची किंवा नुकसान भरपाईची मागणी करणे आणि ती मिळणे या वेगळ्या गोष्टी आहेत; 90% यश किंवा निश्चित 8-9% व्याजाची हमी नसते.
आवश्यक कागदपत्रांची चेकलिस्ट आणि तक्रारीचा नमुना
तक्रार करताना खालील कागदपत्रे आवश्यक असू शकतात:
- पॉलिसी शेड्यूल (Policy schedule), संपूर्ण पॉलिसी वर्डिग (full wording), ग्राहक माहिती पत्रक (Customer Information Sheet) आणि लागू एंडोर्समेंट्स/अॅड-ऑन्स (endorsements/add-ons).
- तपशीलवार अंतिम बिल (Itemised final bill), पावत्या (receipts), डिस्चार्ज समरी (discharge summary) आणि आवश्यक वैद्यकीय अहवाल (medical reports).
- कपात/सेटलमेंट शीट (Deduction/settlement sheet), विमा कंपनी/TPA सोबतचा पत्रव्यवहार (communication) आणि कॅशलेस ऑथोरायझेशन (cashless authorisations).
- रुग्णालयाचा टॅरिफ/पॅकेज ब्रेकअप (Hospital tariff/package breakup) आणि डॉक्टरांचे स्पष्टीकरण (doctor clarification), जर संबंधित असेल.
- तुमची पहिली तक्रार, पोचपावती, विमा कंपनीचा प्रतिसाद आणि सर्व संवादांची तारीखवार टाइमलाइन (timeline).
एक तुलना पत्रक (comparison sheet) तयार करा: बिलातील रक्कम, मंजूर रक्कम, कपातीचे कारण आणि तुमचा आक्षेप.
तक्रारीचा नमुना विषय: हेल्थ क्लेम [नंबर] मध्ये ₹[रक्कम] कपातीवर पुनर्विचार
प्रति,
तक्रार अधिकारी,
[विमा कंपनीचे नाव],
[पत्ता]
विषय: हेल्थ क्लेम क्रमांक [क्लेम नंबर] मध्ये ₹[कपात झालेली रक्कम] च्या कपातीवर पुनर्विचार.
संदर्भ: पॉलिसी क्रमांक [पॉलिसी नंबर]
महोदय/महोदया,
मी माझ्या पॉलिसी क्रमांक [पॉलिसी नंबर] अंतर्गत दाखल केलेल्या क्लेम क्रमांक [क्लेम नंबर] बाबत आपणास लिहित आहे. या क्लेममध्ये, [कपातीचे कारण, उदा. रूम रेंट, औषधे] या बाबींवर ₹[कपात झालेली रक्कम] ची कपात करण्यात आली आहे. विमा कंपनीने दिलेल्या स्पष्टीकरणानुसार, ही कपात [दिलेले कारण] या कारणास्तव करण्यात आली आहे.
माझ्या मते, ही कपात अयोग्य आहे कारण [तुमचा आक्षेप स्पष्ट करा, उदा. मी पॉलिसीमध्ये नमूद केलेल्या मर्यादेतील खोली निवडली होती / संबंधित औषध वैद्यकीयदृष्ट्या आवश्यक होते आणि पॉलिसीमध्ये समाविष्ट आहे / रुग्णालयाने आकारलेले शुल्क हे रिझनेबल अँड कस्टमरी चार्जेसच्या मर्यादेत आहे].
कृपया या कपातीमागे लागू असलेली पॉलिसी क्लॉज, वापरलेले दर/मानदंड (benchmark) आणि प्रत्येक बाबीचे तपशीलवार गणित (item-wise calculation) लेखी स्वरूपात द्यावे. माझ्या आक्षेपाचे समर्थन करणारे पुरावे (उदा. रुग्णालयाचा टॅरिफ, डॉक्टरांचे स्पष्टीकरण) सोबत जोडले आहेत.
कृपया प्रत्येक वादग्रस्त बाबीचा पुनर्विचार करून, लेखी स्वरूपात निर्णय द्यावा आणि जर कपात चुकीची आढळल्यास, देय असलेली रक्कम त्वरित परत करावी.
सोबत जोडलेली कागदपत्रे: पॉलिसी दस्तऐवज, अंतिम बिल, पावत्या, डिस्चार्ज समरी, कपात/सेटलमेंट शीट, विमा कंपनी/TPA सोबतचा पत्रव्यवहार आणि इतर संबंधित स्पष्टीकरण.
आपला विश्वासू,
[तुमचे नाव]
[संपर्क क्रमांक]
[ईमेल आयडी]
महत्वाचे सल्ले
- रुग्णालयाकडून मिळालेले प्रतिसाद आणि विमा कंपनीकडून मिळालेले प्रतिसाद वेगवेगळ्या फोल्डरमध्ये व्यवस्थित ठेवा.
- कोणत्याही सेटलमेंट किंवा डिस्चार्ज व्हाउचरवर ‘पूर्ण आणि अंतिम समझोता’ (full-and-final waiver) असे नमूद असल्यास, पूर्णपणे समजल्याशिवाय त्यावर सही करू नका.
- खोटा बिल किंवा वैद्यकीय इतिहासात बदल करून क्लेम करण्याचा प्रयत्न करू नका.
- कोणत्याही मध्यस्थाला (intermediary) परताव्यासाठी OTP, UPI PIN किंवा QR कोड पेमेंट देऊ नका. ‘बीमा भरोसा’ कोणतीही रक्कम मागत नाही.
FAQ
प्रश्न: ‘रिझनेबल अँड कस्टमरी चार्जेस’ अंतर्गत होणारी कपात नेहमीच चुकीची असते का?
उत्तर: नाही. पॉलिसीमध्ये दिलेली व्याख्या, कपातीचा आधार आणि केस-विशिष्ट पुरावे तपासा. जर तुलना अस्पष्ट किंवा अयोग्य असेल, तर तुम्ही त्याला आव्हान देऊ शकता.
प्रश्न: रूम लिमिट ओलांडल्यास प्रत्येक खर्चात प्रमाणानुसार कपात होते का?
उत्तर: संपूर्ण बिलावर आपोआप एकसारखे प्रमाण लागू होत नाही. संबंधित खर्च (associated heads), डिफरेंशियल बिलिंग आणि इतर लागू असलेल्या एक्सक्लूजन/लिमिट्स तपासा.
प्रश्न: जर कन्झ्युमेबल्सवर (Consumables) कपात होऊ शकत नसेल, तर मला पूर्ण पैसे मिळतील का?
उत्तर: रूम-कॅटेगरी प्रोपोर्शनेट डिडक्शन व्यतिरिक्त, पॉलिसीमध्ये नॉन-पेयेबल (non-payable) किंवा अॅड-ऑन कव्हरेजची (add-on coverage) वेगळी अट लागू असू शकते.
प्रश्न: TPA ला ईमेल करणे पुरेसे आहे का?
उत्तर: नाही. औपचारिक तक्रार विमा कंपनीच्या तक्रार अधिकाऱ्याकडे (Grievance Officer) देखील पाठवा आणि त्याची पोचपावती (acknowledgment) घ्या.
प्रश्न: विमा लोकपालकडे तक्रार केल्यास परतावा आणि व्याज निश्चित मिळते का?
उत्तर: नाही. मिळणारी मदत पॉलिसी, पुरावे आणि लोकपालच्या निर्णयावर अवलंबून असते. केवळ तक्रार दाखल करणे म्हणजे जिंकण्याची हमी नाही.
ही माहिती सामान्य विमा आणि कायदेशीर जनजागृतीसाठी आहे, वैयक्तिक वैद्यकीय किंवा कायदेशीर सल्ला नाही. तुमची पॉलिसी आवृत्ती (version) आणि सध्याचे अधिकृत तक्रार नियम तपासा.