पगार मिळताच पैसे का गायब होतात?
महिन्याच्या १ तारखेला बँक खात्यात पगार येतो आणि १० तारखेपर्यंत सगळे पैसे संपतात, असा अनुभव अनेकांना येतो. ₹१५,००० असो वा ₹५०,०००, समस्या पैशांची कमतरता नसून, पैशांचे नियोजन करण्याची पद्धत (system) नसणे ही आहे. जेव्हा बचतीसाठी कोणतीही निश्चित वेळ किंवा स्वयंचलित (automatic) मार्ग नसतो, तेव्हा बचत होतच नाही. खर्च नेहमी वाढतो आणि संपूर्ण पगार संपवून टाकतो. जर तुम्ही कमी पगारात बचत करण्याचा विचार करत असाल, तर हा लेख तुमची विचारसरणी नक्कीच बदलेल. येथे आपण एक अशी पद्धत तयार करू जी आपोआप काम करेल, त्यासाठी जास्त इच्छाशक्तीची गरज भासणार नाही.
स्टेप १: ‘Pay Yourself First’ – स्वतःला आधी पैसे द्या
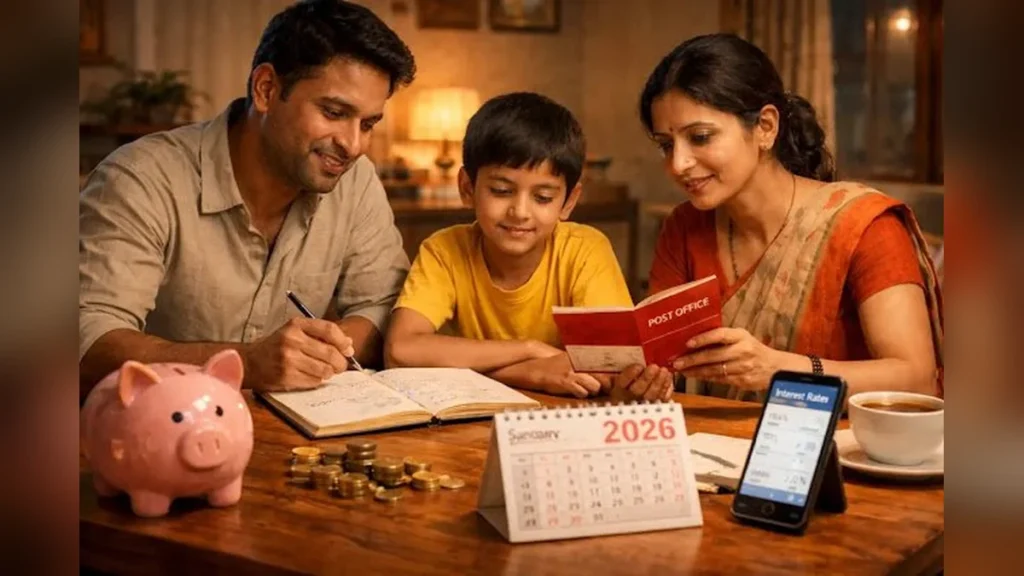
जगातील यशस्वी आर्थिक तज्ञ एका गोष्टीवर सहमत आहेत – आधी बचत, मग खर्च. याला ‘Pay Yourself First’ म्हणतात. तुम्ही दर महिन्याला कंपनीला, घरमालकाला, किराणा दुकानदाराला पैसे देता, पण स्वतःला? ते सर्वात शेवटी येते आणि अनेकदा येतच नाही. पगार मिळताच, त्याच दिवशी, एक निश्चित रक्कम बाजूला काढा. ही रक्कम SIP, RD किंवा वेगळ्या बचत खात्यात टाका. उरलेले पैसे हेच तुमचे ‘महिन्याचे बजेट’ आहे. या एका सोप्या बदलामुळे लाखो लोकांचे आर्थिक आयुष्य बदलले आहे. हे मानसशास्त्रीयदृष्ट्या देखील काम करते – जे पैसे दिसत नाहीत, ते खर्च होत नाहीत.
स्टेप २: पगाराचे तीन भागांमध्ये विभाजन करा – 50-30-20 नियम
पगार मिळाल्यावर, त्याला मानसिकरित्या तीन भागांमध्ये विभाजित करा:
- गरजा (Needs) – ५०%: उदा. ₹३०,००० पगारावर ₹१५,०००. यात घरभाडे, जेवण, वीज बिल इत्यादी आवश्यक खर्च येतात.
- इच्छा (Wants) – ३०%: उदा. ₹३०,००० पगारावर ₹९,०००. यात मनोरंजन, शॉपिंग, बाहेर खाणे इत्यादी ऐच्छिक खर्च येतात.
- बचत/गुंतवणूक (Savings/Investment) – २०%: उदा. ₹३०,००० पगारावर ₹६,०००. यात SIP, FD, आपत्कालीन निधी (Emergency Fund) इत्यादींचा समावेश होतो.
हा 50-30-20 नियम जगभरात सिद्ध झाला आहे. जर तुम्हाला सुरुवातीला २०% बचत करणे कठीण वाटत असेल, तर १०% पासून सुरुवात करा, पण सुरुवात करा.
स्टेप ३: निश्चित रकमेऐवजी टक्केवारीत विचार करा

“₹५००० वाचवेन” – हे ध्येय तणावपूर्ण वाटू शकते. पण “पगाराच्या १०% वाचवेन” – हे अधिक साध्य करण्यायोग्य वाटते. टक्केवारीचा दृष्टिकोन अधिक चांगला आहे कारण तो पगारासोबत आपोआप वाढतो. जेव्हा पगार वाढतो, तेव्हा बचतही वाढते – वेगळा विचार न करता. लहान रक्कम दुर्लक्षित करू नका. चक्रवाढ व्याजाची (Compounding) ताकद समजून घेतल्यास, तुम्हाला कळेल की ₹१,५०० देखील २० वर्षांत लाखो रुपये बनू शकतात.
स्टेप ४: बचतीला ‘लपवून’ ठेवा – Out of Sight, Out of Mind
पगार मिळताच बचतीची रक्कम वेगळ्या खात्यात ट्रान्सफर करा – शक्यतो ऑटो-डेबिट (auto-debit) द्वारे. जेव्हा पैसे मुख्य खात्यात दिसत नाहीत, तेव्हा खर्च करण्याची प्रवृत्ती आपोआप कमी होते. यासाठी काही व्यावहारिक मार्ग:
- SIP ऑटो-डेबिट: पगाराच्या तारखेनंतर २-३ दिवसांनी SIP कपातीची व्यवस्था करा.
- RD (Recurring Deposit): बँकेत स्टँडिंग इन्स्ट्रक्शन द्या की दर महिन्याला ठराविक रक्कम RD मध्ये जमा व्हावी.
- वेगळे बचत खाते: एक खाते फक्त बचतीसाठी ठेवा – त्यात डेबिट कार्ड वापरू नका.
- PPF (Public Provident Fund): दीर्घकाळासाठी PPF हा एक उत्तम पर्याय आहे – करमुक्त परतावा आणि सरकारी हमी मिळते.
जी प्रणाली स्वयंचलित आहे, ती अयशस्वी होत नाही. इच्छाशक्तीवर अवलंबून राहू नका.
स्टेप ५: EMI ट्रॅप – बचतीचा सर्वात मोठा शत्रू
₹२,००० ची EMI लहान वाटते. पण जेव्हा ४-५ EMIs एकत्र चालू असतात – फोनची, बाईकची, टीव्हीची, ऑनलाइन शॉपिंगची – तेव्हा दर महिन्याला ₹१०,०००-१५,००० खर्च होतात. आणि या पैशांवर तुम्ही व्याजही देता. EMI चा खरा भार समजून घेण्यासाठी EMI कॅल्क्युलेटर वापरा. एक ₹५०,००० चा फोन जर २४ EMI वर घेतला, तर प्रत्यक्षात ₹५६,०००-५८,००० भरावे लागतात. नियम असा आहे: जी वस्तू खरेदी करायची आहे ती जर ३ महिन्यांच्या बचतीतून मिळत नसेल, तर EMI घेऊ नका. आधी बचत करा, मग खरेदी करा.
स्टेप ६: गरज आणि दिखावा यातील फरक ओळखा
स्वतःला एक प्रामाणिक प्रश्न विचारा: “मी ही वस्तू गरज म्हणून विकत घेत आहे की इतरांना दाखवण्यासाठी?” ₹१,२०० चे बूट ठीक काम करत असतील, तर फक्त ब्रँडसाठी ₹९,००० खर्च करू नका. ₹१५,००० चा फोन व्यवस्थित चालत असेल, तर ऑफिसमधील कोणीतरी घेतला म्हणून ₹६०,००० चा नवीन मॉडेल घेऊ नका. याला ‘Lifestyle Inflation’ म्हणतात – आणि ही बचतीची सर्वात मोठी शत्रू आहे. विचारसरणीत बदल करा: पैसा दाखवण्यासाठी नाही, तर वाढवण्यासाठी असतो.
स्टेप ७: आपत्कालीन निधी (Emergency Fund) – बचतीचे पहिले ध्येय
गुंतवणूक सुरू करण्यापूर्वी एक काम महत्त्वाचे आहे – आपत्कालीन निधी तयार करणे. हा निधी तुम्हाला अनपेक्षित परिस्थितीत SIP तोडण्यापासून, कर्ज घेण्यापासून किंवा घाईघाईने निर्णय घेण्यापासून वाचवतो. किती आवश्यक आहे? तुमच्या ३ ते ६ महिन्यांच्या आवश्यक खर्चाएवढा. हा निधी बचत खात्यात किंवा लिक्विड FD मध्ये ठेवा – जिथून गरज पडल्यास त्वरित काढता येईल.
स्टेप ८: बचतीला ध्येयांशी जोडा – नाहीतर बचत टिकणार नाही
ज्या बचतीला कोणतेही ध्येय नसते, ती बचत टिकत नाही. काही महिन्यांनंतर ‘गरज’ निघून येते आणि पैसे खर्च होतात. प्रत्येक बचत खात्याला एक नाव आणि अंतिम मुदत (timeline) असावी: आपत्कालीन निधी – ६ महिन्यांत पूर्ण करायचा आहे; मुलांचे शिक्षण – १० वर्षांत ₹१० लाख हवे आहेत; निवृत्ती – २५ वर्षांत ₹१ कोटी. ध्येय स्पष्ट असेल, तर त्याग करणे सोपे वाटेल.
स्टेप ९: पगार वाढल्यास बचत वाढवा – जीवनशैली नाही
पगारात वाढ झाली – ₹५,००० वाढले. आता प्रश्न हा आहे: हे ₹५,००० खर्च वाढवण्यासाठी वापराल की बचत वाढवण्यासाठी? बहुतेक लोक वाढलेल्या पगारातून नवीन गॅजेट्स घेतात, नवीन सबस्क्रिप्शन घेतात. हुशार व्यक्ती: वाढलेल्या पगाराच्या किमान ५०% बचत वाढवण्यासाठी वापरा. उदाहरणार्थ, ₹५,००० वाढल्यास, ₹२,५०० SIP मध्ये वाढवा.
स्टेप १०: सातत्य (Consistency) – हाच खरा जादू आहे
मोठी गुंतवणूक करणे महत्त्वाचे नाही. सातत्याने गुंतवणूक करणे महत्त्वाचे आहे. एकदा ₹५०,००० गुंतवणाऱ्या व्यक्तीपेक्षा, जो दर महिन्याला न थांबता ₹२,००० गुंतवतो, तो अधिक चांगला आहे. चक्रवाढ व्याज तेव्हाच काम करते जेव्हा त्याला वेळ मिळतो – आणि वेळ तेव्हाच मिळतो जेव्हा तुम्ही थांबत नाही.
५ सामान्य चुका ज्या पगार मिळताच होतात
- बचत ‘नंतर’ करण्याची विचार करणे: ही सर्वात घातक चूक आहे. ‘नंतर’ कधीच येत नाही.
- EMI ला ‘लहान’ समजणे: एक EMI लहान असली तरी, ५ EMIs मिळून पगाराचा ४०% भाग खाऊ शकतात.
- आपत्कालीन निधीशिवाय गुंतवणूक: बाजारात घसरण झाली किंवा नोकरी गेली – आणि आपत्कालीन निधी नसेल, तर गुंतवणूक तोडावी लागते. नुकसान दुप्पट होते.
- Lifestyle Inflation कडे दुर्लक्ष करणे: दरवर्षी खर्च वाढला, बचत नाही – हा मध्यमवर्गीय सापळा आहे.
- ध्येयाशिवाय बचत: ध्येयाशिवाय बचत अपूर्ण राहते आणि कोणत्याही ‘आणीबाणी’त खर्च होते.
वास्तविक जीवनातील उदाहरण: रमेश आणि सुरेशची कहाणी
रमेश आणि सुरेश दोघांचा पगार ₹३०,००० आहे. दोघेही एकाच कंपनीत काम करतात.
- रमेश: पगार मिळताच आधी खर्च करतो – घर, जेवण, वीकेंडची मजा, EMI. महिन्याच्या शेवटी ₹१,०००-२,००० उरतात, कधीकधी काहीच नाही.
- सुरेश: पगार मिळताच ₹४,००० SIP मध्ये ऑटो-डेबिट होतात. उरलेल्या ₹२६,००० मध्ये तो खर्च भागवतो. कधीकधी तंगी येते, पण तो थांबत नाही.
१० वर्षांनंतर (१२% परतावा गृहीत धरल्यास):
- रमेश: अंदाजे ₹३-४ लाख.
- सुरेश: अंदाजे ₹९.२ लाख.
हा फरक प्रणाली (system) आणि इच्छाशक्ती (willpower) मधील आहे.
‘विवेक भाई’ सल्ला
पगार मिळताच सर्वात आधी जे काम करा ते हे – फोन उचलू नका, इंस्टाग्राम उघडू नका. आधी एक काम करा: जेवढे SIP किंवा RD मध्ये टाकायचे आहे, तेवढे ट्रान्सफर करा. फक्त ही एक सवय तुमचे संपूर्ण आर्थिक आयुष्य बदलू शकते. सुरुवातीला ₹१,००० असले तरी करा – थांबू नका. आज जे ₹१,००० टाकत आहात, ते २० वर्षांनंतर ₹१०,०००+ बनू शकते.
FAQs – पगार मिळताच पैसे कसे वाचवावे?
- पगार मिळताच सर्वात आधी काय करावे?
पगार मिळताच सर्वात पहिले काम म्हणजे बचत आणि गुंतवणूक वेगळी करणे. ₹५०० असो वा ₹५,०००, आधी ते ट्रान्सफर करा, मग बाकीचा खर्च ठरवा. - कमी पगारात बचत कशी होऊ शकते?
टक्केवारीचा दृष्टिकोन (percentage approach) वापरा. ₹१०,००० पगारातही १०% म्हणजे ₹१,००० वाचवू शकता. सातत्य (consistency) रकमेपेक्षा जास्त महत्त्वाचे आहे. - आपत्कालीन निधी आणि SIP – आधी काय करावे?
आधी ३ महिन्यांचा आपत्कालीन निधी तयार करा – ही तुमची सुरक्षा आहे. त्यानंतर SIP सुरू करा. - बचत कुठे ठेवावी – बँकेत की गुंतवणुकीत?
आपत्कालीन निधी बचत खात्यात किंवा लिक्विड FD मध्ये ठेवा. दीर्घकालीन बचतीसाठी SIP, PPF किंवा FD मध्ये गुंतवणूक करा. बँकेत फक्त ३-४% परतावा मिळतो, जो महागाईपेक्षा कमी आहे. - पगार वाढल्यास बचत किती वाढवावी?
वाढलेल्या पगाराच्या किमान ५०% बचत वाढवण्यासाठी वापरा. जर ₹३,००० वाढले, तर ₹१,५०० SIP मध्ये वाढवा.