ચેક બાઉન્સ: જેલ ટાળવા અને કાનૂની વિકલ્પો સમજવા માટે સંપૂર્ણ માર્ગદર્શિકા
શું તમારો ચેક બાઉન્સ થયો છે અને તમે જેલ જવાથી ડરો છો? ઘણા લોકો માને છે કે ચેક બાઉન્સ થતાં તરત જ જેલ થઈ જાય છે, પરંતુ આ સંપૂર્ણપણે સાચું નથી. નેગોશિયેબલ ઇન્સ્ટ્રુમેન્ટ્સ એક્ટ, ૧૮૮૧ ની કલમ ૧૩૮ હેઠળ, ચેક બાઉન્સ એ એક ગુનો છે, પરંતુ તેમાં ચોક્કસ કાનૂની પ્રક્રિયા અને શરતોનું પાલન કરવું જરૂરી છે. જો આ શરતો પૂરી ન થાય, તો દોષિત ઠેરવવામાં આવતા મહત્તમ બે વર્ષ સુધીની જેલ અથવા ચેકની રકમના બમણા સુધીનો દંડ અથવા બંને થઈ શકે છે. જોકે, દરેક ચેક બાઉન્સના કિસ્સામાં આ સજા આપમેળે મળતી નથી. આ લેખમાં, અમે ચેક બાઉન્સના કિસ્સામાં તમારા કાનૂની વિકલ્પો, જામીન પ્રક્રિયા અને બચાવના માર્ગો વિશે વિસ્તૃત માહિતી આપીશું.
મહત્વપૂર્ણ નોંધ: આ લેખ ફક્ત સામાન્ય કાનૂની જાગૃતિ માટે છે. આ કોઈ વ્યક્તિગત કાનૂની સલાહ નથી. તમારા ચોક્કસ કેસ માટે, કૃપા કરીને કોઈ લાયક વકીલની સલાહ લો.
ચેક બાઉન્સનો અર્થ અને કલમ ૧૩૮ ની આવશ્યક શરતો
ચેક બાઉન્સ થવાનો અર્થ એ નથી કે તમને તરત જ જેલ થઈ જશે અથવા ધરપકડનું વોરંટ ઇશ્યૂ થઈ જશે. બેંક દ્વારા ચેક રિટર્ન મેમો (Return Memo) મળવો એ દોષિત ઠેરવવાનો કે ધરપકડનો આધાર નથી. કલમ ૧૩૮ હેઠળ ગુનો ત્યારે જ બને છે જ્યારે કેટલીક આવશ્યક કાનૂની શરતો પૂરી થાય. આ શરતોમાં મુખ્યત્વે નીચે મુજબનો સમાવેશ થાય છે:
- ચેક કોઈ કાયદેસર રીતે વસૂલ કરી શકાય તેવી જવાબદારી (legally recoverable debt) ના સંપૂર્ણ અથવા આંશિક ચુકવણી માટે આપવામાં આવ્યો હોવો જોઈએ.
- ચેક આપનાર (drawer) ના ખાતામાં પૂરતી રકમ ન હોવી જોઈએ અથવા અન્ય કોઈ કારણોસર (જેમ કે stop payment, ખાતું બંધ હોવું) ચેક રિટર્ન થયો હોવો જોઈએ.
- ચેક બાઉન્સ થયાની જાણ થયાના 30 દિવસની અંદર, ચેક મેળવનાર (payee) એ ચેક આપનારને લેખિતમાં માંગણી નોટિસ (written demand notice) મોકલવી આવશ્યક છે.
- નોટિસ મળ્યાના 15 દિવસની અંદર ચેક આપનાર દ્વારા ચુકવણી કરવામાં આવી ન હોય.
- જો 15 દિવસમાં ચુકવણી ન થાય, તો ચુકવણીની મુદ્દત પૂરી થયાના એક મહિનાની અંદર (અથવા જો કોઈ કારણસર મોડું થાય તો યોગ્ય કારણ આપીને) ચેક આપનાર વિરુદ્ધ કોર્ટમાં ફરિયાદ (complaint) દાખલ કરવી આવશ્યક છે.
મહત્વપૂર્ણ: ‘સ્ટોપ પેમેન્ટ’ (stop payment) અથવા ‘ખાતું બંધ’ (closed account) જેવા કારણોસર ચેક રિટર્ન થાય તો પણ કલમ ૧૩૮ લાગુ પડી શકે છે. ફક્ત ચેકને ‘સિક્યોરિટી ચેક’ (security cheque) કહી દેવાથી તે કાયદેસર નથી એવું સાબિત થતું નથી; જો ચેક આપતી વખતે કોઈ વાસ્તવિક જવાબદારી અસ્તિત્વમાં હતી, તો કલમ ૧૩૮ લાગુ થઈ શકે છે.
સમયમર્યાદાનું પાલન: નોટિસ અને ફરિયાદ
ચેક બાઉન્સના કેસમાં સમયમર્યાદા ખૂબ જ મહત્વપૂર્ણ છે. જો આ સમયમર્યાદાનું પાલન ન થાય, તો ફરિયાદ રદ થઈ શકે છે.
- ચેકની માન્યતા: સામાન્ય રીતે, ચેકની તેની તારીખથી ત્રણ મહિના સુધીની માન્યતા હોય છે.
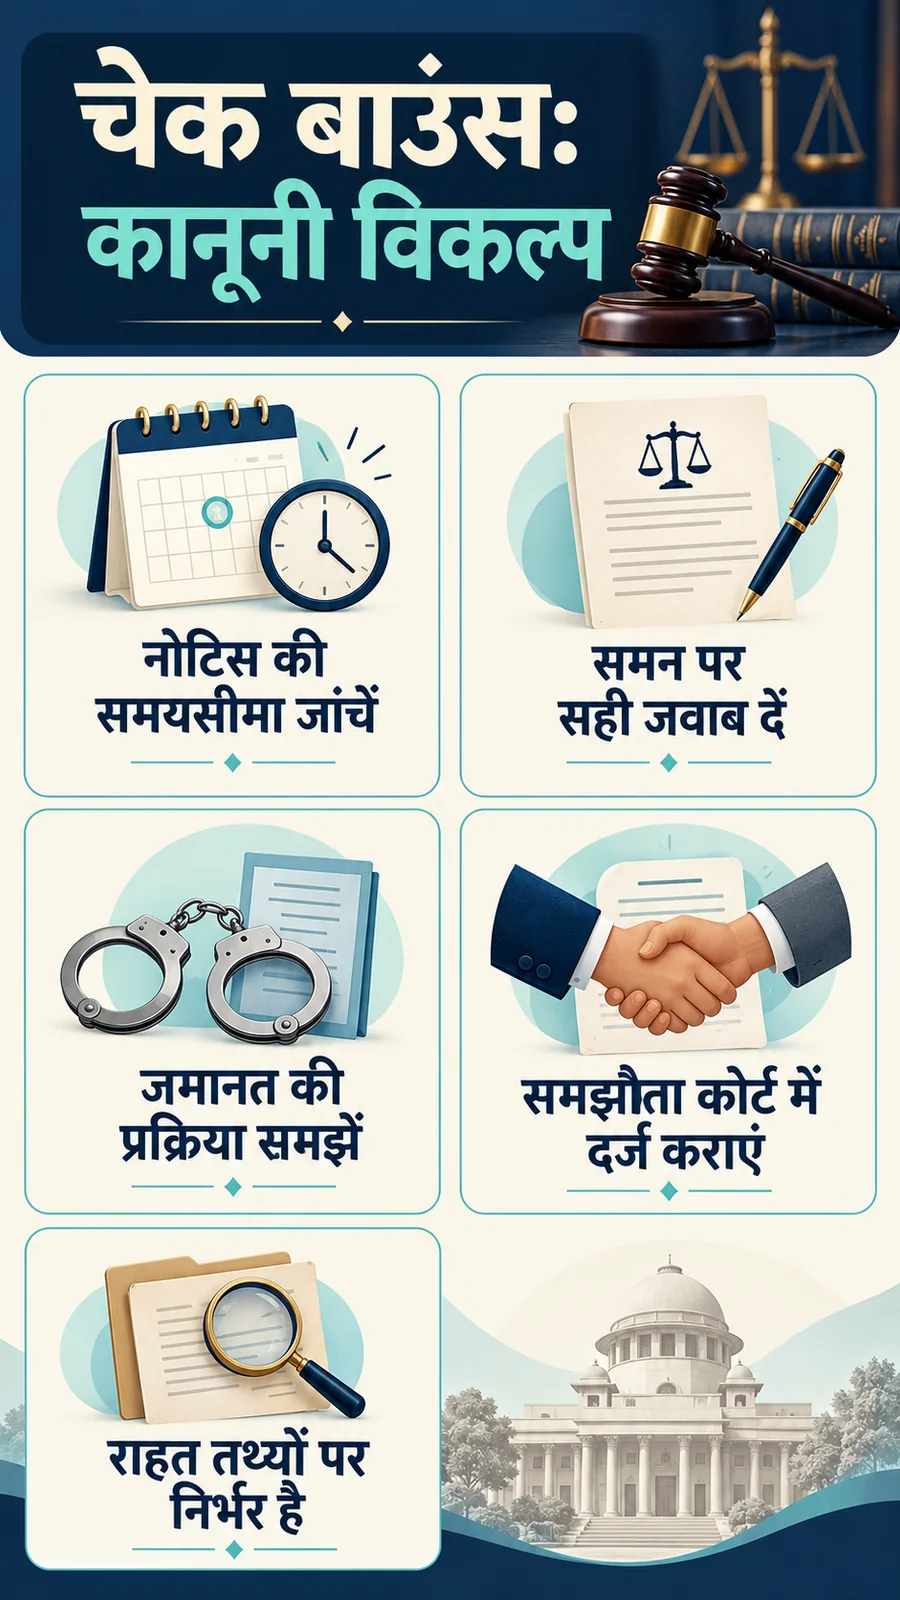
- માંગણી નોટિસ: ચેક બાઉન્સ થયાની જાણ થયાના 30 દિવસની અંદર, ચેક મેળવનાર દ્વારા ચેક આપનારને લેખિત માંગણી નોટિસ મોકલવી ફરજિયાત છે.
- ચુકવણી માટેનો સમય: નોટિસ મળ્યાના 15 દિવસની અંદર ચેક આપનારને ચુકવણી કરવાનો અવસર મળે છે. જો આ સમયગાળામાં સંપૂર્ણ ચુકવણી થઈ જાય, તો ચેક બાઉન્સ માટે કોઈ કાનૂની કાર્યવાહી થઈ શકતી નથી.
- ફરિયાદ દાખલ કરવાનો સમય: જો નોટિસ મળ્યાના 15 દિવસમાં ચુકવણી ન થાય, તો ચેક આપનાર વિરુદ્ધ કલમ ૧૪૨ હેઠળ કોર્ટમાં ફરિયાદ દાખલ કરવાની સમયમર્યાદા સામાન્ય રીતે ‘કારણ બન્યાની તારીખ’ (cause of action) થી એક મહિનાની હોય છે. જોકે, યોગ્ય કારણ દર્શાવીને કોર્ટ આ સમયમર્યાદામાં રાહત આપી શકે છે.
નોટિસની સર્વિસ, તેની તારીખની ગણતરી અને ફરિયાદ દાખલ કરવાની સમયમર્યાદા જેવી બાબતો ખૂબ જ સૂક્ષ્મ હોય છે, તેથી વકીલની સલાહ લેવી જરૂરી છે.
નોટિસ મળ્યા પછી શું કરવું?
જો તમને ચેક બાઉન્સ અંગેની લેખિત નોટિસ મળે, તો ગભરાયા વિના શાંતિથી પગલાં લો:
- દસ્તાવેજો સાચવો: નોટિસ, તેની સાથેના કવર, ટ્રેકિંગ વિગતો અને મળ્યાની તારીખ જેવી તમામ વસ્તુઓ સાચવી રાખો.
- તથ્યો તપાસો: નોટિસમાં દર્શાવેલ ચેક નંબર, રકમ, બેંક અને જવાબદારીની વિગતો તમારા રેકોર્ડ સાથે મેળવો.
- વકીલની સલાહ લો: તમારા વકીલને લોન કરાર, ઇન્વોઇસ, રસીદો, બેંક મેમો અને અન્ય સંબંધિત દસ્તાવેજો આપો.
- ચુકવણીનો વિકલ્પ: જો જવાબદારી સાચી હોય અને ચુકવણી શક્ય હોય, તો વકીલની સલાહ મુજબ, નિર્ધારિત સમયમર્યાદામાં યોગ્ય વ્યક્તિ અથવા સંસ્થાને રકમ ચૂકવો અને તેની લેખિત સ્વીકૃતિ (acknowledgement) મેળવો. ચુકવણીનો વિશ્વસનીય રેકોર્ડ રાખો.
- વિવાદિત જવાબદારી: જો જવાબદારી વિવાદાસ્પદ હોય, તો સત્ય તથ્યોના આધારે સમયસર લેખિત જવાબ આપો. ફક્ત મૌન રહેવું એ બચાવનો વિકલ્પ નથી.
યાદ રાખો: નોટિસનો જવાબ આપવો એ વાસ્તવિક ચુકવણીનો વિકલ્પ નથી, પરંતુ તે તમારી સ્થિતિ સ્પષ્ટ કરવામાં મદદ કરી શકે છે.
જામીન (Bail) અને કોર્ટમાં હાજરી
કલમ ૧૩૮ હેઠળનો ગુનો સામાન્ય રીતે ‘જામીનપાત્ર’ (bailable) ગણાય છે. આનો અર્થ એ છે કે આરોપીને કાયદા મુજબ જામીન મળવાનો અધિકાર છે.
- કોર્ટમાં હાજરી: જો તમને કોર્ટમાંથી સમન (summons) મળે, તો નિર્ધારિત તારીખે કોર્ટમાં હાજર થવું અત્યંત આવશ્યક છે.
- જામીન અરજી: કોર્ટમાં હાજર થઈને, તમે જામીન માટે અરજી કરી શકો છો. કોર્ટ તમારી પરિસ્થિતિ અને કેસના તથ્યોને ધ્યાનમાં લઈને જામીન મંજૂર કરી શકે છે, જેમાં બોન્ડ ભરવાનો અથવા અન્ય શરતો પૂરી કરવાનો સમાવેશ થઈ શકે છે.
- જામીનનો અર્થ: જામીન મળવાથી તમને કેસ દરમિયાન સ્વતંત્રતા મળે છે, પરંતુ તે દેવું કે જવાબદારીમાંથી મુક્તિ નથી. તે ફક્ત ધરપકડથી બચાવે છે.
- ગેરહાજરી અને વોરંટ: જો તમે સમન પર હાજર ન થાઓ, તો કોર્ટ ધરપકડ વોરંટ (arrest warrant) જારી કરી શકે છે. જો આવું થાય, તો તાત્કાલિક વકીલનો સંપર્ક કરીને રાહત મેળવવાનો પ્રયાસ કરવો જોઈએ.
- વ્યક્તિગત હાજરીમાંથી મુક્તિ: અમુક સંજોગોમાં, વકીલ દ્વારા કોર્ટમાં વ્યક્તિગત હાજરીમાંથી મુક્તિ (exemption from personal appearance) માટે અરજી કરી શકાય છે, પરંતુ આ માટે કોર્ટનો આદેશ મેળવવો જરૂરી છે.
તમારી સુવિધા માટે, કોર્ટની તારીખોનો રેકોર્ડ રાખો અને eCourts જેવી સુવિધાઓ દ્વારા તમારા કેસની સ્થિતિ તપાસતા રહો.
વાસ્તવિક કાનૂની બચાવ (Legal Defences)
ચેક બાઉન્સના કેસમાં કેટલાક વાસ્તવિક કાનૂની બચાવ હોઈ શકે છે, જે નીચે મુજબ છે:
- પૂર્વ ચુકવણી: જો ચેક આપતા પહેલા અથવા નોટિસ મળ્યા પહેલા જ જવાબદારીની રકમ ચૂકવી દેવામાં આવી હોય.
- જવાબદારીનો અભાવ: જો ચેક કોઈ કાયદેસર રીતે વસૂલ કરી શકાય તેવી જવાબદારી માટે ન અપાયો હોય, અથવા દર્શાવેલ રકમ અને વાસ્તવિક જવાબદારી વચ્ચે મોટો તફાવત હોય.
- ફરિયાદની શરતોમાં ખામી: જો કલમ ૧૩૮ હેઠળની કોઈ આવશ્યક શરત (જેમ કે સમયસર નોટિસ ન મોકલવી, ખોટી રીતે ફરિયાદ દાખલ કરવી) નું પાલન ન થયું હોય.
- ચેકનો દુરુપયોગ: જો ચેક ખોવાઈ ગયો હોય, તેનો દુરુપયોગ થયો હોય અથવા તેના પરના હસ્તાક્ષર બનાવટી હોય. આ સાબિત કરવા માટે નક્કર પુરાવા જરૂરી છે.
ભારતીય કાયદા હેઠળ, ચેક સંબંધિત અમુક ધારણાઓ (presumptions) છે (જેમ કે કલમ ૧૧૮ અને ૧૩૯), જે મુજબ ચેક આપનારને જવાબદાર માનવામાં આવે છે. આ ધારણાઓને ખોટી સાબિત કરવા માટે નક્કર પુરાવા રજૂ કરવા પડે છે. ફક્ત મૌખિક દલીલો પૂરતી નથી.
વચગાળાનું વળતર (Interim Compensation) અને અપીલમાં જમા રકમ
કલમ ૧૪૩A હેઠળ, કોર્ટ ચેક બાઉન્સની ફરિયાદમાં, ચેકની રકમના ૨૦% સુધીનું વચગાળાનું વળતર (interim compensation) ચૂકવવાનો આદેશ આપી શકે છે. આ વળતર ચેક આપનારને ચૂકવવાનું હોય છે.
મહત્વપૂર્ણ: આ વળતર આપવું કે નહીં તે કોર્ટનો વિવેકાધિકાર છે અને તે કેસના તથ્યો પર આધાર રાખે છે. સુપ્રીમ કોર્ટે પણ આ અંગે સ્પષ્ટતા કરી છે કે આ ફરજિયાત નથી.
જો દોષિત ઠેરવવામાં આવ્યા પછી અપીલ કરવામાં આવે, તો કલમ ૧૪૮ હેઠળ, અપીલ કોર્ટ દંડ અથવા વળતરની રકમના ઓછામાં ઓછા ૨૦% રકમ અપીલ દરમિયાન જમા કરાવવાનો આદેશ આપી શકે છે. આ રકમ અને વચગાળાના વળતરની રકમને એકબીજા સાથે ભેળવવી જોઈએ નહીં.
સમાધાન (Compounding) અને કેસનો નિકાલ
નેગોશિયેબલ ઇન્સ્ટ્રુમેન્ટ્સ એક્ટની કલમ ૧૪૭ મુજબ, કલમ ૧૩૮ હેઠળના ગુનાઓ ‘સમાધાનપાત્ર’ (compoundable) છે. આનો અર્થ એ છે કે ચેક આપનાર અને ચેક મેળવનાર બંને પક્ષકારો કોર્ટની મંજૂરીથી કેસનો સમાધાન દ્વારા નિકાલ કરી શકે છે.
- સમાધાન પ્રક્રિયા: સમાધાન માટે બંને પક્ષકારોએ કોર્ટ સમક્ષ અરજી કરવી પડે છે. તેમાં કુલ રકમ, હપ્તા, ચુકવણીની પદ્ધતિ, ખર્ચાઓ અને કેસના નિકાલની શરતો સ્પષ્ટ કરવી પડે છે.
- હપ્તા યોજના: જો તમે હપ્તા યોજના પર સહમત થાઓ, તો ખાતરી કરો કે તમે તેને પૂરી કરી શકો છો, કારણ કે હપ્તા ચૂકવવામાં નિષ્ફળતાના ગંભીર પરિણામો આવી શકે છે.
- કોર્ટનો આદેશ: સમાધાન કે નિકાલનો આદેશ કોર્ટ દ્વારા જારી થવો જોઈએ. ફક્ત મૌખિક સમજૂતી પૂરતી નથી.
સાવચેતી: કોઈ પણ વ્યક્તિ કે જે કોર્ટની પ્રક્રિયાનું સંચાલન કરવાની ખાતરી આપીને રોકડ લેવાની વાત કરે, તેના પર વિશ્વાસ ન કરો. હંમેશા અધિકૃત વ્યક્તિઓ અને પ્રક્રિયાઓનું પાલન કરો.
દોષિત ઠેરવવામાં આવ્યા પછી શું કરવું?
જો તમને કોર્ટ દ્વારા દોષિત ઠેરવવામાં આવ્યા હોય, તો તાત્કાલિક નીચે મુજબના પગલાં લો:
- આદેશની નકલ મેળવો: નિર્ણય (judgment) અને સજાના આદેશ (sentence order) ની સંપૂર્ણ નકલ તાત્કાલિક મેળવો.
- અપીલ અને રાહત: તમારી પાસે ઉપલબ્ધ અપીલના વિકલ્પો, તેની સમયમર્યાદા, સજાના સ્થગિતતા (suspension of sentence) અને અપીલ દરમિયાન જામીન મેળવવા અંગે વકીલની સલાહ લો.
- ચુકવણીનું સંચાલન: જો કોર્ટ દ્વારા કોઈ રકમ જમા કરાવવાનો આદેશ હોય, તો તેની સમયમર્યાદામાં પાલન કરો.
- સ્પષ્ટતા મેળવો: વકીલની મદદથી, કુલ દેવું, વળતર, કોર્ટ ડિપોઝિટ અને સમાધાનની રકમનો સ્પષ્ટ હિસાબ મેળવો જેથી કોઈ ગેરસમજ ન થાય.
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
શું ચેક બાઉન્સ થતાં પોલીસ તરત જ ધરપકડ કરી લેશે?
ના, ફક્ત ચેક બાઉન્સ થવાથી પોલીસ તરત જ ધરપકડ કરી શકતી નથી. ધરપકડ માટે કોર્ટનું વોરંટ અથવા અન્ય કોઈ ગંભીર ગુનાનો આરોપ હોવો જરૂરી છે.
શું સિક્યોરિટી ચેક હંમેશા સુરક્ષિત હોય છે?
ના, સિક્યોરિટી ચેક પણ બાઉન્સ થઈ શકે છે અને કલમ ૧૩૮ હેઠળ કાર્યવાહી થઈ શકે છે, જો ચેક આપતી વખતે કોઈ વાસ્તવિક જવાબદારી અસ્તિત્વમાં હોય.
શું ‘સ્ટોપ પેમેન્ટ’ કરવાથી ચેક બાઉન્સનો કેસ નહીં થાય?
આ એક સાર્વત્રિક બચાવ નથી. જો કલમ ૧૩૮ ની અન્ય તમામ શરતો પૂરી થતી હોય, તો ‘સ્ટોપ પેમેન્ટ’ ના કારણસર પણ ફરિયાદ આગળ વધી શકે છે.
શું જામીન મળવાથી કેસ સમાપ્ત થઈ જાય છે?
ના, જામીન ફક્ત ધરપકડથી મુક્તિ આપે છે અને કેસ દરમિયાન સ્વતંત્રતા જાળવી રાખે છે. તે કેસના અંતિમ નિર્ણયને અસર કરતું નથી.
શું સમાધાન કરવાથી જેલ ટાળી શકાય છે?
હા, જો પક્ષકારો કોર્ટની મંજૂરીથી યોગ્ય સમાધાન કરે અને તમામ શરતોનું પાલન કરે, તો જેલની સજા ટાળી શકાય છે. ફક્ત સમાધાનનો પ્રસ્તાવ આપવાથી ગેરંટી નથી મળતી; કોર્ટનો આદેશ જરૂરી છે.
નિષ્કર્ષ
ચેક બાઉન્સ એ એક ગંભીર બાબત છે, પરંતુ તે હંમેશા જેલ તરફ દોરી જતી નથી. કલમ ૧૩૮ NI એક્ટ હેઠળની પ્રક્રિયા, સમયમર્યાદા, જામીન, સમાધાન અને કાનૂની બચાવને સમજવાથી તમે યોગ્ય પગલાં લઈ શકો છો. સૌથી મહત્વની બાબત એ છે કે સમયસર પગલાં લેવા, તમામ રેકોર્ડ સાચવવા, કોર્ટના આદેશોનું પાલન કરવું અને કોઈપણ કાનૂની કાર્યવાહી માટે લાયક વકીલની સલાહ લેવી. યાદ રાખો, દરેક કેસ તેના તથ્યો અને સંજોગો પર આધાર રાખે છે, તેથી વ્યક્તિગત સલાહ અનિવાર્ય છે.