કાનૂની અસ્વીકરણ
આ લેખ ભારતમાં સામાન્ય કાનૂની જાગૃતિ માટે છે. આ વ્યક્તિગત કાનૂની સલાહ નથી. ઘટના, લોનના પ્રકાર અને ઉપલબ્ધ પુરાવા મુજબ વકીલની સલાહ લેવી. તાત્કાલિક જોખમમાં યોગ્ય પોલીસ સહાય લેવી.
સબકનો સાચો અર્થ: પુરાવા અને માન્ય ફરિયાદ
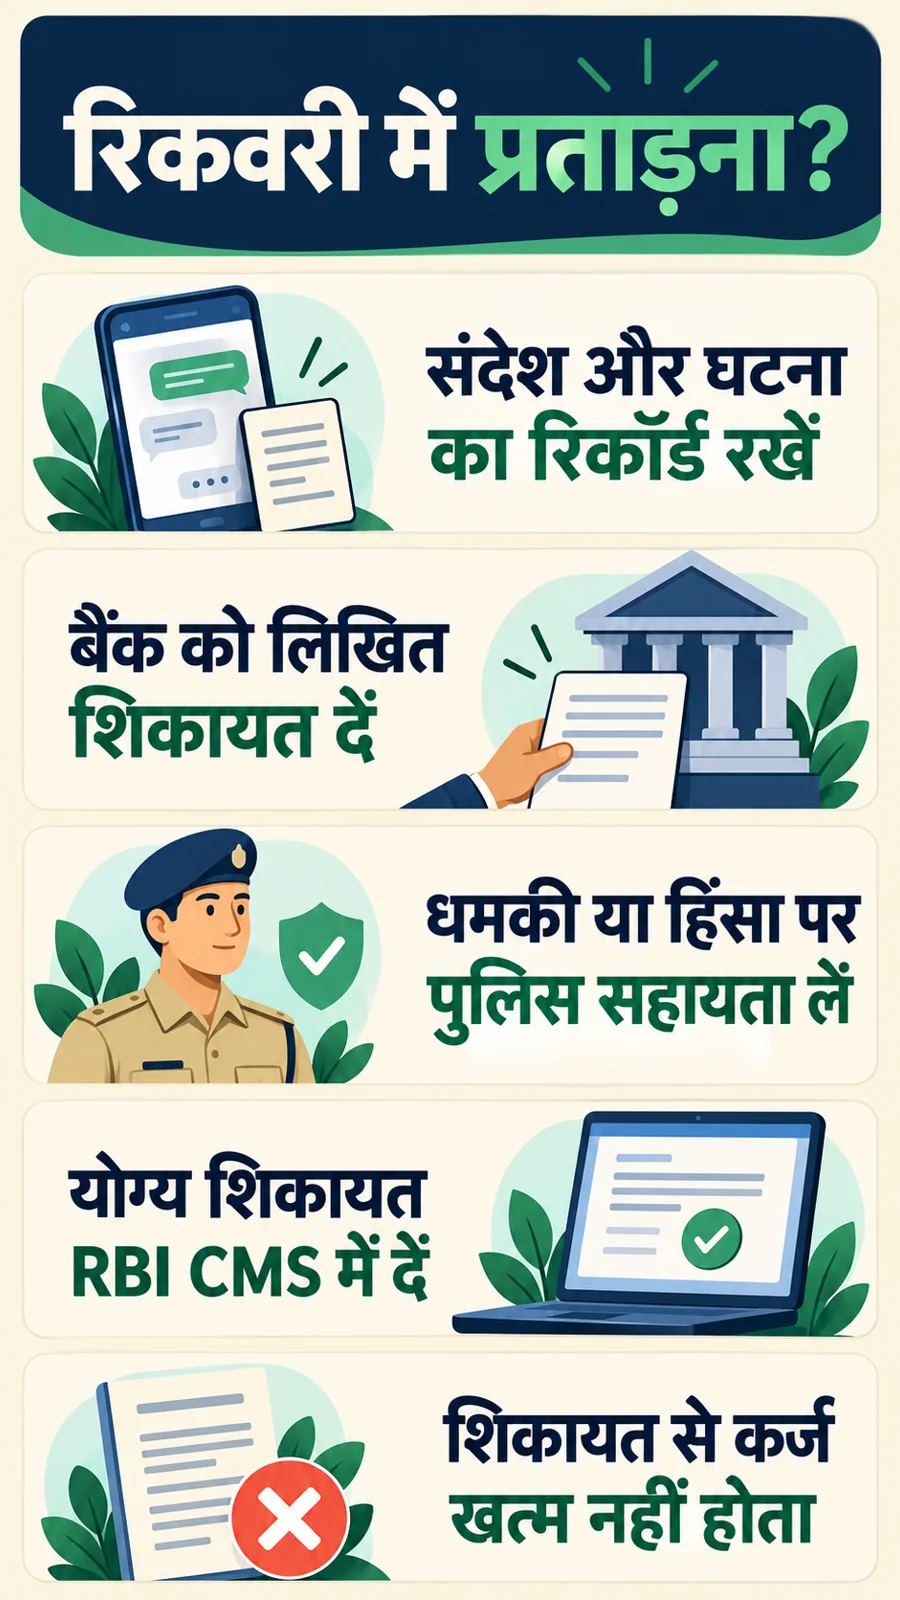
રિકવરી એજન્ટની ધમકી કે અપમાનથી પરેશાન છો? તો સાચો રસ્તો મારપીટ, બદલો કે ખોટો આરોપ નથી. ઘટનાનો રેકોર્ડ રાખો, બેંકને લેખિત ફરિયાદ આપો અને જો ગુનાહિત તથ્યો હોય તો પોલીસની મદદ લો. જરૂર મુજબ વકીલ કાનૂની નોટિસ અને અન્ય ઉપાયોનું મૂલ્યાંકન કરી શકે છે. ફરિયાદનો ઉદ્દેશ્ય ખોટા વર્તનને રોકવાનો અને ઉપલબ્ધ કાનૂની રાહત મેળવવાનો છે. બીજી મહત્વની વાત: હેરાનગતિની ફરિયાદ કરવાથી વાસ્તવિક દેવું ખતમ થતું નથી. બેંકને કાયદા મુજબ વસૂલાતનો અધિકાર હોઈ શકે છે, પરંતુ એજન્ટને ધમકી આપીને કે જાહેરમાં અપમાન કરીને પૈસા લેવાની છૂટ નથી. ચુકવણીના વિવાદ અને એજન્ટના વર્તનની ફરિયાદને સ્પષ્ટ રીતે અલગ સમજાવવી જોઈએ. આનાથી યોગ્ય અધિકારીને સમસ્યા અને માંગેલી કાર્યવાહી સમજવામાં મદદ મળે છે. હકીકત: ફોન પર જેલ મોકલવાની ધમકી કોર્ટનો આદેશ નથી. બીજી તરફ, અસલી સમન્સ કે વૈધાનિક નોટિસને માત્ર રિકવરી કોલ સમજીને અવગણશો નહીં.
RBIના વર્તમાન નિયમો શું કહે છે?
કોમર્શિયલ બેંકો અને NBFCs માટેના રિસ્પોન્સિબલ બિઝનેસ કંડક્ટ ડાયરેક્શન્સ, 2025 (જુલાઈ 2026 સુધીમાં અપડેટેડ વર્ઝન) તેમના કાર્યક્ષેત્રમાં ઓવરડ્યુ લોન રિકવરી દરમિયાન ધમકી, જાહેરમાં અપમાન, પરિવાર કે પરિચિતોની ગોપનીયતામાં દખલ અને ગેરમાર્ગે દોરતી રજૂઆતો પર પ્રતિબંધ મૂકે છે. કવર થયેલી રિકવરીમાં સવારે 8 વાગ્યા પહેલા અને સાંજે 7 વાગ્યા પછી બોરોવરને ફોન કરવો પણ પ્રતિબંધિત છે. માઇક્રોફાઇનાન્સ લોન માટે આ વિશેષ જોગવાઈઓનો બાકાત અને અલગ લાગુ નિયમો છે. [1] નિર્ધારિત સમયમાં પણ સતત પરેશાન કરવા, ગાળો બોલવા કે શરમજનક સ્થિતિમાં મૂકવાની મંજૂરી નથી. આઉટસોર્સ્ડ એજન્ટના વર્તનથી રેગ્યુલેટેડ લેન્ડર જવાબદારીથી અલગ થઈ જતો નથી. તમારા કિસ્સામાં સંસ્થાનો પ્રકાર અને સંબંધિત દિશાનિર્દેશો ઓળખો. દરેક પ્રાઇવેટ મનીલેન્ડર કે કોઈ અનધિકૃત એપને RBI ઓમ્બડ્સમેનના કાર્યક્ષેત્રમાં માની લેવું ખોટું છે. ફરિયાદમાં વાસ્તવિક ધિરાણકર્તાનું નામ લખો, માત્ર એપનું નામ નહીં.
શું બેંક ઘરે આવી શકે છે?
દરેક માન્ય સંપર્ક કે રિપેમેન્ટ રિમાઇન્ડર આપોઆપ હેરાનગતિ નથી. અધિકૃત પ્રતિનિધિ નિયમો મુજબ સંપર્ક કરી શકે છે, પરંતુ તેમની ઓળખ અને બેંકના અધિકૃતતા વિશે પૂછવું યોગ્ય છે. સંબંધિત એજન્સીની વિગતો બેંકના ઓફિશિયલ ચેનલથી તપાસો. જો કોઈ વ્યક્તિ કોઈ દસ્તાવેજ બતાવે તો તેની નકલ કે વિગતો સુરક્ષિત રાખો. OTP, PIN અને પાસવર્ડ એજન્ટને આપવાની જરૂર નથી. અનસિક્યોર્ડ પર્સનલ લોનમાં એજન્ટને સામાન્ય અંગત જપ્તીની શક્તિ મળી જતી નથી. સિક્યોર્ડ લોનમાં પણ રિપોઝેશનના કરાર, નોટિસ અને લાગુ કાનૂની પ્રક્રિયાનો પ્રશ્ન અલગ છે. તથ્યો જોયા વિના દરેક રિપોઝેશનને ચોરી કહેવું કે દરેક એજન્ટને સામાન લઈ જવા દેવો બંને ખોટા હોઈ શકે છે. જોરજબરદસ્તીથી પ્રવેશ, હિંસા કે સામાન લઈ જવાની ધમકી હોય તો સુરક્ષિત અંતર અને યોગ્ય સહાય પસંદ કરો.
ફરિયાદ માટે કયો રેકોર્ડ રાખવો?
તારીખ, સમય, ફોન નંબર, વ્યક્તિનું નામ, એજન્સી, કહેવાયેલા શબ્દો અને સાક્ષીની માહિતી લખો. WhatsApp કે SMSને મૂળ સ્વરૂપમાં રાખો. સ્ક્રીનશોટ ઉપયોગી છે, પરંતુ મૂળ મેસેજ અને ડિવાઇસ પણ મહત્વપૂર્ણ હોઈ શકે છે. રેકોર્ડને એડિટ કરીને એવો અર્થ ન બનાવો જે વાસ્તવિક વાતચીતમાં ન હતો. સંવેદનશીલ એકાઉન્ટ નંબરની માત્ર જરૂરી માહિતી ફરિયાદમાં આપો. કોલ રેકોર્ડિંગનો ઉપયોગ કરતી વખતે ગોપનીયતા, પ્રામાણિકતા અને કોર્ટમાં ઇલેક્ટ્રોનિક પુરાવાની જરૂરિયાતો અલગ પ્રશ્નો છે. દરેક રેકોર્ડિંગને આપોઆપ સ્વીકાર્ય માનીને જાહેર ન કરો. વકીલને મૂળ ફાઇલ અને તેના બનવાની પરિસ્થિતિ જણાવો. સોશિયલ મીડિયા પર અંગત નંબર અને પરિવારની વિગતો નાખવાને બદલે સંબંધિત અધિકારીને પુરાવા આપો. ખોટા પુરાવા ફરિયાદની વિશ્વસનીયતાને નુકસાન પહોંચાડે છે.
બેંકને લેખિત ફરિયાદ કેવી રીતે આપવી?
બેંકની વેબસાઇટ, સ્ટેટમેન્ટ કે ઓફિશિયલ એપ પર આપેલા ગ્રીવન્સ ચેનલ કે નોડલ ઓફિસરને લખો. શરૂઆતમાં લોન એકાઉન્ટનો જરૂરી રેફરન્સ આપો. પછી ઘટનાનો સંક્ષિપ્ત ક્રમ, સંબંધિત એજન્ટની વિગતો, ઉપલબ્ધ પુરાવા અને માંગેલી રાહત લખો. ઉદાહરણ તરીકે, અપમાનજનક કોલ્સ રોકવા, માત્ર અધિકૃત ચેનલથી સંપર્ક, એજન્સીની તપાસ અને લેખિત પ્રતિસાદ માંગવો સ્પષ્ટ રાહતો હોઈ શકે છે. ફરિયાદ મોકલવાની તારીખ અને સ્વીકૃતિ (acknowledgement) સુરક્ષિત રાખો. બેંકે કોલની ફરિયાદ સ્વીકારી છે, તેનો અર્થ એ નથી કે તેણે EMI રોકવાની પરવાનગી પણ આપી છે. રિપેમેન્ટ પ્રપોઝલ અલગથી લખો. બાકી રકમ વિવાદાસ્પદ હોય તો સ્ટેટમેન્ટ અને ચાર્જીસ બ્રેકઅપ માંગો. બે સમસ્યાઓ એક જ પત્રમાં હોય તો તેમને સ્પષ્ટ રીતે અલગ સમજાવો જેથી ફરિયાદ માત્ર ચુકવણી ટાળવાની માંગ ન લાગે. મુખ્ય કાનૂની બાબતો; સંપૂર્ણ શરતો લેખમાં વાંચો.
RBI CMS અને 2026 ઓમ્બડ્સમેન યોજના
રિઝર્વ બેંક-ઇન્ટિગ્રેટેડ ઓમ્બડ્સમેન સ્કીમ, 2026, 1 જુલાઈ 2026 થી લાગુ છે. પાત્રતા ધરાવતી સેવાઓમાં ખામી (deficiency in service)ની ફરિયાદ https://cms.rbi.org.in પર આપી શકાય છે. પહેલા રેગ્યુલેટેડ એન્ટિટીને ફરિયાદ કરવી જરૂરી છે. જવાબ ન આવે તો સામાન્ય ત્રીસ દિવસ કે લાગુ RBI/NPCI/કાર્ડ-નેટવર્ક નિયમમાં તેનાથી લાંબો રિસ્પોન્સ પીરિયડ, જે લાગુ હોય, તે જુઓ. જવાબથી અસંતુષ્ટ હોવા પર પણ સ્કીમની પાત્રતા ચકાસી શકાય છે. [2] ક્લોઝ 10માં સામાન્ય રીતે રિસ્પોન્સ પીરિયડ સમાપ્ત થયા પછી અથવા સંસ્થાના છેલ્લા સંચાર (communication) પછી, જે પછીનું હોય, તેના 90 દિવસની અંદર એસ્કેલેશન (escalation) કરવાની શરત છે. સમાન ફરિયાદ બીજી નિર્દિષ્ટ કાર્યવાહીમાં પેન્ડિંગ હોય કે મેરિટ્સ પર નક્કી થઈ ગઈ હોય તો મેન્ટેનેબિલિટી (maintainability) પ્રભાવિત થઈ શકે છે. અગાઉની ફરિયાદો માટે સેવિંગ્સ રૂલ્સ છે. પોલીસ ફરિયાદ હોવી એ દરેક સ્થિતિમાં આપોઆપ તે ફોરમને બાર (bar) નથી કરતું; તેનું સ્વરૂપ અને સ્કીમની શરતો ચકાસો.
પોલીસ ફરિયાદ ક્યારે યોગ્ય છે?
હિંસા, જબરદસ્તીથી પ્રવેશ, સંપત્તિને નુકસાન કે ફોજદારી ધાકધમકી (criminal intimidation) જેવા તથ્યો હોય તો પોલીસ ફરિયાદનો માર્ગ જુઓ. BNS (ભારતીય ન્યાય સંહિતા)ની કલમ 351 ફોજદારી ધાકધમકી સંબંધિત છે, પરંતુ દરેક કઠોર શબ્દ તે ગુનો સાબિત નથી કરતો. ધમકીની પ્રકૃતિ, ઉદ્દેશ્ય અને અન્ય કાનૂની શરતો મહત્વપૂર્ણ છે. ઘટનાને તમારા શબ્દોમાં તથ્યાત્મક રીતે લખો; માત્ર કાયદાની કલમ જોડવા માટે વાર્તાને મોટી ન બનાવો. [3] સંજ્ઞેય ગુના (cognizable offence)ની સૂચના અને અન્ય ફરિયાદોની પ્રક્રિયા અલગ હોઈ શકે છે. BNSS (ભારતીય નાગરિક સુરક્ષા સંહિતા)ની કલમ 173 સંજ્ઞેય ગુનાની સૂચના સંબંધિત છે. ઇલેક્ટ્રોનિક સૂચનાની જરૂરી પુષ્ટિ, સ્વીકૃતિ અને આગળની પ્રક્રિયા પર ધ્યાન આપો. ફરિયાદ આપવા પર FIR, ધરપકડ કે વળતર દરેક કિસ્સામાં આપોઆપ મળતું નથી. કાર્યવાહી ન થાય તો વકીલ ઉપલબ્ધ વરિષ્ઠ પોલીસ અધિકારી કે મેજિસ્ટ્રેટના વૈધાનિક માર્ગો સમજાવી શકે છે. [4]
કાનૂની નોટિસ શું કરી શકે છે?
વકીલની કાનૂની નોટિસ બેંક અને સંબંધિત એજન્સીને ઘટના, કાનૂની વાંધો અને માંગેલી કાર્યવાહી વિશે ઔપચારિક રીતે જણાવે છે. તેમાં તારીખો, રેકોર્ડ્સ, અગાઉની ફરિયાદો અને અપેક્ષિત પ્રતિસાદનો સમાવેશ કરો. તેના દ્વારા સંપર્કના સાચા માર્ગો, ખોટા આરોપો કે હેરાનગતિ રોકવા અને રેકોર્ડ સુરક્ષિત રાખવાની માંગ કરી શકાય છે. નોટિસનો મુસદ્દો તમારા વાસ્તવિક તથ્યો અને લાગુ કાયદાના આધારે હોવો જોઈએ. કાનૂની નોટિસ કોર્ટનો ઇન્જંક્શન (injunction) નથી અને તેનાથી રિપેમેન્ટ આપોઆપ સસ્પેન્ડ થતું નથી. દરેક ફરિયાદ પહેલા નોટિસ મોકલવી ફરજિયાત પણ નથી. તાત્કાલિક જોખમમાં નોટિસના જવાબની રાહ ન જુઓ. વળતર, ઇન્જંક્શન કે ગ્રાહક રાહત જેવા માર્ગો કેસની પાત્રતા અને પુરાવા પર નિર્ભર રહેશે. દરેક પ્રકારના લોન વિવાદમાં દરેક ફોરમ એકસરખો અધિકાર નથી ધરાવતું.
એક સંબંધિત સુપ્રીમ કોર્ટ નિર્ણય
મેનેજર, ICICI બેંક લિ. વિ. પ્રકાશ કૌર, (2007) 2 SCC 711, માં સુપ્રીમ કોર્ટે લોન રિકવરીમાં મજબૂર (strong-arm) યુક્તિઓની ટીકા કરી અને કાયદા દ્વારા માન્ય પ્રક્રિયા પર ભાર મૂક્યો. તેને દરેક પેમેન્ટ રિમાઇન્ડરને ગુનો કે દરેક રિપોઝેશનને અમાન્ય જાહેર કરતો સાર્વત્રિક આદેશ ન સમજો. આ નિર્ણય ધમકી અને બળજબરી દ્વારા વસૂલાત સામે મહત્વપૂર્ણ સંદર્ભ છે. કોર્ટનો નિર્ણય તમારા તથ્યો અને વર્તમાન કાયદા સાથે વાંચવામાં આવે છે. કોઈ વીડિયોમાં નિર્ણયનું નામ સાંભળીને એજન્ટને ગાળો આપવી કે દેવું માફીની જાહેરાત કરવી એ યોગ્ય નિષ્કર્ષ નથી. ફરિયાદમાં સંબંધિત વર્તન અને ઉપલબ્ધ પુરાવા જણાવો. આનાથી અધિકારીને વાસ્તવિક સમસ્યા પર નિર્ણય લેવાની તક મળે છે, માત્ર ભાવનાત્મક વિરોધ નથી દેખાતો.
વાતચીત અને ચુકવણીમાં સાવચેતી
એજન્ટને કહી શકો છો કે તમે લેખિત વિગતો અને અધિકૃત ચુકવણી ચેનલ ઇચ્છો છો. જે ચુકવણી શક્ય હોય, તેનો વાસ્તવિક પ્રપોઝલ બેંકને આપો. અંગત UPI ID કે રસીદ વિના રોકડ આપવાનું ટાળો; બેંકના ઓફિશિયલ ચેનલથી એકાઉન્ટની પુષ્ટિ કરો. કોઈએ ડિસ્કાઉન્ટ જણાવ્યું હોય તો મંજૂર થયેલા સેટલમેન્ટ લેટર વિના તેને અંતિમ સમાધાન ન માનો. દરેક જમા રકમનો પુરાવો રાખો. કોઈ મીટિંગમાં એકલા અસુરક્ષિત અનુભવો તો સુરક્ષિત જાહેર કે બેંક સેટિંગ અને વિશ્વાસપાત્ર વ્યક્તિની મદદ લો. શારીરિક સંઘર્ષ વધારવાની જરૂર નથી. ગંભીર તકલીફ હોય તો તમારા પરિવાર કે વિશ્વાસુ વ્યક્તિને જણાવો. આર્થિક સમસ્યા છુપાવીને સતત દબાણ સહન કરવું મુશ્કેલ બની શકે છે; સંવાદ અને દસ્તાવેજી પ્રક્રિયા સમાધાનની દિશામાં વધુ સારા પગલાં છે.
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
- શું ફરિયાદ પછી EMI બંધ કરી શકાય છે?
ના. ફરિયાદ આપોઆપ મોરેટોરિયમ (moratorium) કે સ્ટે (stay) નથી. શરતો બદલવા માટે અધિકૃત કરાર કે યોગ્ય આદેશ જોઈએ. - શું સાંજે સાત વાગ્યા પછીના બધા કોલ ગેરકાનૂની છે?
અહીં કવર થયેલા ઓવરડ્યુ લોન રિકવરી કોલ્સના નિયમની વાત છે. કોલનો ઉદ્દેશ્ય, સંસ્થા અને લાગુ દિશાનિર્દેશો જુઓ. - શું પરિવારને શરમજનક સ્થિતિમાં મૂકવું સ્વીકાર્ય છે?
કવર થયેલી રિકવરીમાં જાહેરમાં અપમાન અને પરિવારની ગોપનીયતામાં દખલગીરી પ્રતિબંધિત વર્તન હોઈ શકે છે. ઘટનાનો રેકોર્ડ રાખો અને લેખિત ફરિયાદ આપો. - શું કાનૂની નોટિસ મોકલતા જ કેસ સમાપ્ત થશે?
ના. નોટિસ એક ઔપચારિક સંચાર (formal communication) છે. અલગ રિકવરી કેસ કે કોર્ટ ઓર્ડરને યોગ્ય પ્રક્રિયામાં સંબોધિત કરવો પડે છે. - શું દરેક એપની ફરિયાદ RBI CMSમાં જશે?
ના. અંતર્ગત ધિરાણકર્તા (underlying lender), સ્કીમ કવરેજ અને ફરિયાદની પાત્રતા ચકાસો. અનધિકૃત કે ગુનાહિત મામલામાં બીજા માર્ગની જરૂર પડી શકે છે.
નિષ્કર્ષ
સુરક્ષા પહેલા રાખો, પુરાવા સુરક્ષિત કરો, બેંકને સ્પષ્ટ ફરિયાદ આપો અને ચુકવણીની ચર્ચા લેખિતમાં કરો. ગુનાહિત તથ્યો હોય તો પોલીસ સહાય લો. RBI CMS કે કાનૂની નોટિસનો ઉપયોગ તેમની વાસ્તવિક શરતોમાં કરો. માન્ય ફરિયાદનો ઉદ્દેશ્ય ખોટા રિકવરી વર્તનને રોકવાનો છે; ખોટો આરોપ કે દેવું ખતમ કરવાનો દાવો સમસ્યા વધારી શકે છે.
સંબંધિત લેખો
- ક્રેડિટ કાર્ડ બિલ ન ભરવા પર શું થશે?
- શું બેંક કાનૂની કેસ કરી શકે છે? જાણો સંપૂર્ણ સત્ય
- લોન સેટલમેન્ટમાં બેંકને ઓછા પૈસા કેવી રીતે આપવા? કાનૂની રીતે વન-ટાઇમ સેટલમેન્ટ (OTS) કરાવવાની પ્રક્રિયા
સત્તાવાર સ્ત્રોત
- [1] RBI — Commercial Banks Responsible Business Conduct Directions, paragraph 445: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/170MD.PDF ; NBFC Directions, paragraph 100: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/362MD26CA543937BA439A97E1BCFC08CF5808.PDF
- [2] RBI — Integrated Ombudsman Scheme, 2026, official announcement with scheme link: https://www.rbi.org.in/Scripts/BS_PressReleaseDisplay.aspx?prid=62052 ; complaint portal: https://cms.rbi.org.in
- [3] ગૃહ મંત્રાલય — BNS, કલમ 351: https://www.mha.gov.in/sites/default/files/2024-04/250883_english_01042024.pdf
- [4] ગૃહ મંત્રાલય — BNSS, કલમ 173: https://www.mha.gov.in/sites/default/files/2024-04/250884_2_english_01042024.pdf
વિસ્તૃત કાનૂની અસ્વીકરણ
આ સામગ્રી હિંસા, બદલો, ખોટા આરોપો, દેવું ટાળવા કે કોર્ટના આદેશની અવગણનાને પ્રોત્સાહન આપતી નથી. માહિતી સામાન્ય છે અને વ્યક્તિગત તથ્યો તથા વર્તમાન નિયમો મુજબ ચકાસવી પડશે. FIR, ધરપકડ, વળતર, દેવું માફી કે AdSense મંજૂરીની કોઈ ગેરંટી નથી. વ્યક્તિગત કાર્યવાહી કરતા પહેલા વકીલની સલાહ લેવી. આ અસ્વીકરણ કોઈ વૈધાનિક અધિકાર કે જવાબદારીને સમાપ્ત કરતું નથી.