काय आहे पर्सनल लोन डिफॉल्ट आणि त्याचे परिणाम?
आजच्या काळात पर्सनल लोन (Personal Loan) घेणे खूप सोपे झाले आहे. अनेक बँका आणि वित्तीय संस्था सहजपणे कर्ज देतात. मात्र, अनेकदा आर्थिक अडचणींमुळे किंवा इतर कारणांमुळे कर्जाची परतफेड करणे कठीण होते. जेव्हा तुम्ही कर्जाचे हप्ते (EMI) वेळेवर भरू शकत नाही, तेव्हा त्याला ‘लोन डिफॉल्ट’ म्हणतात. डिफॉल्ट झाल्यास काय होते, पोलीस कारवाई होऊ शकते का, आणि तुमचे कायदेशीर अधिकार काय आहेत, हे समजून घेणे महत्त्वाचे आहे.
EMI न भरल्यास पोलीस अटक करू शकतात का?
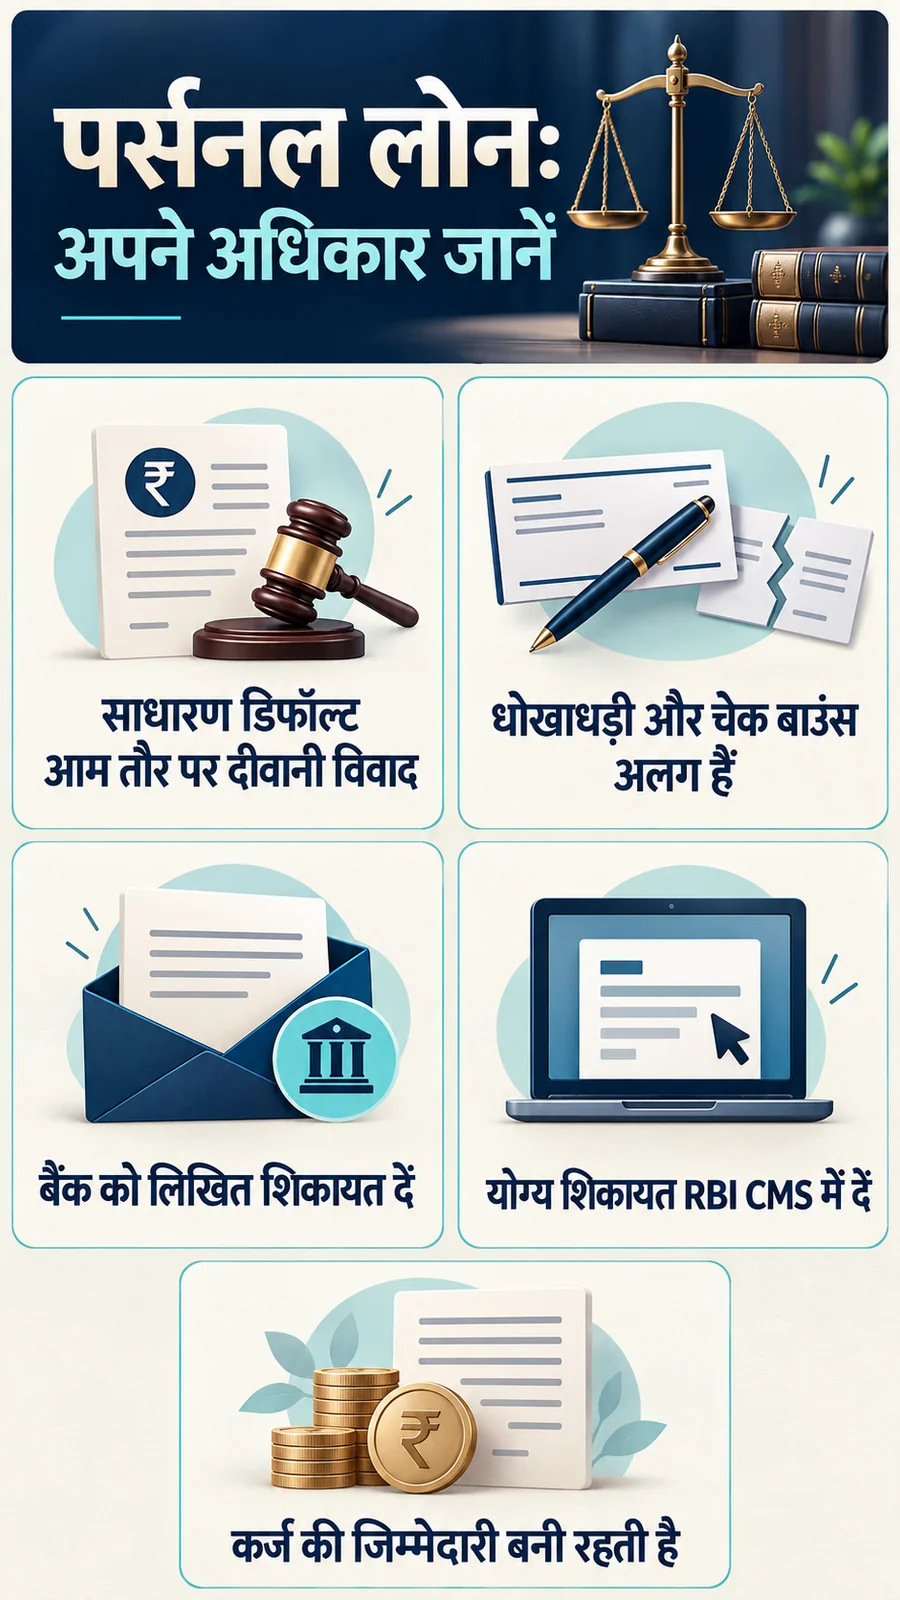
सर्वात मोठा प्रश्न हा आहे की, जर तुम्ही पर्सनल लोनचे हप्ते भरू शकला नाहीत, तर पोलीस तुम्हाला अटक करू शकतात का? याचे सरळ उत्तर आहे की, सामान्यतः EMI न भरल्यामुळे थेट पोलीस अटक करत नाहीत. कर्ज फेडण्याची असमर्थता हा सहसा दिवाणी (Civil) स्वरूपाचा वाद असतो. याचा अर्थ, कर्जदार आणि कर्ज देणारी संस्था यांच्यातील हा एक करार असतो, ज्याचे उल्लंघन झाल्यास दिवाणी न्यायालयात दाद मागता येते. वसुली एजंट (Recovery Agent) तुम्हाला धमकावून किंवा घाबरवून अटक करवून घेऊ शकत नाही.
मात्र, याचा अर्थ असा नाही की कर्ज संपले किंवा प्रत्येक प्रकरण दिवाणीच असते. काही विशिष्ट परिस्थितींमध्ये कायदेशीर कारवाई गंभीर होऊ शकते:
- फसवणूक (Cheating): जर कर्ज घेताना तुम्ही जाणीवपूर्वक खोटी माहिती दिली असेल, बनावट कागदपत्रे सादर केली असतील किंवा फसवणूक करण्याचा तुमचा हेतू सुरुवातीपासूनच असेल, तर हे फौजदारी (Criminal) स्वरूपाचे प्रकरण ठरू शकते. भारतीय न्याय संहिता (BNS) च्या कलम ३१८ नुसार फसवणुकीचे नियम लागू होऊ शकतात.
- चेक बाउंस (Cheque Bounce): कर्जाची परतफेड म्हणून दिलेला चेक बाउंस झाल्यास, चेक बाऊन्स कायद्यानुसार (NI Act, Section 138) फौजदारी कारवाई होऊ शकते. यासाठी वेगळी कायदेशीर प्रक्रिया आहे.
- न्यायालयीन आदेशाचे उल्लंघन: जर न्यायालयाने कर्ज वसुलीबाबत कोणताही आदेश दिला असेल आणि तुम्ही त्याचे पालन केले नाही, तर ते गंभीर ठरू शकते.
म्हणून, वसुली एजंटकडून येणाऱ्या धमक्या आणि खरी पोलीस किंवा न्यायालयीन नोटीस यातील फरक ओळखणे महत्त्वाचे आहे. कोणत्याही नोटीसची सत्यता पडताळून पाहा आणि कायदेशीर सल्ला घ्या.
डिफॉल्ट आणि फसवणूक यातील फरक
नोकरी गमावणे किंवा अचानक आर्थिक संकट येणे यामुळे कर्जाची परतफेड करणे कठीण होऊ शकते. अशा परिस्थितीत, जर तुमचा हेतू प्रामाणिक असेल, तर त्याला फसवणूक म्हणता येत नाही. कायद्यानुसार, प्रामाणिकपणे सुरू झालेल्या व्यवहारात नंतर येणारी अडचण आणि सुरुवातीपासूनच फसवण्याचा हेतू यात मोठा फरक आहे. बनावट ओळखपत्र किंवा उत्पन्नाचे बनावट कागदपत्रे सादर करणे हे प्रकरण गंभीर बनवू शकते.
जर तुमच्यावर फसवणुकीचा आरोप असेल, तर तो सिद्ध करणे आवश्यक आहे. केवळ आरोप करणे पुरेसे नाही. जर पोलीस संपर्क साधत असतील, तर त्यांची ओळख आणि अधिकृतता तपासा. वकिलाचा सल्ला घ्या आणि कायदेशीर प्रक्रियेत सहकार्य करा.
चेक आणि इलेक्ट्रॉनिक मँडेटवर विशेष लक्ष
कर्जासाठी दिलेला चेक बाउंस झाल्यास, संबंधित कायद्यानुसार (NI Act, Section 138) कारवाई होऊ शकते. यासाठी एक विशिष्ट कायदेशीर प्रक्रिया आहे, ज्यात नोटीस देणे आणि तक्रार दाखल करणे समाविष्ट आहे. कर्जाची रक्कम आणि चेक बाउंस हे आर्थिकदृष्ट्या संबंधित असले तरी, त्यांची कायदेशीर प्रक्रिया वेगळी असते.
त्याचप्रमाणे, इलेक्ट्रॉनिक पेमेंट मँडेट (उदा. ECS/NACH) अयशस्वी झाल्यासही संबंधित कायद्यानुसार कारवाई होऊ शकते. याला केवळ तांत्रिक बिघाड न मानता, कायदेशीर दृष्ट्या तपासणे आवश्यक आहे.
बँक कर्ज वसुली कशी करू शकते?
कर्जदार आणि कर्ज देणारी संस्था यांच्यातील करारानुसार, बँक विविध मार्गांनी वसुली करू शकते:
- दिवाणी दावा (Civil Suit): बँक न्यायालयात दिवाणी दावा दाखल करून थकबाकी वसूल करू शकते.
- लवाद (Arbitration): जर करारामध्ये लवादाची तरतूद असेल, तर बँक लवादाद्वारे वसुली करू शकते.
- इतर कायदेशीर मार्ग: कायद्याने परवानगी दिलेल्या इतर मार्गांचा अवलंब केला जाऊ शकतो.
बँक तुमच्या परवानगीशिवाय किंवा न्यायालयाच्या आदेशाशिवाय तुमची मालमत्ता जप्त करू शकत नाही. ‘अनसिक्योर्ड लोन’ (Unsecured Loan) म्हणजे ज्या कर्जासाठी कोणतीही मालमत्ता तारण नसते, तरीही कायदेशीर प्रक्रियेनंतर वसुली शक्य आहे.
दिवाणी कार्यवाहीतही अटकेची शक्यता?
सामान्यतः दिवाणी प्रकरणात थेट अटक होत नाही. मात्र, दिवाणी प्रक्रिया संहितेच्या (CPC) कलम ५१ नुसार, काही विशिष्ट परिस्थितीत, जसे की व्यक्तीकडे पैसे असूनही भरण्यास नकार देत असेल किंवा हेतुपुरस्सर न्यायालयाच्या आदेशांचे उल्लंघन करत असेल, तर न्यायालयाच्या आदेशाने अटक होऊ शकते. पण हे अत्यंत दुर्मिळ आहे आणि त्यासाठी न्यायालयाचे समाधान होणे आवश्यक आहे.
केवळ आर्थिक अडचण हे अटकेचे कारण ठरू शकत नाही. त्यामुळे, तुमच्या आर्थिक परिस्थितीचे योग्य रेकॉर्ड ठेवा आणि न्यायालयाच्या आदेशांना गांभीर्याने घ्या.
वसुली एजंटच्या मर्यादा काय आहेत?
भारतीय रिझर्व्ह बँकेने (RBI) बँका आणि NBFCs साठी वसुली एजंट्सच्या वर्तनावर काही नियम लागू केले आहेत. या नियमांनुसार, वसुली एजंट्स खालील गोष्टी करू शकत नाहीत:
- धमकी देणे किंवा अपमान करणे.
- खाजगी आयुष्यात हस्तक्षेप करणे.
- अनामिक किंवा धमकावणारे कॉल्स करणे.
- सकाळी ८ वाजण्यापूर्वी किंवा संध्याकाळी ७ वाजल्यानंतर कॉल करणे.
- ग्राहकाला चुकीची माहिती देणे.
जर वसुली एजंट या नियमांचे उल्लंघन करत असेल, तर तुम्ही बँकेकडे किंवा थेट RBI कडे तक्रार करू शकता. लक्षात ठेवा की, एजंटच्या गैरवर्तनाची जबाबदारी अंतिमरित्या बँकेवरच असते.
बँकेकडे लेखी तक्रार कशी करावी?
जर तुम्हाला बँकेकडून किंवा वसुली एजंटकडून त्रास होत असेल, तर पहिली पायरी म्हणजे बँकेच्या ‘ग्रिव्हन्स रिड्रेसल ऑफिसर’ (Grievance Redressal Officer) कडे लेखी तक्रार करणे. तुमच्या तक्रारीत खालील गोष्टी स्पष्टपणे नमूद करा:
- कर्ज खाते क्रमांक (Loan Account Number).
- घडलेल्या घटनांचा तपशील.
- तुमच्याकडे असलेले पुरावे (उदा. मेसेज, कॉल रेकॉर्ड).
- तुम्हाला काय मदत हवी आहे.
तक्रारीची पोचपावती (Acknowledgement) घ्यायला विसरू नका. कोणत्याही अनोळखी व्यक्तीला फोनवर तुमची वैयक्तिक किंवा आर्थिक माहिती देऊ नका.
RBI ऑम्बुड्समनकडे तक्रार कधी करावी?
जर बँकेने तुमच्या तक्रारीवर ३० दिवसांच्या आत समाधानकारक प्रतिसाद दिला नाही, किंवा दिलेल्या प्रतिसादाने तुम्ही समाधानी नसाल, तर तुम्ही RBI च्या इंटिग्रेटेड ऑम्बुड्समन स्कीम (Integrated Ombudsman Scheme, 2026) अंतर्गत तक्रार दाखल करू शकता. यासाठी RBI च्या CMS पोर्टलवर (https://cms.rbi.org.in) संपर्क साधावा लागतो.
लक्षात ठेवा: ऑम्बुड्समनकडे तक्रार करण्यापूर्वी बँकेकडे तक्रार करणे अनिवार्य आहे.
RBI तक्रारीतून काय अपेक्षा करू नये?
RBI ऑम्बुड्समन स्कीम ही सेवांमधील त्रुटी (Service Deficiency) दूर करण्यासाठी आहे. यातून कर्ज माफ होण्याची (Loan Waiver), व्याजात सूट मिळण्याची किंवा नवीन कर्ज मिळण्याची हमी मिळत नाही. बँकेच्या व्यावसायिक निर्णयांमध्ये ऑम्बुड्समन सहसा हस्तक्षेप करत नाही.
कर्ज पुनर्रचना (Restructuring) किंवा सेटलमेंट कसे मागावे?
जर तुमची आर्थिक परिस्थिती बदलली असेल, तर तुम्ही बँकेकडे कर्जाची पुनर्रचना किंवा सेटलमेंटसाठी विनंती करू शकता. यासाठी तुम्हाला तुमच्या आर्थिक स्थितीचे प्रामाणिक विवरण द्यावे लागेल आणि परतफेडीचा व्यवहार्य प्रस्ताव मांडावा लागेल. यामध्ये कर्जाचा कालावधी वाढवणे, हप्त्यांची रक्कम बदलणे किंवा काही प्रमाणात तडजोड (Settlement) करणे यांचा समावेश असू शकतो.
कोणत्याही सेटलमेंटवर सहमत होण्यापूर्वी, सर्व अटी व शर्ती लेखी स्वरूपात घ्या आणि त्या काळजीपूर्वक वाचा.
वारंवार विचारले जाणारे प्रश्न (FAQs)
प्रश्न १: तीन EMI थकल्यास वसुली एजंट अटक करेल का?
उत्तर: नाही, वसुली एजंटला अटक करण्याचा अधिकार नाही. अटक केवळ कायदेशीर प्रक्रियेद्वारेच होऊ शकते, ज्याचा आधार वेगळा असतो.
प्रश्न २: कर्जदार व्यक्तीच्या कुटुंबातील सदस्य आपोआप कर्जदार ठरतात का?
उत्तर: केवळ नातेसंबंध पुरेसे नाहीत. जर कुटुंबातील सदस्य सह-कर्जदार (Co-borrower) किंवा जामीनदार (Guarantor) असतील, तरच त्यांची जबाबदारी निश्चित होते.
प्रश्न ३: RBI तक्रारीमुळे व्याजाची आकारणी थांबते का?
उत्तर: केवळ तक्रार दाखल केल्याने व्याज थांबत नाही. यासाठी बँकेसोबतच्या करारानुसार आणि नियमांनुसार कार्यवाही होते.
प्रश्न ४: बँक माझ्यावर केस करू शकते का?
उत्तर: होय, बँक कर्ज वसुलीसाठी दिवाणी किंवा काही विशिष्ट परिस्थितीत फौजदारी कारवाई करू शकते.
प्रश्न ५: दुसऱ्या अॅपमधून कर्ज घेऊन EMI भरणे योग्य आहे का?
उत्तर: हे धोकादायक ठरू शकते. यामुळे कर्जाचा बोजा वाढू शकतो. प्रथम मूळ कर्जदाराशी चर्चा करा आणि स्वतंत्र आर्थिक सल्ला घ्या.
निष्कर्ष
पर्सनल लोन फेडले नाही तर लगेच पोलीस अटक करतील अशी भीती बाळगण्याची गरज नाही. मात्र, कर्जाची परतफेड करणे ही तुमची कायदेशीर जबाबदारी आहे. आर्थिक अडचणी आल्यास, लपून बसण्याऐवजी किंवा फसवणूक करण्याऐवजी, कर्ज देणाऱ्या संस्थेशी संपर्क साधा, तुमच्या अडचणी सांगा आणि परतफेडीसाठी व्यवहार्य तोडगा काढा. कायदेशीर नोटीस किंवा वसुली एजंटकडून त्रास झाल्यास, त्वरित कायदेशीर सल्ला घ्या. RBI च्या नियमांचे पालन करणे बँकांसाठी बंधनकारक आहे आणि तुमच्या तक्रारींचे निवारण करण्यासाठी यंत्रणा उपलब्ध आहे.