हेल्थ इंश्योरेंस क्लेम में कटौती हुई? पहले पूरी deduction sheet लें
अस्पताल का बिल ₹2 लाख आया, लेकिन हेल्थ इंश्योरेंस ने ₹1.45 लाख ही मंजूर किए। बाकी पैसे आपको देने पड़े। ऐसे में पहला सवाल सिर्फ “कंपनी ने कम पैसे क्यों दिए?” नहीं होना चाहिए। पूछें कि कौन सी मद में कितनी कटौती हुई, किस policy clause पर हुई और उसका calculation क्या है। इन्हीं बातों से सही शिकायत बनेगी।
हर कटौती गलत नहीं होती, लेकिन हर अस्पष्ट कटौती को चुपचाप स्वीकार करना भी जरूरी नहीं। Room-rent limit, co-pay, deductible, non-payable items और reasonable & customary charges अलग बातें हैं। इस लेख में इन्हें समझकर insurer से जवाब माँगने का तरीका दिया गया है।
बिल से पैसे कटने की पाँच अलग वजहें
| कटौती | क्या जाँचें? |
|---|---|
| Room-rent limit | आपका कमरा policy की पात्र श्रेणी/सीमा में था? |
| Proportionate deduction | ऊँचे कमरे के कारण कौन से associated charges घटाए गए? |
| Co-pay या deductible | Policy में आपका तय हिस्सा/रकम और गणना क्या है? |
| Non-payable या sub-limit | विशिष्ट मद excluded थी, add-on था या इलाज पर अलग सीमा थी? |
| Reasonable & customary | कंपनी ने किस rate, comparison और परिस्थिति से शुल्क ज्यादा माना? |
एक ही bill में कई कारण हो सकते हैं। किसी दवा की कटौती room-rent के नाम पर हुई है या अलग exclusion के कारण, यह फर्क जरूरी है। कुल रकम देखकर सभी deductions को “TPA की मनमानी” बताने के बजाय हर line item अलग करें।
TPA claim process में सहयोग कर सकता है, लेकिन policy insurer की होती है। TPA से clarification लेते हुए formal grievance insurer के प्रकाशित grievance officer को भी भेजें। केवल hospital desk की मौखिक बात को final written decision न मानें।
Reasonable & customary charges का मतलब क्या है?
यह शब्द आम तौर पर provider के सामान्य शुल्क और उसी क्षेत्र में समान सेवाओं के prevailing charges से जुड़ा है, जिसमें बीमारी/चोट की प्रकृति भी देखी जाती है। एक insurer की प्रकाशित policy wording इसका उदाहरण देती है। अपने plan की वास्तविक definition देखें; दूसरी policy आपके contract का विकल्प नहीं है।
अगर doctor fee या OT charge ज्यादा बताकर कटौती हुई, तो लिखित में पूछें: कौन सी clause लगी, स्वीकार्य rate कितना माना, comparison किस प्रकार के इलाज/अस्पताल से किया और मरीज की complexity पर क्या विचार हुआ?
अस्पताल से itemised bill, लागू tariff, package breakup और disputed charge का स्पष्टीकरण माँगें। मेडिकल जरूरत विवादित हो तो treating doctor से उसी विशिष्ट मद का कारण लिखित में देने का अनुरोध करें। डॉक्टर से bill बढ़ाने या उपचार का तथ्य बदलने को न कहें।
“एक सरकारी tariff database नहीं दिखाया, इसलिए सारी कटौती अपने आप अवैध” जैसी सार्वभौमिक बात सही आधार नहीं है। जरूरत है policy और लागू नियम के अनुसार स्पष्ट कारण व उपयुक्त प्रमाण की। महँगा bill अपने आप गलत नहीं, और अस्पताल ने bill किया इसलिए हर मद automatically covered भी नहीं।
Room-rent के कारण पूरे बिल पर कटौती क्यों जाँचनी चाहिए?
कुछ policies में पात्र कमरे से ऊपर की श्रेणी लेने पर कमरे का अंतर और उससे जुड़े कुछ medical charges proportionately कम किए जा सकते हैं। कारण यह हो सकता है कि hospital room category के हिसाब से doctor/OT/procedure charges भी बदलता हो। पहले देखें कि यह शर्त आपके policy schedule और wording में है या नहीं।
FACT: IRDAI के proportionate-deduction निर्देशों में associated expenses की स्पष्ट definition और differential billing की जाँच महत्वपूर्ण है। Pharmacy/consumables, implants/medical devices, diagnostics को इस definition में रखने तथा ICU charges पर room-category proportionate deduction लगाने पर प्रतिबंध बताए गए हैं। इसका मतलब यह नहीं कि ये मद अन्य लागू exclusions/limits से मुक्त हैं।
स्रोत: IRDAI circular सूची — 11 जून 2020, IRDAI/HLT/REG/CIR/151/06/2020। Policy version और बाद के लागू नियम साथ जाँचें।
सरल उदाहरण: eligible room ₹4,000 और actual ₹6,000 हो तो कुछ policies में अनुपात 4,000/6,000 यानी लगभग 66.67% हो सकता है। लेकिन यह उदाहरण पूरे bill का भुगतान निकालने का universal formula नहीं है। किन heads पर यह लागू है, अस्पताल differential billing करता है या नहीं और दूसरी limits क्या हैं, अलग जाँचेंगे।
यदि अस्पताल सभी room categories में किसी procedure का समान शुल्क लेता है, तो उसका लिखित tariff/confirmation शिकायत में उपयोगी हो सकता है। “दूसरा कमरा खाली नहीं था” बताने के लिए availability record रखें; इससे contractual limit अपने आप खत्म होने की गारंटी नहीं बनती।
Cashless है तो क्या पूरा bill covered है?
Cashless भुगतान का तरीका है; यह हर expense की coverage guarantee नहीं है। शुरू का pre-authorisation, final enhancement और discharge settlement अलग चरण हैं। खर्च बढ़ने पर hospital insurance desk से समय पर revised request और insurer का जवाब माँगें।
Final bill, authorised amount, hospital discount, insurer payment और patient payment का मिलान करें। जो रकम insurer ने hospital से negotiate की है, उसे patient से collect किया जा रहा है तो hospital और insurer दोनों से contractual basis पूछें। बिना लिखित clarification यह तय न करें कि हर अंतर आपको ही देना है।
यदि आपने रकम दी है तो receipt और payment reference रखें। विरोध की छोटी लिखित सूचना देना रिकॉर्ड में मदद कर सकता है, लेकिन “under protest” लिखने से refund सुनिश्चित नहीं होता। disputed amount और complaint अलग नोट में लिखें।
अस्पताल में रहते समय medical care से जुड़े निर्णय treating team के साथ लें। Claim grievance को लंबा करने के लिए इलाज या चिकित्सकीय discharge निर्णय न बदलें। बिल विवाद और patient safety अलग प्राथमिकताएँ हैं।
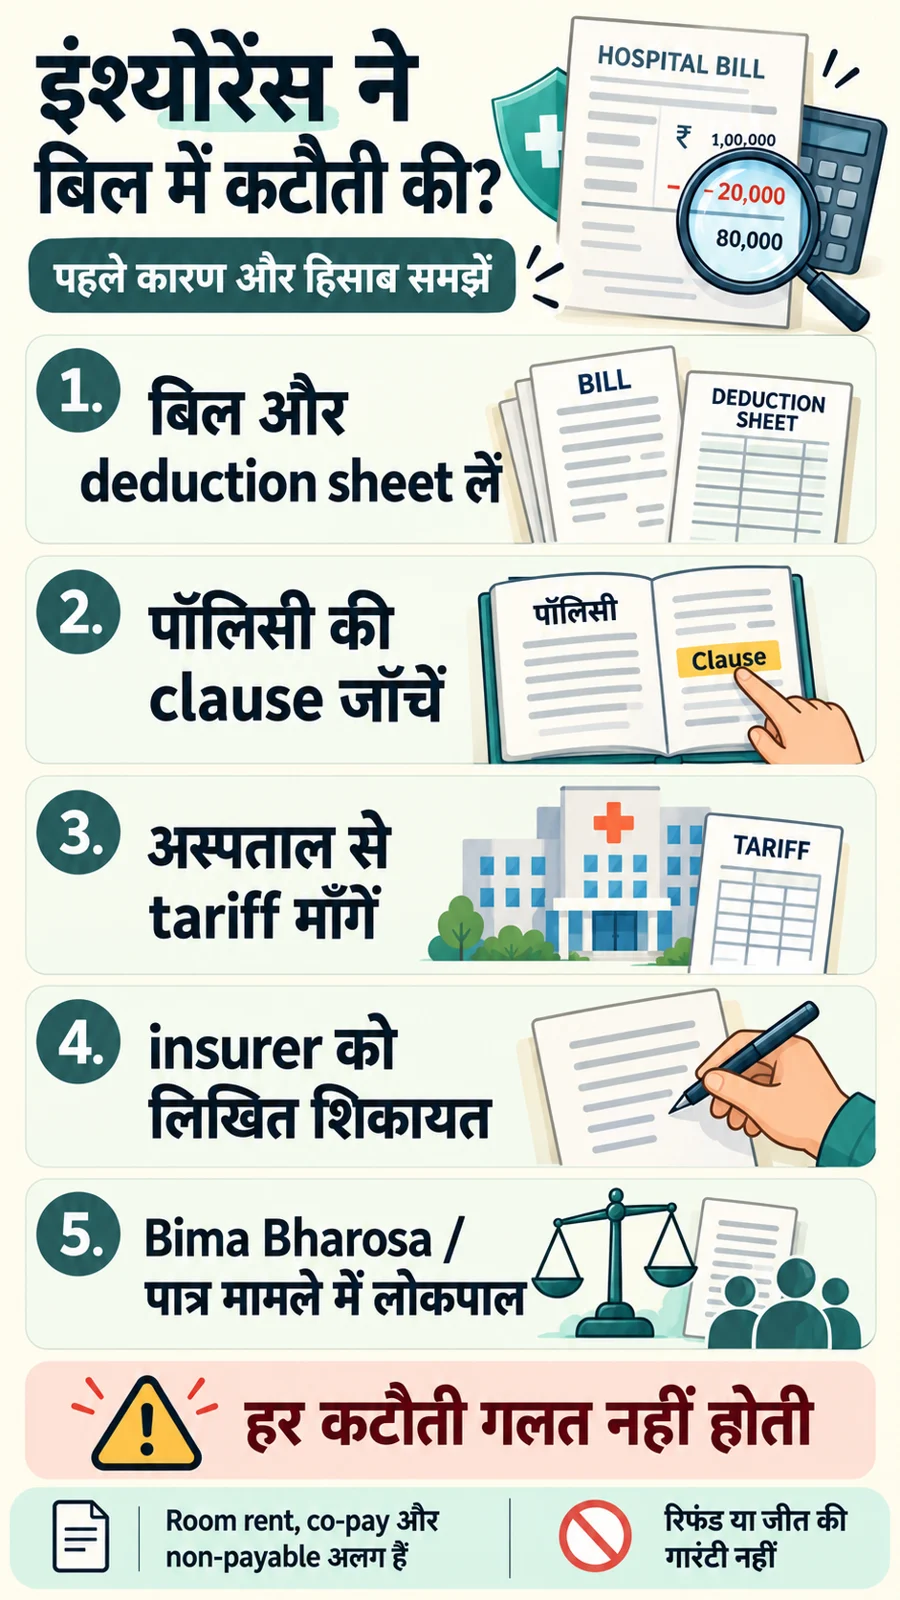
शिकायत: insurer से Bima Bharosa और लोकपाल तक
- Insurer grievance officer: policy/claim number, disputed deductions, मांगी गई राहत और प्रमाण के साथ शिकायत करें। acknowledgment और complaint number रखें।
- Bima Bharosa: समाधान न मिले या जवाब संतोषजनक न हो तो IRDAI portal पर complaint दर्ज/track करें। यह grievance monitoring व्यवस्था है, हर विवाद पर अपने आप refund decree नहीं।
- Insurance Ombudsman: पहले insurer को representation देने के बाद, असंतोषजनक response या एक महीने जवाब न मिलने पर लागू पात्रता देखें। आधिकारिक complaint portal सीमा और समयसीमा बताता है।
Bima Bharosa homepage 14 दिनों में complaint attend करने की बात कहता है। इसे “14 दिन में claim refund मिल जाएगा” या लोकपाल की अलग admissibility conditions खत्म होने के अर्थ में न लें। complaint registration, response और adjudication अलग हैं।
लोकपाल के प्रकाशित नियमों में ₹50 लाख की monetary सीमा और सामान्यतः rejection से, या बिना जवाब के एक महीने की अवधि समाप्त होने से, एक वर्ष में शिकायत का प्रावधान है। यह sum insured का सरल cutoff समझकर निर्णय न लें; अपने loss/relief और वर्तमान form की पात्रता देखें।
CIO FAQ के अनुसार शिकायत शुल्क रहित है और lawyer के माध्यम से जाना जरूरी नहीं। उसी subject पर court, consumer forum या arbitration में मामला pending/decided हो तो लोकपाल में maintainability का सवाल है। एक साथ सभी मंचों पर समान complaint न भेजें।
खारिज या disputed deductions का मुद्दा स्पष्ट करें: कुल hospital bill नहीं, वास्तव में किस ₹[रकम] के पुनर्विचार की मांग है। interest/compensation माँगना और उसका मिलना अलग है। 90% जीत या तय 8–9% ब्याज की गारंटी नहीं है।
दस्तावेजों की चेकलिस्ट और शिकायत का नमूना
- Policy schedule, पूरी wording, Customer Information Sheet और applicable endorsements/add-ons।
- Itemised final bill, receipts, discharge summary और जरूरी medical reports।
- Deduction/settlement sheet, insurer/TPA communication और cashless authorisations।
- Hospital tariff/package breakup और doctor clarification, यदि संबंधित हो।
- पहली grievance, acknowledgment, जवाब और एक छोटी तारीखवार timeline।
एक comparison sheet बनाएँ: billed amount, allowed amount, deduction reason और आपका objection। केवल उन medical records को आधिकारिक चैनल पर साझा करें जो complaint के लिए जरूरी हैं। सार्वजनिक WhatsApp groups में patient documents न डालें।
विषय: Health claim [नंबर] में ₹[रकम] कटौती का पुनर्विचार
Policy [नंबर] के claim में [मद] पर ₹[कटौती] [दिए गए कारण] से घटाए गए हैं। कृपया लागू policy clause, rate/benchmark और item-wise calculation दें। मेरे objection का आधार [tariff/room eligibility/add-on/medical clarification] है; प्रमाण संलग्न हैं। कृपया प्रत्येक disputed head का पुनर्विचार कर कारण सहित written decision दें और गलत कटौती पाए जाने पर देय रकम लौटाएँ। संलग्न: policy, bill, deduction sheet, receipts और संबंधित explanation।
Advice
Hospital और insurer के जवाब अलग folders में रखें। किसी settlement/discharge voucher में full-and-final waiver हो तो समझे बिना हस्ताक्षर न करें। fake bill या बदली हुई medical history से claim न करें। किसी intermediary को refund के लिए OTP, UPI PIN या QR payment न दें। Bima Bharosa किसी तरह का भुगतान नहीं माँगता।
संबंधित लेख: अस्पताल बिल के कारण मरीज या शव रोक ले तो क्या करें?
FAQ
क्या reasonable & customary कटौती हमेशा गलत होती है?
नहीं। Policy definition, basis और case-specific evidence देखें; अस्पष्ट या अनुपयुक्त comparison को challenge कर सकते हैं।
क्या room limit पार होने पर हर मद proportionately घट सकती है?
पूरे bill पर automatic एक जैसा ratio न मानें। Associated heads, differential billing और लागू exclusions/limits देखें।
Consumables पर कटौती न हो सकती तो पूरा पैसा मिलेगा?
Room-category proportionate deduction से अलग, policy में non-payable या add-on coverage की शर्त लागू हो सकती है।
क्या TPA को email करना पर्याप्त है?
Formal complaint insurer grievance officer को भी दें और acknowledgment रखें।
क्या लोकपाल में refund और ब्याज निश्चित है?
नहीं। Relief policy, प्रमाण और निर्णय पर निर्भर है; complaint दर्ज करना जीत की गारंटी नहीं।
सामान्य insurance/legal awareness; व्यक्तिगत medical या legal advice नहीं। स्रोत जाँच: 14 अक्टूबर 2026। अपनी policy version और वर्तमान official complaint rules देखें।