2026లో ఆదాయపు పన్ను రిటర్న్ (ITR) ఫైలింగ్: పూర్తి గైడ్
ఆదాయపు పన్ను రిటర్న్ (ITR) ఫైల్ చేయడం అనేది కేవలం ఒక ఫారం సమర్పించడం మాత్రమే కాదు. ఇది మీ మొత్తం సంవత్సరం ఆదాయ రికార్డులు, ఇప్పటికే చెల్లించిన పన్ను, తగ్గింపులు/క్లెయిమ్లు మరియు బ్యాంక్ వివరాలను అధికారిక స్టేట్మెంట్లో సరిపోల్చే ప్రక్రియ. 2026లో ITR ఫైల్ చేసే ముందు, “నా ఆదాయం ఏయే మార్గాల నుండి వచ్చింది?” మరియు “దానికి నా దగ్గర ఏ రుజువులు ఉన్నాయి?” అనే రెండు ప్రశ్నలకు సమాధానం సిద్ధం చేసుకోండి. ఈ గైడ్ ITR-1 మరియు ITR-2 మధ్య ఆచరణాత్మక వ్యత్యాసాన్ని వివరిస్తుంది, డాక్యుమెంట్ల చెక్లిస్ట్, పోర్టల్లో దశలవారీ ప్రక్రియ, రీఫండ్ ఆలస్యం కావడానికి సాధారణ తప్పులు మరియు తరచుగా అడిగే ప్రశ్నలను అందిస్తుంది.
ముఖ్య గమనిక: “ITR 2026” అని చెప్పినప్పుడు, ఫైలింగ్ సంవత్సరం, ఆర్థిక సంవత్సరం మరియు అసెస్మెంట్ సంవత్సరం (AY) గందరగోళానికి గురిచేస్తాయి. ఈ గైడ్ ప్రక్రియను అర్థం చేసుకోవడానికి ఉద్దేశించబడింది; నిర్దిష్ట పన్ను రేట్లు, మినహాయింపులు, గడువు తేదీలు లేదా అర్హతలను తుదిగా పరిగణించవద్దు. ఎల్లప్పుడూ incometax.gov.in లో ప్రస్తుత సూచనలతో ఫారం, AY, గడువులు మరియు నియమాలను ధృవీకరించండి.
అసెస్మెంట్ సంవత్సరం (AY) మరియు ఫైలింగ్ సంవత్సరం: సరైనదాన్ని ఎలా ఎంచుకోవాలి?
పన్ను భాషలో, ఆర్థిక సంవత్సరం (ఏ సంవత్సరంలో ఆదాయం సంపాదించబడింది) మరియు అసెస్మెంట్ సంవత్సరం (ఏ సంవత్సరంలో ఆ ఆదాయం యొక్క రిటర్న్ అంచనా వేయబడుతుంది) వేర్వేరు లేబుల్స్ కావచ్చు. వార్తలు, యజమాని ఇమెయిల్లు మరియు యాప్లు కొన్నిసార్లు “2026 రిటర్న్” అని సూచిస్తాయి, అయితే పోర్టల్లో మీరు AYని ఎంచుకోవాలి. ఊహించి సంవత్సరాన్ని ఎంచుకోవద్దు. లాగిన్ అయిన తర్వాత, ప్రస్తుత ఫైలింగ్ సీజన్లో పోర్టల్ చూపించే AYని ఫారం 16/AIS మరియు అధికారిక సూచనలతో సరిపోల్చండి. మీరు పాత సంవత్సరం యొక్క ఆలస్యమైన, సవరించిన లేదా నవీకరించబడిన రిటర్న్ను చూస్తున్నట్లయితే, దాని మార్గం మరియు అర్హత భిన్నంగా ఉండవచ్చు.
అదేవిధంగా, గడువు తేదీ, ఆలస్య రుసుము, వడ్డీ, కొత్త/పాత పన్ను విధానం ఎంపిక, తగ్గింపు ఫీల్డ్లు మరియు ITR ఫారమ్ల అర్హతను గత సంవత్సరం జ్ఞాపకం నుండి కాపీ చేయవద్దు. ప్రస్తుత ఫారం మరియు సూచనలను incometax.gov.in లో మాత్రమే ధృవీకరించండి. ఈ కథనంలో ఉద్దేశపూర్వకంగా స్థిరమైన తేదీ, ఆదాయ పరిమితి లేదా పన్ను రేటు ఇవ్వబడలేదు, ఎందుకంటే అవి మారవచ్చు మరియు తప్పు సంఖ్యతో ఫైలింగ్ నిర్ణయం దెబ్బతినవచ్చు.
ITR-1 (సహజ్) అంటే ఏమిటి?
ITR-1, దీనిని చాలా మంది సహజ్ అని కూడా పిలుస్తారు, ఇది సాధారణంగా సాపేక్షంగా సరళమైన వ్యక్తిగత రిటర్న్ల కోసం ఉద్దేశించబడింది. ఖచ్చితమైన అర్హత ప్రస్తుత సంవత్సరం నోటిఫైడ్ ఫారం మరియు సూచనల ద్వారా నిర్ణయించబడుతుంది. సాధారణంగా, ITR-1 నివాస వ్యక్తిగత పన్ను చెల్లింపుదారుల కోసం ఉద్దేశించబడింది, వీరి ఆదాయం జీతం/పెన్షన్, ఒక ఇంటి ఆస్తి మరియు బ్యాంక్ వడ్డీ వంటి ఇతర వనరుల నుండి వస్తుంది మరియు వీరి కేసు ఫారం యొక్క అనుమతించబడిన షరతులలో సరిపోతుంది.
ఆచరణాత్మక సూచనలు:
- మీ ఆదాయ ప్రొఫైల్ సరళంగా ఉంది మరియు వ్యాపారం లేదా వృత్తి ఆదాయం లేదు.
- ఇంటి ఆస్తి భాగం ఫారం యొక్క అనుమతించబడిన పరిస్థితిలో వస్తుంది; బహుళ ఆస్తులు లేదా ప్రత్యేక ఆస్తి పరిస్థితులను విడిగా తనిఖీ చేయాలి.
- జీతంతో పాటు వడ్డీ, డివిడెండ్ లేదా ఇతర “ఇతర వనరుల” ఆదాయం ఉంటే, దానిని దాచకూడదు.
- మూలధన లాభాలు (capital gains), విదేశీ ఆస్తులు/ఆదాయం, డైరెక్టర్షిప్, జాబితా చేయని ఈక్విటీ లేదా ఏదైనా ఇతర ప్రత్యేక ప్రకటన ట్రిగ్గర్ లేవు – లేదా ప్రస్తుత ITR-1 సూచనలు వాటిని స్పష్టంగా అనుమతిస్తాయి.
- మీ నివాస స్థితి మరియు మొత్తం ఆదాయానికి సంబంధించిన షరతులు ప్రస్తుత ఫారంతో సరిపోలుతాయి.
సాధారణ తప్పు: పన్ను చెల్లింపుదారు “నాకు జీతం ఉంది, కాబట్టి ITR-1 ఆటోమేటిక్” అని అనుకుంటారు. ఇది నిజం కాదు. జీతంతో పాటు జాబితా చేయబడిన షేర్ల అమ్మకం, బహుళ ఆస్తులు, విదేశీ ఆస్తి, మునుపటి యజమాని, ప్రత్యేక ఆదాయం లేదా ఫారం యొక్క ఏదైనా పరిమితి కారణంగా ITR-2 అవసరం కావచ్చు. ముందుగా డేటాను మ్యాప్ చేయండి, ఆపై ఫారమ్ను ఎంచుకోండి.
ITR-2 అంటే ఏమిటి? ఇది ITR-1 నుండి ఎలా భిన్నంగా ఉంటుంది?
ITR-2 అనేది వ్యక్తిగత/HUF పన్ను చెల్లింపుదారుల కోసం, వారికి ITR-1 ఉపయోగించడానికి అనుమతి లేనప్పుడు, కానీ వారి ఆదాయం వ్యాపారం లేదా వృత్తి లాభాల నుండి రానప్పుడు ఉద్దేశించబడింది. ప్రస్తుత ఫారం సూచనలే అంతిమ అధికారం.
ఆచరణాత్మక ఉదాహరణలు:
- జీతం/పెన్షన్తో పాటు మూలధన లాభాలు (capital gains).
- ఒకటి కంటే ఎక్కువ ఇంటి ఆస్తులు.
- విదేశీ ఆస్తులు/ఆదాయం.
- కొన్ని డైరెక్టర్ లేదా జాబితా చేయని షేర్ల ప్రకటనలు.
- ఇతర వివరణాత్మక షెడ్యూల్ల అవసరం.
ప్రతి ఉదాహరణలో ప్రస్తుత AY యొక్క ఫారం తనిఖీ చేయడం ముఖ్యం. ITR-2 లో షెడ్యూల్లు మరింత వివరణాత్మకంగా ఉండవచ్చు. షేర్, మ్యూచువల్ ఫండ్ లేదా ఆస్తి అమ్మకం కోసం లావాదేవీ వారీ స్టేట్మెంట్, హోల్డింగ్ వ్యవధి మరియు ఖర్చు వివరాలు అవసరం కావచ్చు. విదేశీ జీతం, వడ్డీ, డివిడెండ్, ఖాతా లేదా ఆస్తి ప్రకటన నివాస స్థితి మరియు ప్రస్తుత నియమాలపై ఆధారపడి ఉంటుంది. కాబట్టి, “బ్రోకర్ స్టేట్మెంట్లో లాభం కనిపిస్తోంది, దానిని మాత్రమే నమోదు చేస్తాను” అనే షార్ట్కట్ ప్రమాదకరం. స్టేట్మెంట్ను AIS/TIS, కాంట్రాక్ట్ నోట్స్, బ్రోకర్ క్యాపిటల్-గెయిన్స్ రిపోర్ట్ మరియు మీ బ్యాంక్ రికార్డులతో సరిపోల్చండి.
ITR-1 vs ITR-2: త్వరిత పోలిక
| ప్రశ్న | ITR-1 దిశ | ITR-2 దిశ |
|---|---|---|
| సరళమైన జీతం/పెన్షన్ + అనుమతించబడిన వనరులు? | సాధ్యం, ప్రస్తుత అర్హతను తనిఖీ చేయండి | అవసరం లేదు, ప్రత్యేక ట్రిగ్గర్ లేకపోతే |
| వ్యాపారం/వృత్తి ఆదాయం? | సాధారణంగా కాదు | ITR-2 కాదు; వర్తించే వ్యాపార ఫారం తనిఖీ చేయండి |
| మూలధన లాభాలు (Capital gains)? | ప్రస్తుత ITR-1 సూచనలు అనుమతిస్తే మాత్రమే | తరచుగా ITR-2 మార్గాన్ని తనిఖీ చేస్తారు |
| బహుళ ఇంటి ఆస్తులు? | అర్హత పరిమితి ఉండవచ్చు | వివరణాత్మక షెడ్యూల్ కారణంగా ITR-2 తనిఖీ చేయండి |
| విదేశీ ఆస్తి/ఆదాయం లేదా ప్రత్యేక ప్రకటన? | తరచుగా పరిమితి/అదనపు తనిఖీ | ITR-2 అర్హత సూచనలను చూడండి |
| తుది నిర్ణయం | అధికారిక ప్రస్తుత ఫారం | అధికారిక ప్రస్తుత ఫారం |
గమనిక: పట్టికను నిర్ణయానికి ప్రత్యామ్నాయంగా పరిగణించవద్దు. పోర్టల్ యొక్క ముందే నింపబడిన డేటా మీకు ఫారం స్వయంచాలకంగా సరైనదని హామీ ఇవ్వదు.
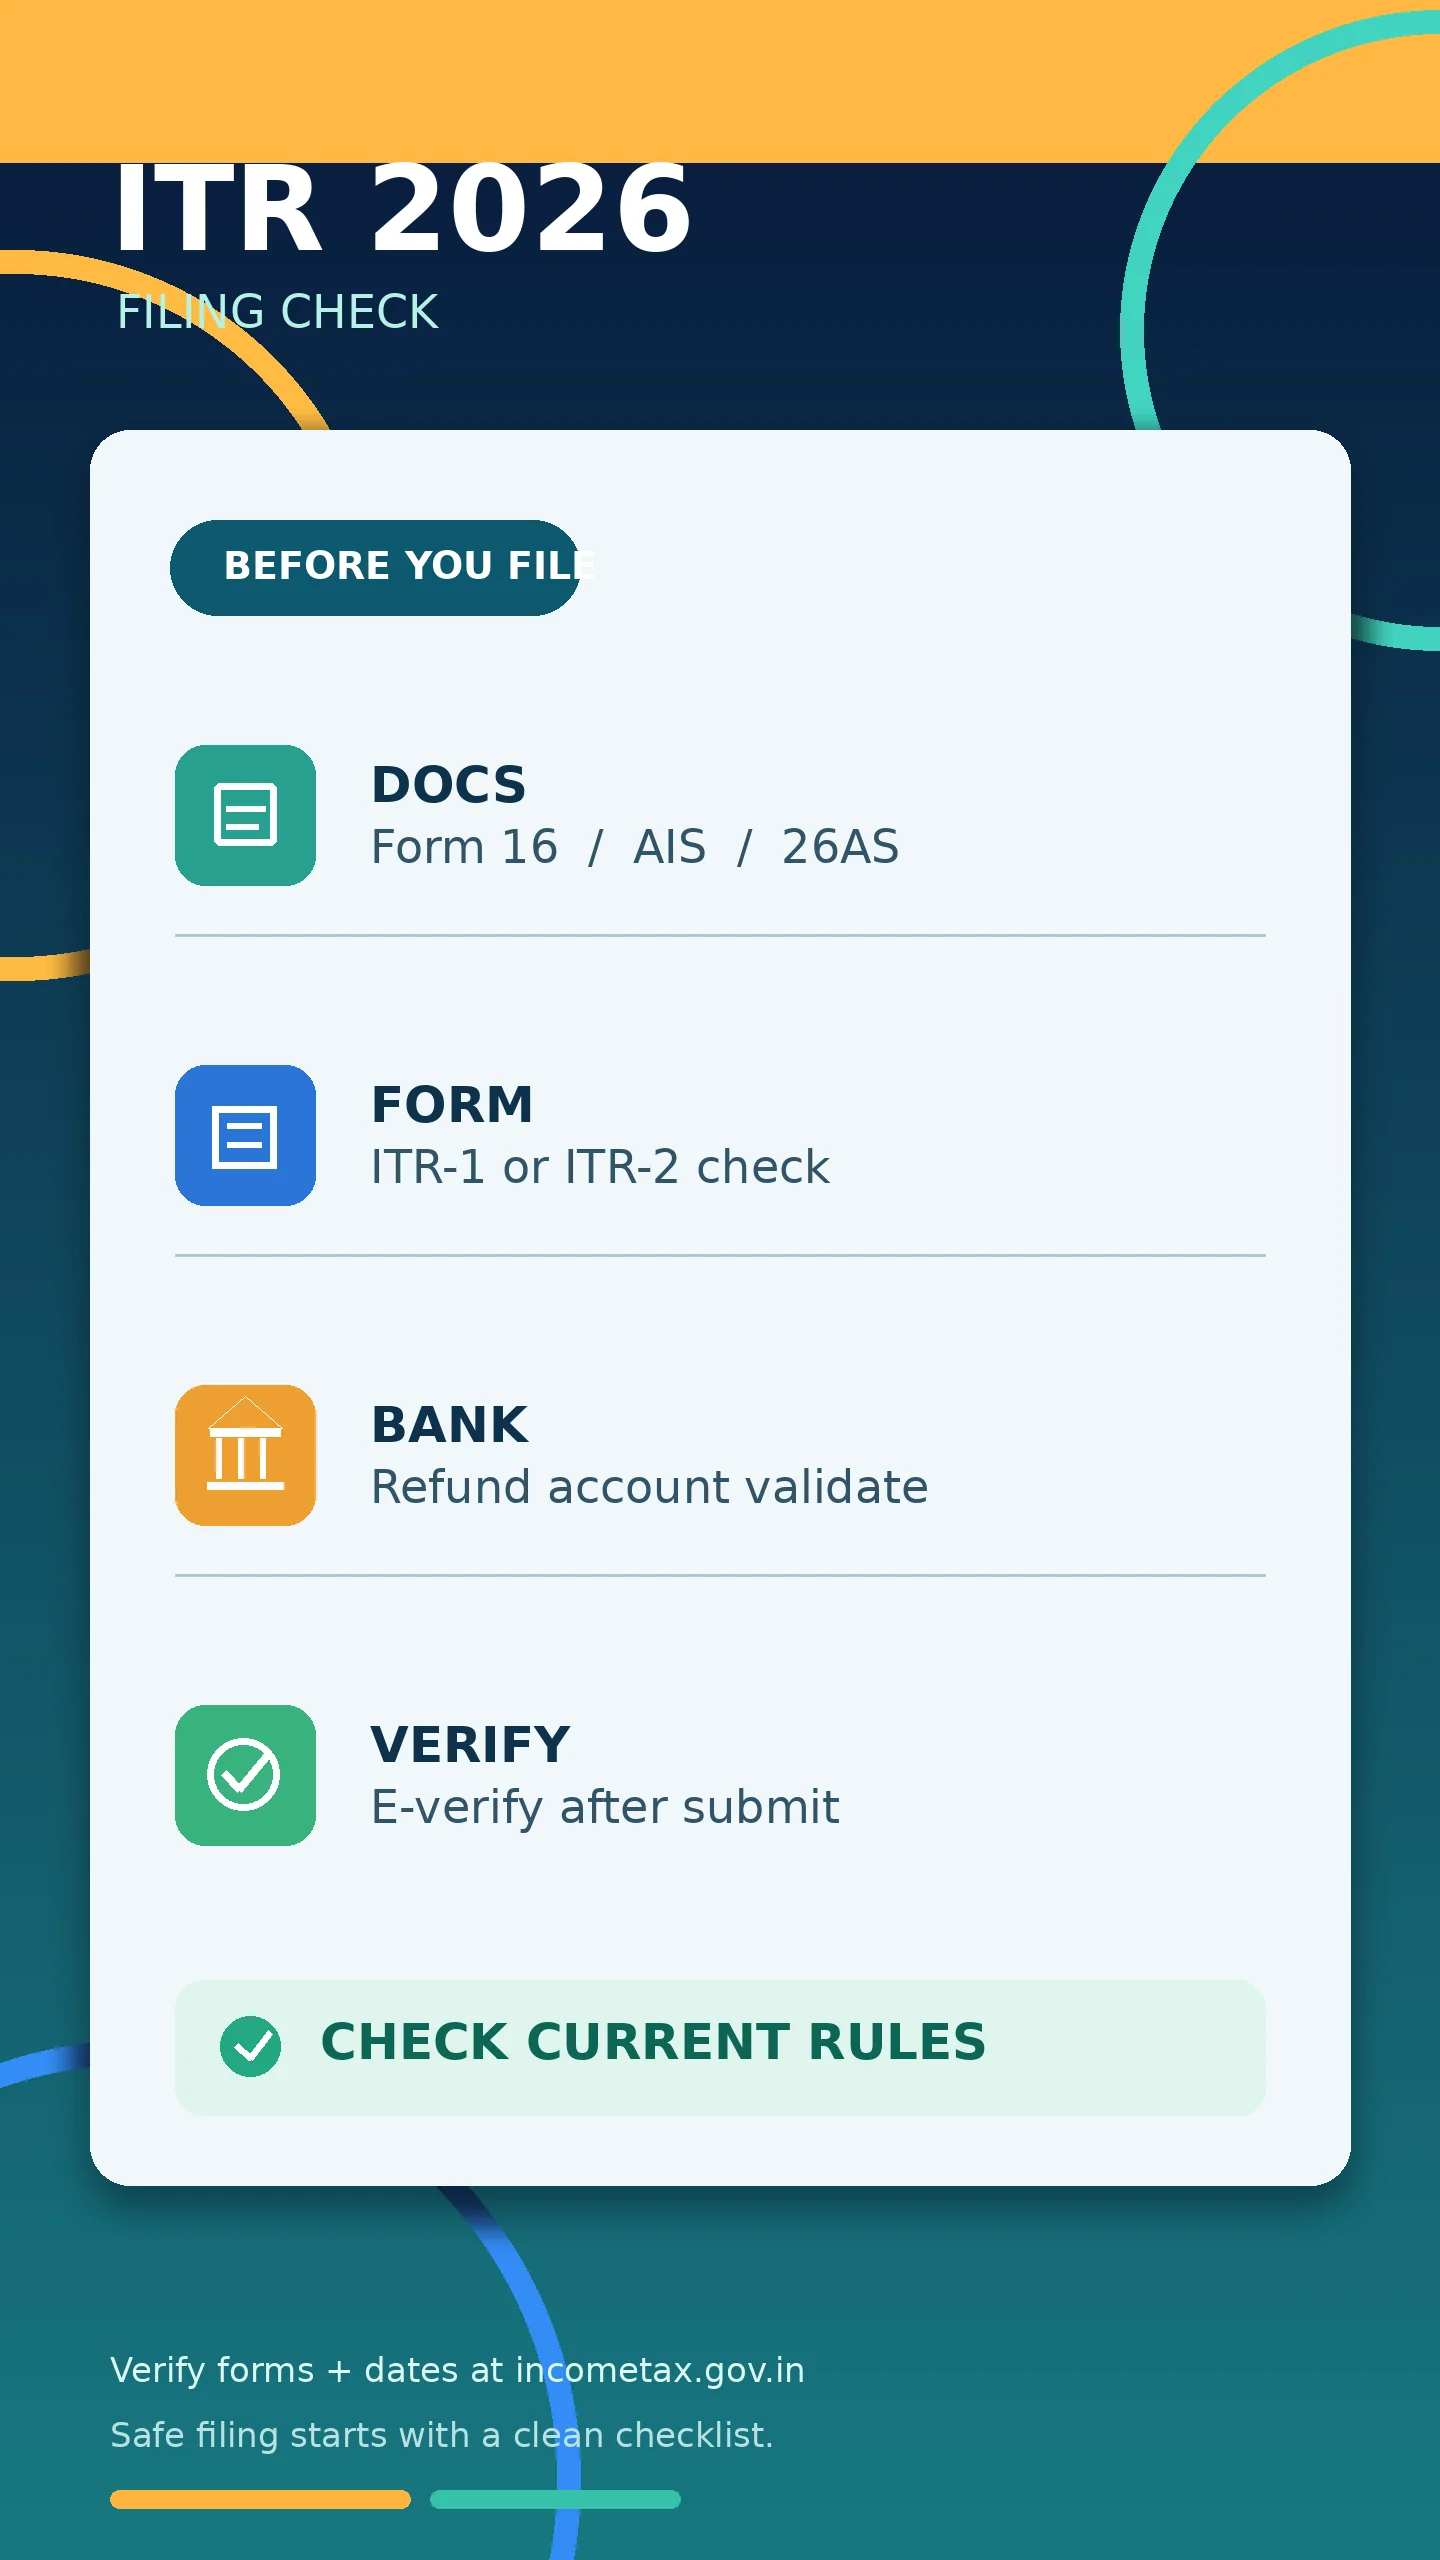
డాక్యుమెంట్ల చెక్లిస్ట్: ఫైలింగ్ ప్రారంభించే ముందు ఏమి సిద్ధం చేయాలి?
1. గుర్తింపు మరియు యాక్సెస్
PAN వివరాలు, ఆధార్ వివరాలు మరియు పోర్టల్ లాగిన్ యాక్సెస్ సిద్ధంగా ఉంచుకోండి. PAN-ఆధార్ లింకింగ్ లేదా స్థితి సమస్య ఉంటే, ప్రస్తుత పోర్టల్ మార్గదర్శకత్వాన్ని చూడండి. పేరు, పుట్టిన తేదీ మరియు సంప్రదింపు వివరాలలో వ్యత్యాసం ఉంటే, ఫైలింగ్ చేయడానికి ముందు దిద్దుబాటు మార్గాన్ని అర్థం చేసుకోండి. నమోదిత మొబైల్ మరియు ఇమెయిల్ అందుబాటులో ఉంచుకోండి, ఎందుకంటే ధృవీకరణ మరియు నోటీసులు అక్కడికి రావచ్చు.
2. జీతం మరియు పెన్షన్
ప్రతి యజమాని నుండి ఫారం 16, జీతం స్లిప్లు మరియు సంవత్సరం చివరి పేరోల్ సారాంశాన్ని ఉంచుకోండి. సంవత్సరంలో యజమాని మారినట్లయితే, రెండు యజమానుల రికార్డులు అవసరం. బోనస్, బకాయిలు, ప్రత్యేక అలవెన్సులు, పదవీ విరమణ ప్రయోజనాలు లేదా జీతంలో కనిపించే ప్రత్యేక భాగాల మ్యాపింగ్ చేయండి. పెన్షనర్ అయితే, పెన్షన్ స్టేట్మెంట్/ఫారం 16 మరియు బ్యాంక్ క్రెడిట్ రికార్డులను ఉంచుకోండి. ఫారం 16లో డేటా సరిగ్గా కనిపించినప్పటికీ, AIS/26AS మరియు వాస్తవ క్రెడిట్లతో పోల్చండి.
3. ఇప్పటికే చెల్లించిన పన్ను: ఫారం 26AS, AIS మరియు TIS
ఫారం 26ASలో కనిపించే TDS/TCS, AISలో నివేదించబడిన సమాచారం మరియు TISలో ప్రాసెస్ చేయబడిన సారాంశం – ఈ మూడింటిని ఒకే విషయం అని భావించవద్దు. వాటిని డౌన్లోడ్ చేసి, యజమాని, బ్యాంక్, అద్దెదారు, కొనుగోలుదారు లేదా ఇతర TDS కట్టర్ల ఎంట్రీలతో సరిపోల్చండి. ఏదైనా ఎంట్రీ తప్పుగా లేదా నకిలీగా అనిపిస్తే, మూల రిపోర్టర్తో దిద్దుబాటు అభ్యర్థన మరియు పోర్టల్లో ప్రతిస్పందన ఎంపికలను చూడండి. AISలో సమాచారం కనిపించడం ఎల్లప్పుడూ తుది పన్ను విధించదగిన మొత్తానికి ప్రత్యామ్నాయం కాదు; సందర్భం మరియు సహాయక రుజువులను భద్రపరచండి.
4. బ్యాంక్ మరియు వడ్డీ ఆదాయం
అన్ని సంబంధిత సేవింగ్స్/కరెంట్/FD/RD ఖాతాల వడ్డీ సర్టిఫికేట్లు, బ్యాంక్ స్టేట్మెంట్లు మరియు డివిడెండ్ క్రెడిట్లను సేకరించండి. రీఫండ్ ఏ ఖాతాలో తీసుకోవాలో దాని ఖాతా నంబర్, IFSC మరియు హోల్డర్ పేరును తనిఖీ చేయండి. మూసివేయబడిన, నిష్క్రియంగా ఉన్న, స్తంభింపజేసిన లేదా తప్పు పేరుతో ఉన్న ఖాతా రీఫండ్లో సమస్యను కలిగిస్తుంది. పోర్టల్ యొక్క ప్రస్తుత ముందస్తు ధృవీకరణ/నామినేషన్ ప్రక్రియను అనుసరించండి. బహుళ ఖాతాలు ఉంటే, రీఫండ్ ఖాతాను ఎంచుకోవడంతో పాటు ఇతర వడ్డీ ఆదాయాన్ని మరచిపోవద్దు.
5. ఇంటి ఆస్తి
అద్దె ఆదాయం, మున్సిపల్ పన్ను రికార్డులు (వర్తించే చోట), గృహ రుణం వడ్డీ సర్టిఫికేట్, సహ-యజమాని వివరాలు మరియు ఆస్తి యాజమాన్య పత్రాలను ఉంచుకోండి. స్వీయ-ఆక్రమిత, అద్దెకు ఇచ్చిన, ఉమ్మడి యాజమాన్యం మరియు రుణ వివరాలను ఫారమ్లోని సంబంధిత షెడ్యూల్కు మ్యాప్ చేయండి. కేవలం బ్యాంక్ స్టేట్మెంట్ను చూసి అద్దె లేదా వడ్డీని అంచనా వేయవద్దు. ప్రస్తుత ఫారమ్లో అడిగిన ఫీల్డ్లు మరియు పరిమితులను అధికారిక సూచనలతో ధృవీకరించండి.
6. పెట్టుబడులు మరియు మూలధన లాభాలు
షేర్లు, మ్యూచువల్ ఫండ్లు, ETFలు, బాండ్లు, ఆస్తి లేదా ఇతర బదిలీ లావాదేవీల కోసం బ్రోకర్ స్టేట్మెంట్, మూలధన లాభాల నివేదిక, కాంట్రాక్ట్ నోట్స్, కొనుగోలు నిర్ధారణలు, అమ్మకం నిర్ధారణలు మరియు బ్యాంక్ ఎంట్రీలను ఉంచుకోండి. కార్పొరేట్ చర్యలు, బోనస్, స్ప్లిట్, డీమ్యాట్ బదిలీ మరియు వారసత్వంగా పొందిన ఆస్తులలో ఖర్చు/చరిత్ర భిన్నంగా ఉండవచ్చు. SIPలో ప్రతి కొనుగోలు లాట్ యొక్క డేటా ఏకీకృత నివేదికలో వస్తుంది, అయినప్పటికీ అసాధారణ ఎంట్రీలను ధృవీకరించండి. మూలధన నష్టం, క్యారీ-ఫార్వర్డ్ మరియు సెట్-ఆఫ్ వంటి క్లెయిమ్లను ఊహించి నింపవద్దు – ప్రస్తుత సంవత్సరం నియమాలు మరియు రికార్డులతో తనిఖీ చేయండి.
7. తగ్గింపులు మరియు క్లెయిమ్లు
తీసుకోవాలనుకుంటున్న తగ్గింపు/క్లెయిమ్ కోసం రుజువును ఉంచుకోండి: అర్హత కలిగిన పెట్టుబడి రసీదులు, బీమా ప్రీమియం, ట్యూషన్ ఫీజు రసీదులు, విరాళం రసీదు, అద్దె రుజువు లేదా వైద్య పత్రాలు వంటివి వర్తిస్తాయి. ఫారమ్లో క్లెయిమ్ చేయడానికి ముందు, మీరు ఎంచుకున్న పన్ను విధానం మరియు ప్రస్తుత నియమాలు ఆ క్లెయిమ్ను అనుమతిస్తాయో లేదో చూడండి. “గత సంవత్సరం తీసుకున్నాను” అనేది ఈ సంవత్సరం అర్హతకు రుజువు కాదు.
8. విదేశీ లేదా ప్రత్యేక ఆదాయం
NRE/NRO వడ్డీ, విదేశీ జీతం, విదేశీ డివిడెండ్, విదేశీ బ్రోకరేజ్, RSU/ESOP, విదేశీ బ్యాంక్ ఖాతా, ఆస్తి లేదా డైరెక్టర్షిప్ వంటి వాటికి అదనపు జాగ్రత్త అవసరం. నివాస స్థితి, రిపోర్టింగ్ షెడ్యూల్ మరియు ట్రీటీ ట్రీట్మెంట్ వాస్తవాలపై ఆధారపడి ఉండవచ్చు. అటువంటి సందర్భాలలో అధికారిక సూచనలను చదవండి మరియు అవసరమైతే నిపుణుల సహాయం తీసుకోండి. సున్నితమైన పత్రాలను యాదృచ్ఛిక ఇమెయిల్ లేదా చాట్లో భాగస్వామ్యం చేయవద్దు.
ITR ఫైల్ చేసే దశలవారీ అవలోకనం
దశ 1: మీ ఆదాయాన్ని మ్యాప్ చేయండి
ఒక సాధారణ షీట్లో జీతం/పెన్షన్, వడ్డీ, డివిడెండ్, అద్దె, మూలధన లాభాలు, ఇతర రసీదులు మరియు చెల్లించిన పన్నులను వ్రాయండి. ప్రతి వరుస ముందు మూల పత్రం మరియు AIS/26AS సరిపోలిక స్థితిని ఉంచండి. ఇది పోర్టల్లో ఫీల్డ్ను చూసి గుర్తుంచుకోవాల్సిన అవసరాన్ని తగ్గిస్తుంది.
దశ 2: సరైన AY మరియు ఫారమ్ను గుర్తించండి
incometax.gov.in లో లాగిన్ చేసి, ప్రస్తుత ఫైలింగ్ ఎంపిక, AY మరియు అందుబాటులో ఉన్న ఫారమ్లను చూడండి. ITR-1, ITR-2 మరియు వర్తించే ప్రత్యామ్నాయాల ప్రస్తుత అర్హత సూచనలను చదవండి. వ్యాపారం/వృత్తి ఆదాయం ఉంటే, ITR-2 ఎంచుకోవడం పరిష్కారం కాదు – పోర్టల్లో వర్తించే ఫారం తనిఖీ చేయండి.
దశ 3: ముందే నింపబడిన డేటాను సమీక్షించండి
పేరు, PAN, చిరునామా, బ్యాంక్ ఖాతాలు, జీతం, TDS మరియు ఇతర నివేదించబడిన డేటా ముందే నింపబడి ఉండవచ్చు. ముందే నింపబడినది “తుది మరియు పూర్తి” అని అర్ధం కాదు. తప్పిపోయిన బ్యాంక్ వడ్డీ, తప్పు యజమాని మొత్తం, నకిలీ TDS లేదా అమ్మకం లావాదేవీలను వాస్తవ పత్రాలు మరియు AIS/26AS తో సరిపోల్చండి. సరిదిద్దినప్పుడు రుజువు మరియు గణనను సేవ్ చేయండి.
దశ 4: ఆదాయం మరియు షెడ్యూల్లను పూర్తి చేయండి
జీతం, ఇంటి ఆస్తి, ఇతర వనరులు, మూలధన లాభాలు మరియు తగ్గింపులను సంబంధిత షెడ్యూల్లో నింపండి. సున్నా ఆదాయం, ఖాళీ పన్ను లేదా రీఫండ్ ఆశించినప్పటికీ సమాచారం యొక్క సంపూర్ణత ముఖ్యం. విలువలను గుండ్రని అంచనాలతో కాకుండా, స్టేట్మెంట్/సర్టిఫికేట్ నుండి తీసుకోండి. ఏదైనా ఫీల్డ్ గందరగోళంగా ఉంటే, అధికారిక సహాయం/సూచనలను చదవండి; తప్పు షెడ్యూల్లో మొత్తాన్ని నమోదు చేయడం గణనను మార్చవచ్చు.
దశ 5: పన్ను గణన మరియు చెల్లించాల్సిన/రీఫండ్ సమీక్ష
పోర్టల్ గణనను మీ వర్క్షీట్తో పోల్చండి. TDS క్రెడిట్ తప్పిపోయినట్లయితే, గుడ్డిగా అదనపు పన్ను చెల్లించవద్దు లేదా ధృవీకరించని క్రెడిట్ను క్లెయిమ్ చేయవద్దు. వ్యత్యాసం యొక్క మూలాన్ని అర్థం చేసుకోండి. రీఫండ్ కనిపిస్తుంటే, బ్యాంక్ ఖాతా వివరాలు మరియు రీఫండ్ స్థితి ప్రాధాన్యతలను తనిఖీ చేయండి. చెల్లించాల్సిన మొత్తం ఉంటే, ప్రస్తుత పోర్టల్ యొక్క అనుమతించబడిన చెల్లింపు పద్ధతులు మరియు చలాన్ సూచనలను అనుసరించండి.
దశ 6: ప్రివ్యూ, ధృవీకరించండి మరియు సమర్పించండి
ధృవీకరణ లోపాలు, తప్పనిసరి షెడ్యూల్లు మరియు ఎరుపు హెచ్చరికలను ముందుగా పరిష్కరించండి. డ్రాఫ్ట్/ప్రివ్యూ PDF లేదా రసీదు వివరాలను సేవ్ చేయండి. సమర్పించే ముందు AY, PAN, ఫారం రకం, బ్యాంక్, ఇమెయిల్ మరియు రీఫండ్ మొత్తాన్ని తుది సమీక్ష చేయండి. ఈ దశలో రెండు నిమిషాల చెక్లిస్ట్ భవిష్యత్తులో దిద్దుబాటును ఆదా చేయగలదు.
దశ 7: ఇ-వెరిఫైని పెండింగ్లో ఉంచవద్దు
రిటర్న్ సమర్పించడం మరియు ధృవీకరణ పూర్తి చేయడం వేర్వేరు దశలు కావచ్చు. పోర్టల్లో అందుబాటులో ఉన్న ప్రస్తుత ఇ-ధృవీకరణ ఎంపికలు – ఆధార్ OTP, బ్యాంక్/డీమ్యాట్ EVC లేదా DSC వంటివి (వర్తించే చోట) – మీ కేసు ప్రకారం ఎంపికను ఎంచుకోండి. విజయవంతమైన ధృవీకరణ యొక్క రసీదు మరియు టైమ్స్టాంప్ను సేవ్ చేయండి. ధృవీకరణ విఫలమైతే, దోష సందేశాన్ని చదవండి మరియు అధికారిక పునఃప్రయత్న మార్గాన్ని చూడండి.
దశ 8: ఫైలింగ్ తర్వాత ట్రాకింగ్
రసీదు, JSON/రిసీప్ట్ మరియు ముఖ్యమైన పత్రాలను సురక్షితంగా ఉంచుకోండి. పోర్టల్లో రిటర్న్ స్థితి, నోటిఫికేషన్, రీఫండ్ స్థితి మరియు నోటీసులను క్రమానుగతంగా తనిఖీ చేయండి. AIS ఫీడ్బ్యాక్, లోపభూయిష్ట రిటర్న్ కమ్యూనికేషన్ లేదా డిమాండ్ నోటీసు వస్తే, గడువుకు ముందు ప్రతిస్పందించండి. రీఫండ్ కోసం కేవలం ఇమెయిల్/SMS లింక్పై ఆధారపడవద్దు; అధికారిక పోర్టల్లో లాగిన్ చేసి స్థితిని చూడండి.
ఏ తప్పులు రీఫండ్ ఆలస్యం చేస్తాయి?
- తప్పు AY ఎంచుకోవడం: ఇది అత్యంత ప్రాథమిక కానీ ఖరీదైన లోపం. ఫైలింగ్ సంవత్సరాన్ని చూసి AYని ఊహించవద్దు.
- సౌలభ్యం కోసం ITR-1 ఎంచుకోవడం: మూలధన లాభాలు, విదేశీ రిపోర్టింగ్, బహుళ ఆస్తులు లేదా ప్రత్యేక ప్రకటన ఉన్నప్పటికీ తప్పు ఫారం ఎంచుకోవడం ప్రాసెసింగ్ను ఆపవచ్చు.
- బ్యాంక్ వడ్డీ/డివిడెండ్ మర్చిపోవడం: చిన్న వడ్డీ కూడా AIS/26AS లేదా బ్యాంక్ డేటాలో రావచ్చు. అన్ని ఖాతాలు మరియు పెట్టుబడుల జాబితాను తయారు చేయండి.
- ఫారం 16పై గుడ్డి నమ్మకం: మునుపటి యజమాని, బహుళ ఫారం 16లు, బకాయిలు మరియు TDS వ్యత్యాసాలను సరిపోల్చండి.
- TDS క్రెడిట్ వ్యత్యాసం: TDS కట్టర్ PAN/మొత్తాన్ని తప్పుగా నివేదించినట్లయితే, క్రెడిట్ స్వయంచాలకంగా సరిగ్గా ఏర్పడదు. మూల దిద్దుబాటు మరియు అధికారిక ప్రతిస్పందన మార్గాన్ని అర్థం చేసుకోండి.
- రీఫండ్ ఖాతా నిష్క్రియంగా లేదా ధృవీకరించబడలేదు: సరైన ఖాతా నంబర్ను నమోదు చేయడం సరిపోకపోవచ్చు; పోర్టల్ యొక్క ప్రస్తుత ధృవీకరణ అవసరాలను పూర్తి చేయండి.
- ధృవీకరించబడని రిటర్న్: సమర్పించిన తర్వాత ఇ-ధృవీకరణ పెండింగ్లో ఉంటే, ప్రాసెసింగ్ ముందుకు సాగదు. స్థితిలో పూర్తిని చూడండి.
- AISను తుది సత్యంగా లేదా విస్మరించడం – రెండూ తీవ్రమైనవి: AIS నివేదికను వాస్తవ పుస్తకాలు/స్టేట్మెంట్లతో సరిపోల్చండి మరియు వ్యత్యాసాలను వివరించండి/సరిదిద్దండి.
- తప్పు తగ్గింపు లేదా విధానం ఎంపిక: గత సంవత్సరం క్లెయిమ్లను కాపీ చేయడం గణన మరియు రీఫండ్ను మార్చవచ్చు. ప్రస్తుత ఫారం మరియు విధాన సూచనలను చదవండి.
- నోటీసును విస్మరించడం: నోటిఫికేషన్ లేదా లోపభూయిష్ట రిటర్న్ సందేశాన్ని “స్పామ్” అని భావించి వదిలివేయడం గడువులోపు ప్రతిస్పందనను కోల్పోయేలా చేస్తుంది.
- మూలధన లాభాల యొక్క స్థూల సంఖ్య: కొనుగోలు చరిత్ర మరియు కాంట్రాక్ట్ నోట్స్తో బ్రోకర్ సారాంశాన్ని సరిపోల్చకుండా మాన్యువల్గా నమోదు చేయడం లోపాలకు దారితీయవచ్చు.
- సంప్రదింపు వివరాలు పాతవి: మొబైల్/ఇమెయిల్ అందుబాటులో లేకపోతే, OTP, కమ్యూనికేషన్ మరియు స్థితి హెచ్చరికలను కోల్పోవచ్చు.
రీఫండ్ ఆలస్యం ఎల్లప్పుడూ పన్ను చెల్లింపుదారు తప్పు కాదు – డిపార్ట్మెంట్ ప్రాసెసింగ్, రిపోర్టింగ్ దిద్దుబాటు లేదా ధృవీకరణ క్యూ కూడా కారకాలు కావచ్చు. కాబట్టి, ముందుగా పోర్టల్ స్థితి, రసీదు మరియు నోటిఫికేషన్ను చూడండి; పునరావృత రీ-ఫైలింగ్ లేదా నకిలీ రిటర్న్ కారణం లేకుండా చేయవద్దు.
FAQ: 5 సాధారణ ప్రశ్నలు
1) నాకు కేవలం జీతం మాత్రమే ఉంది – నేను ITR-1 మాత్రమే ఫైల్ చేయాలా?
కేవలం జీతం ఉందని చూసి సమాధానం రాదు. జీతంతో పాటు వడ్డీ, డివిడెండ్, మూలధన లాభాలు, విదేశీ ఆస్తి/ఆదాయం, బహుళ ఆస్తులు లేదా ఏదైనా ప్రత్యేక ప్రకటన ఉండవచ్చు. ప్రస్తుత AY యొక్క ITR-1 సూచనల నుండి అర్హతను తనిఖీ చేయండి; సరిపోకపోతే, ITR-2 లేదా ఏదైనా వర్తించే ఫారం చూడండి.
2) AISలో తప్పు ఎంట్రీ కనిపిస్తోంది. నేను రిటర్న్ను ఆపివేయాలా?
ఎంట్రీని విస్మరించవద్దు లేదా రుజువు లేకుండా మొత్తాన్ని మార్చవద్దు. బ్యాంక్/బ్రోకర్/యజమాని స్టేట్మెంట్తో సరిపోల్చండి, మూల రిపోర్టర్తో దిద్దుబాటు చేయడానికి ప్రయత్నించండి మరియు పోర్టల్ యొక్క ప్రస్తుత AIS ఫీడ్బ్యాక్/ప్రతిస్పందన ప్రక్రియను చూడండి. రికార్డులు మరియు ప్రస్తుత సూచనలకు మద్దతు ఇచ్చే చికిత్సను రిటర్న్లో ఉంచండి.
3) ఫారం 16లో పన్ను సరిగ్గా ఉంది, అయినా రీఫండ్ తక్కువగా కనిపిస్తోంది?
వడ్డీ, డివిడెండ్, వేరే యజమాని జీతం, మూలధన లాభాలు, విధానం/క్లెయిమ్ చికిత్స లేదా TDS వ్యత్యాసం గణనను మార్చవచ్చు. AIS, TIS, 26AS, బ్యాంక్ స్టేట్మెంట్లు మరియు అన్ని ఫారం 16లను సరిపోల్చి గణనను అర్థం చేసుకోండి. సందేహాస్పద క్లెయిమ్తో రీఫండ్ను పెంచడానికి ప్రయత్నించవద్దు.
4) రిటర్న్ సమర్పించాను, కానీ రీఫండ్ రాలేదు – నేను మళ్ళీ ఫైల్ చేయాలా?
ముందుగా అధికారిక పోర్టల్లో రసీదు, ఇ-ధృవీకరణ స్థితి, ప్రాసెసింగ్/నోటిఫికేషన్ మరియు రీఫండ్ స్థితిని చూడండి. నకిలీ ఫైలింగ్ సాధారణంగా పరిష్కారం కాదు. దిద్దుబాటు/సవరించిన మార్గం ప్రస్తుత నియమాలలో వర్తిస్తే మాత్రమే, సూచనల ప్రకారం చర్య తీసుకోండి; నోటీసు ఉంటే, దాని గడువును అనుసరించండి.
5) ITR-1 మరియు ITR-2 మధ్య అనిశ్చితంగా ఉన్నాను – అత్యంత సురక్షితమైన మార్గం ఏమిటి?
ఆదాయ వనరులు మరియు ప్రత్యేక ట్రిగ్గర్ల యొక్క ఒక-పేజీ జాబితాను తయారు చేయండి, ప్రస్తుత ఫారం సూచనలను చదవండి మరియు పోర్టల్ యొక్క అర్హత ప్రశ్నలకు జాగ్రత్తగా సమాధానం ఇవ్వండి. మూలధన లాభాలు, విదేశీ ఆదాయం, సంక్లిష్ట ఆస్తి, నివాస స్థితి లేదా వ్యాపార వాస్తవాలు ఉంటే, అర్హత కలిగిన పన్ను నిపుణుడి సమీక్ష రుసుము భవిష్యత్తు ఆలస్యం కంటే చౌకగా ఉండవచ్చు.
తుది ఆచరణాత్మక చెక్లిస్ట్
ఫైల్ బటన్ను నొక్కే ముందు ఐదు నిమిషాలు ఆగి, ఈ క్రింది వాటిని తనిఖీ చేయండి:
- సరైన PAN మరియు AY?
- సరైన ITR ఫారం?
- అన్ని ఆదాయ వనరులు?
- AIS/26AS/ఫారం 16 సరిపోలిక?
- రీఫండ్ బ్యాంక్ ధృవీకరించబడిందా?
- తగ్గింపులకు రుజువులు ఉన్నాయా?
- ఇ-ధృవీకరణ ప్రణాళిక సిద్ధంగా ఉందా?
- రసీదు సేవ్ చేయబడుతుందా?
వీటికి సమాధానం “అవును” అయితే, ఫైలింగ్ ప్రక్రియ చాలా సున్నితంగా ఉంటుంది. అత్యంత ముఖ్యమైన అలవాటు అధికారిక మూలం నుండి మళ్ళీ తనిఖీ చేయడం. పన్ను నియమాలు, ఫారమ్లు, యుటిలిటీలు, తేదీలు మరియు పోర్టల్ స్క్రీన్లు నవీకరించబడుతూ ఉంటాయి. కాబట్టి, ఈ కథనాన్ని తయారీ మ్యాప్గా ఉపయోగించండి, తుది చట్టపరమైన/పన్ను అధికారం వలె కాదు. ఫైలింగ్ చేయడానికి ముందు incometax.gov.in లో ప్రస్తుత ITR ఫారం, సూచనలు, AY, తేదీలు మరియు సహాయ కంటెంట్ను ధృవీకరించండి – ఇది 2026లో సురక్షితమైన ఫైలింగ్ యొక్క అత్యంత విశ్వసనీయమైన దశ.
అధికారిక ధృవీకరణ స్థానం: ప్రస్తుత ఫారమ్లు, సూచనలు, అర్హత, AY, తేదీలు, యుటిలిటీలు మరియు ఇ-ధృవీకరణ ఎంపికల కోసం incometax.gov.in ను చూడండి.
నిరాకరణ: పన్ను నియమాలు మారుతూ ఉంటాయి. ఫారమ్లు, గడువులు మరియు అర్హత ఎల్లప్పుడూ https://www.incometax.gov.in/ లో తనిఖీ చేయండి. ఇది విద్యాపరమైన గైడ్, వ్యక్తిగత పన్ను సలహా కాదు.





Share Your Opinion
Comments are closed on this post.