 Vista
புதுப்பிப்பு: 16 நவம்பர் 2026 | சுருக்கமான பதில்: பணம் வர பரிகாரம், லட்சுமி வழிபாடு, வாஸ்து போன்றவற்றுக்கு பணம் கிடைக்கும் உறுதியான அறிவியல் சான்று இல்லை. ஆனால் அவற்றுடன் தொடர்புடைய நல்ல பழக்கங்கள் மற்றும் சரியான நிதித் திட்டமிடல் வேறு விஷயம்.
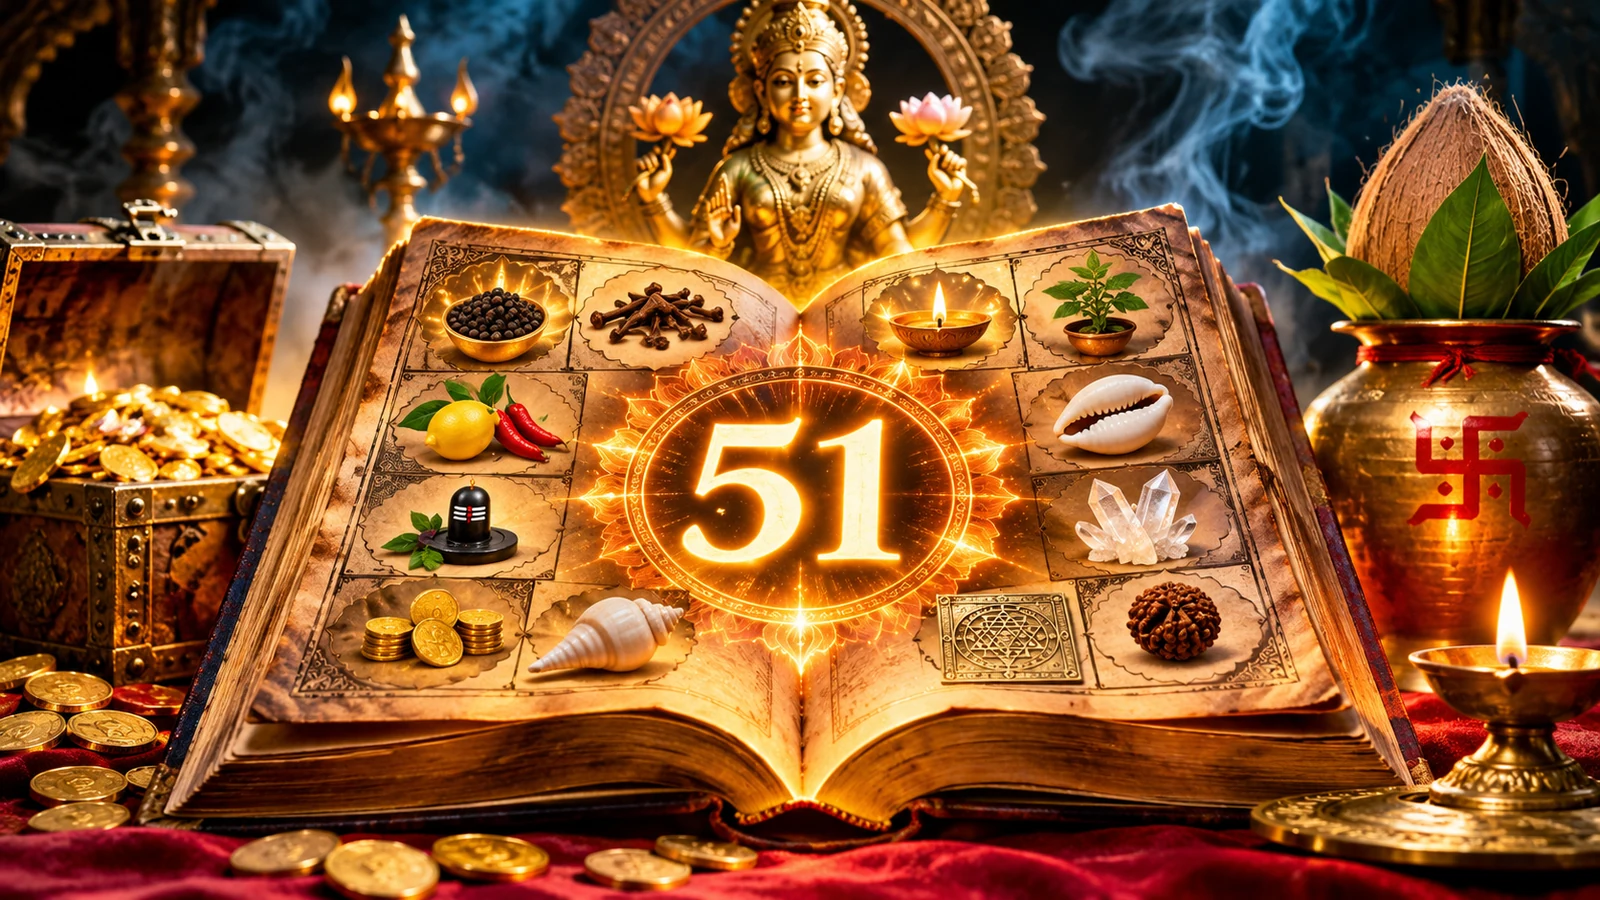
வீட்டில் பணம் தங்க என்ன செய்ய வேண்டும்? ‘பணம் சேர வழிகள்’, ‘வீட்டில் லட்சுமி கடாட்சம்’, ‘கிராம்பு பண பரிகாரம்’, ‘துளசி செடி செல்வம்’, ‘லால் கிதாப் 25 டோட்கே’ என்று தேடுபவர்களின் நோக்கம் எல்லோருக்கும் ஒரே மாதிரி அல்ல. சிலர் வழிபாட்டின் பின்னணியை அறிய விரும்புகிறார்கள்; சிலர் வேலை, கடன் அல்லது குடும்பச் செலவு காரணமாக உடனடி உதவி தேடுகிறார்கள். இந்த 51 குறிப்புகளில் முதல் 35 மரபுகள்/பொருட்கள்/பழக்கங்கள் பற்றிய விளக்கங்கள்; கடைசி 16 கணக்கிடக் கூடிய நடைமுறை செயல்கள்.
யாருடைய மத நம்பிக்கையையும் இழிவுபடுத்துவது நோக்கம் இல்லை. ‘சித்தமான யந்திரம் வாங்கினால் 24 மணி நேரத்தில் ரூபாய் வரும்’ என்று கட்டணம் கேட்கும் வணிகக் கூற்றையும், குடும்ப வழக்கமான பூஜையையும் ஒரே வகையில் பார்க்க முடியாது. வித்தியாசத்தை அறிந்தால் பக்தியை மதித்தபடியே நிதி மோசடியிலிருந்து பாதுகாப்பாக இருக்க முடியும்.
1–13: லட்சுமி வழிபாடு, குபேரர், செல்வம் குறித்த மரபுகள்
கவனிக்க வேண்டியது: நம்பிக்கை மற்றும் கலாச்சாரப் பொருள். எந்த ஒரு மரபுக்கும் உறுதியான பணப் பலன் என்று வாக்குறுதி தரவில்லை.
- லட்சுமி பூஜை: வெள்ளிக்கிழமை, தீபாவளி போன்ற நாட்களில் லட்சுமி வழிபாடு செய்வது பல குடும்பங்களின் வழக்கம். அது நன்றியுணர்வை வளர்க்கலாம்; குறிப்பிட்ட நாளில் வங்கிக்குப் பணம் வரும் என்பதற்கு ஆதாரம் அல்ல.
- குபேரர் வழிபாடு: செல்வத்தின் அதிபதியாக குபேரர் புராணக் கதைகளில் பேசப்படுகிறார். குபேர மந்திரம் சொல்வது தனிப்பட்ட நம்பிக்கை; அது சம்பளத்தையோ லாட்டரி முடிவையோ கட்டுப்படுத்துவதில்லை.
- ஸ்ரீ யந்திரம்: ஸ்ரீ யந்திரம் ஒரு முக்கியமான சமய வடிவியல் குறியீடு. அதைப் படம் அல்லது உலோகத் தகடாக வைத்தாலே பணம் ஈர்க்கப்படும் என்ற விற்பனைக் கூற்றை நிரூபித்த ஆய்வு இல்லை.
- தாமரை மலர்: லட்சுமி உருவத்துடன் தாமரை தொடர்புபடுத்தப்படுகிறது. பூஜையில் மலர் வைப்பது மரபின் ஒரு பகுதியாக இருக்கலாம்; அதனால் முதலீட்டு லாபம் உறுதியாக கிடைப்பதில்லை.
- பூஜை அறை சுத்தம்: வழிபாட்டு இடத்தைச் சுத்தமாக வைத்திருப்பது மனநிறைவும் ஒழுங்கும் தரலாம். ஆனால் கடன் குறைவதற்குக் காரணம் செலவு, வருமானம், வட்டி போன்ற கணக்குகள்தான்.
- விளக்கு ஏற்றுதல்: தீபம் ஏற்றுவது ஒளி மற்றும் நல்லதொரு தொடக்கத்தின் அடையாளமாகப் பார்க்கப்படுகிறது. தீ பாதுகாப்பைப் பேணுங்கள்; விளக்கு தானாகச் செல்வத்தை உருவாக்கும் என்று சொல்ல முடியாது.
- லட்சுமி பாடல்கள்: ஸ்தோத்திரம், ஆரத்தி அல்லது தமிழ் பக்திப் பாடல்கள் மனதை அமைதிப்படுத்தலாம். அமைதி ஒரு அனுபவம்; விரைவில் பணம் கிடைக்கும் என்ற பொருளாதார உத்தரவாதம் அல்ல.
- தனத்திரயோதசி மரபு: தனத்திரயோதசி அன்று புதிய பொருள் வாங்குவது சில குடும்பங்களில் வழக்கம். அதற்காகத் தேவையற்ற கடன் வாங்கினால் ‘செல்வம் வரும்’ என்பதற்குப் பதிலாக EMI சுமை அதிகரிக்கலாம்.
- வெள்ளிக்கிழமை வேண்டுதல்: லட்சுமியை நினைத்து வெள்ளிக்கிழமை பிரார்த்திப்பது பக்தி வழக்கம். வியாபார வருமானம் வாடிக்கையாளர்கள், செலவு மற்றும் சேவைத் தரத்தாலும் தீர்மானிக்கப்படுகிறது.
- அன்னத்தை மதித்தல்: அன்னபூரணி பற்றிய நம்பிக்கையில் உணவை வீணாக்காமல் இருப்பதும் ஒரு நல்ல கருத்து. வாரச் சாப்பாட்டு திட்டம் உணவுச் செலவைக் குறைக்க நடைமுறையாக உதவும்.
- தானம் செய்வது: தன் வசதிக்கேற்ற தானம் சமூக உறவை வளர்க்கலாம். பயமுறுத்தி பெரும் தொகை கேட்பவருக்கு பணம் தர வேண்டிய கட்டாயம் இல்லை; குடும்பத் தேவைகள் முதலில்.
- சிவ வழிபாடு: சிவலிங்கத்திற்கு எதைச் செலுத்தினால் செல்வம் பெருகும் என்ற தேடல்கள் உள்ளன. உள்ளூர் வழிபாட்டு மரபைப் பின்பற்றலாம்; ஆனால் நன்கொடை கொடுத்தால் வருமானம் உறுதி அல்ல.
- காளி அம்மன் பக்தி: காளி வழிபாடு பலருக்கு தைரியம், பாதுகாப்பு போன்ற கருத்துகளுடன் தொடர்புடையது. விலை உயர்ந்த ‘ரகசிய சடங்கு’ வாங்கினால் பணம் வரும் என்ற உறுதியை நம்ப வேண்டாம்.
14–26: வாஸ்து, கிராம்பு, மிளகு, துளசி – பிரபல பரிகாரங்கள்
கவனிக்க வேண்டியது: பொருள்களின் வழக்கமான பயன்பாட்டையும் கூற்றையும் பிரித்துப் பார்ப்போம். எந்த ஒரு மரபுக்கும் உறுதியான பணப் பலன் என்று வாக்குறுதி தரவில்லை.
- லால் கிதாப் 25 டோட்கே: Lal Kitab பெயரில் இணையத்தில் பல ‘25 சித்த பரிகாரங்கள்’ பட்டியல்கள் வருகின்றன. அசல் நூல், பதிப்பு, மேற்கோள் இல்லாமல் அனைத்தும் பழமையான குறிப்புகள் என்று நம்ப முடியாது.
- கருப்பு மிளகு: கருப்பு மிளகு சமையல் பொருள்; பணத்தைப் பறக்கவைத்து வரவழைக்கும் கருவி அல்ல. புகை அல்லது கண்களுக்குத் தீங்கு விளைவிக்கும் செய்முறைகளைத் தவிர்க்க வேண்டும்.
- ஐந்து கிராம்பு: கிராம்பு சில இடங்களில் பூஜையிலும் வாசனைக்கும் பயன்படுத்தப்படுகிறது. ‘ஐந்து கிராம்பு வைத்தால் நாளை பணம் வரும்’ என்ற உறுதிப்படுத்தப்பட்ட அறிவியல் சான்று இல்லை.
- எலுமிச்சை மிளகாய்: வீடு அல்லது கடையில் எலுமிச்சை, பச்சை மிளகாய் தொங்கவிடுவது கண்ணேறு தொடர்பான வழக்கம். கடை விற்பனையைத் தீர்மானிப்பது விலை, தரம், சேவை மற்றும் இடம்.
- துளசி செடி: துளசி வளர்ப்பது சில வீடுகளில் ஆன்மிக வழக்கம். செடிக்கு நீர், வெளிச்சம் கொடுப்பது நல்ல பராமரிப்பு; செடி வங்கி இருப்பை தானாக உயர்த்தாது.
- சிவப்பு துணி: பணப்பெட்டி அல்லது பூஜை பொருட்களில் சிவப்பு துணி வைப்பது ஒரு குறியீடு. நிறம் மாறுவதால் வட்டி அல்லது வருமானம் மாறாது; பண ஆவணங்களைப் பாதுகாப்பாக வையுங்கள்.
- பணப்பெட்டி திசை: வாஸ்துவில் பணப்பெட்டி எந்த திசையில் இருக்க வேண்டும் என பல கருத்துகள் உள்ளன. உண்மையில் பூட்டு, ஈரப்பதம், தீ பாதுகாப்பு மற்றும் அணுகல் கட்டுப்பாடு முக்கியம்.
- நாணயம் வைத்தல்: குபேரர் அல்லது லட்சுமி பூஜையில் நாணயம் செல்வச் சின்னமாக இருக்கும். அதனால் புதிய நாணயம் உருவாகாது; வீட்டில் உள்ள பணத்தைப் பதிவு செய்வது பயனுள்ளதாக இருக்கும்.
- மஞ்சள்: மஞ்சள் வழிபாட்டில் பரவலாகப் பயன்படுகிறது. பணம் ஈர்க்கும் சக்தி இருப்பதாக நிரூபிக்கப்படவில்லை; எந்தப் பொருளையும் உடலில் பயன்படுத்தும்போது பாதுகாப்பைக் கவனியுங்கள்.
- கோமதி சக்கரம்: கோமதி சக்கரம் சிலருக்கு மங்களப் பொருளாகப் பார்க்கப்படுகிறது. விற்பனையாளர் சொல்லும் ‘அசல், மிக சக்தி’ போன்ற வாக்குறுதிகளை சரிபார்த்து விலை செலுத்துங்கள்.
- சோழி / கவுடி: சோழி போன்ற சிப்பிகளுக்கு பழைய வர்த்தகத்திலும் வழிபாட்டிலும் இடமுண்டு. அது பணத்தைக் குறிக்கும் சின்னம் என்றாலே கோடீஸ்வரர் ஆகும் உத்தரவாதம் கிடையாது.
- சுப-லாப் சின்னம்: வாசலில் மங்களக் குறியீடுகள் வரைவது மனநிறைவுடன் தொடர்புடையது. வியாபாரத்தில் லாபம் வர, வாடிக்கையாளர் தேவையும் செலவுக் கணக்கும் சரியாக இருக்க வேண்டும்.
- அமாவாசை பரிகாரம்: அமாவாசை அல்லது சனிக்கிழமை பணம் வர ரகசியச் சடங்கு செய்ய வேண்டும் என்ற கூற்றுகள் உள்ளன. எந்த நாளும் லாட்டரி அல்லது வங்கி பரிமாற்றத்தை நிர்ணயிக்காது.

27–35: வீட்டில் பணம் தங்காததற்கான பழக்க வழக்கங்கள்
கவனிக்க வேண்டியது: நல்ல பழக்கம் நிதி முன்னேற்றத்துக்கு உதவலாம்; மாய சக்தி தேவை இல்லை. எந்த ஒரு மரபுக்கும் உறுதியான பணப் பலன் என்று வாக்குறுதி தரவில்லை.
- வீடு ஒழுங்காக வைத்தல்: பொருட்களை இடம் பார்த்து வைப்பதால் தேவையில்லாத மீண்டும் வாங்குதல் குறையலாம். இதை முழுக்க ‘லட்சுமி வருகை’ எனப் புரிந்துகொள்ளாமல் செலவு மாற்றத்தைக் கணக்கிடுங்கள்.
- உணவுப் பொருள் பட்டியல்: சமையலறை பொருட்களின் காலாவதி தேதி, எஞ்சிய அளவு பார்த்து வாங்குவது வீணாவதைத் தவிர்க்கும். இது ஆன்மிகப் பழக்கத்துடன் பொருந்தக்கூடிய உண்மையான சேமிப்பு நடைமுறை.
- சிறு செலவுகள்: தேநீர், online delivery, app subscription ஆகியவற்றை மாதம் ஒரு முறை எண்ணிப் பாருங்கள். சிறு தொகைகளும் தொடர்ச்சியாகச் சென்றால் சேமிப்பில் மாற்றம் ஏற்படும்.
- விளக்கு மற்றும் காற்றோட்டம்: வீட்டில் போதிய ஒளி, காற்றோட்டம் இருந்தால் வேலை செய்வது எளிதாகலாம். இதை பணம் பெருகும் அறிகுறி எனச் சொல்வதை விட நடைமுறை வசதியாகக் கருதுங்கள்.
- குடும்பப் பேச்சுவார்த்தை: பணம் குறித்த சண்டையை விட வருமானம், கடன், பள்ளி செலவு குறித்து அமைதியாகப் பேசுங்கள். ஒரே கணக்கைப் பார்த்து ஒப்புக்கொள்வது குழப்பத்தைக் குறைக்கும்.
- செல்வம் வரும் சகுனம்: கையில் அரிப்பு, கனவில் லட்சுமி, பறவை கூச்சல் போன்றவற்றுக்கு பல உள்ளூர் விளக்கங்கள் உள்ளன. அவை பணம் வரும் தேதியை அறிவிக்கும் நம்பகமான கணிப்பு அல்ல.
- கடையின் முதல் விற்பனை: முதல் விற்பனையைச் சிலர் சுபமாகக் கருதுவர். கடை வளர வாடிக்கையாளர்களின் கருத்து, சரக்கு நிர்வாகம், சேவை மற்றும் விலை நிர்ணயம் முக்கியம்.
- பூஜை செலவுக்கு எல்லை: வழிபாட்டுக்கான செலவு குடும்பத்திற்குச் சுமையாக மாறக்கூடாது. வட்டிக்கு கடன் வாங்கி விலையுயர்ந்த யந்திரம் வாங்குவது பண நெருக்கடியை அதிகரிக்கலாம்.
- கண்ணேறு காரணமா?: விற்பனை சரிவு அல்லது சம்பளம் போதாமை எல்லாவற்றையும் கண்ணேறு என்று கருதாமல் வேலை, உடல்நலம், கடன் வட்டி, சந்தை நிலை ஆகியவற்றையும் ஆராயுங்கள்.
36–51: வீட்டில் பணம் சேர நடைமுறை வழிகள்
கவனிக்க வேண்டியது: இவை கணக்கிட்டு முடிவைச் சோதிக்கக்கூடியவை. எந்த ஒரு மரபுக்கும் உறுதியான பணப் பலன் என்று வாக்குறுதி தரவில்லை.
- வரவு-செலவு நோட்டு: மாதம் முழுவதும் சம்பளம், கடை வருமானம், UPI செலவு, cash அனைத்தையும் பதிவு செய்யுங்கள். சிக்கல் எங்கு இருக்கிறது என்பது தெளிவாகும்.
- தேவை vs விருப்பம்: உணவு, மருந்து, வாடகை, கல்வி போன்ற தேவைகளை முதலில் ஒதுக்குங்கள். சலுகைக்காக மட்டும் வாங்கிய பொருட்களை பின்னர் மதிப்பாய்வு செய்யலாம்.
- சிறிய சேமிப்பு இலக்கு: வருமானம் அனுமதித்தால் மாதந்தோறும் சிறிய தொகையைத் தனியாக வைக்க முயலுங்கள். வேலை உறுதி இல்லாத காலத்தில் கடுமையான சதவீத விதி வேண்டாம்.
- அவசரநிலை நிதி: மருத்துவம், பழுது, வேலை இடைவேளை போன்ற செலவுகளுக்குத் தனி நிதி உருவாக்குவது நல்ல இலக்கு. உங்கள் சூழலுக்கு ஏற்ப மெதுவாகத் தொடங்கலாம்.
- அதிக வட்டி கடன்: ஒவ்வொரு கடனின் மீதத் தொகை, வட்டி, அபராதம், EMI தேதி ஆகியவற்றைப் பட்டியலிடுங்கள். தேவைப்பட்டால் கடன் வழங்குநரிடம் எழுதித் தொடர்புகொள்ளுங்கள்.
- வங்கிக் கட்டணம்: Statement-ல் card fee, SMS fee, subscription போன்றவை உள்ளனவா பாருங்கள். பயன்பாடு இல்லாத சேவையை நிறுத்தும்முன் விதிமுறைகளை அறியுங்கள்.
- நிலுவைத் தொகை: வேலை சம்பளம், scholarship, claim, refund, வாடிக்கையாளர் பாக்கி ஆகியவற்றை உரிய அதிகாரப்பூர்வ வழியில் கேளுங்கள்; பதில்களைச் சேமிக்கவும்.
- புதிய திறன்: வேலைவாய்ப்புக்கு உதவும் skill, CV மற்றும் portfolio மேம்படுத்துங்கள். வருமானத்தை வளர்க்க முயற்சி தேவை; 7 நாள் மந்திரக் கேரண்டி இல்லை.
- கடையின் கணக்கு: வியாபாரத்தில் விற்பனை, கையிருப்பு, திரும்பிவரும் வாடிக்கையாளர், வீணாகும் பொருள் ஆகியவற்றை வாரம் ஒருமுறை பார்க்கவும்.
- பாதுகாப்பான காப்பீடு புரிதல்: Insurance திடீர் இழப்புக்கான பாதுகாப்பாக இருக்கலாம்; லாட்டரி அல்ல. Premium, exclusion, claim விதிமுறைகளைச் சரிபார்க்கவும்.
- முக்கிய ஆவணங்கள்: வங்கி ரசீது, கடன் ஒப்பந்தம், அடையாள ஆவணங்களை பாதுகாப்பாக வைத்திருங்கள். பிரச்சினை நேரத்தில் சரியான பதிவுகள் பெரிதும் உதவும்.
- முதலீட்டு அபாயம்: SEBI கூறுவது போல மிக அதிக உறுதியான returns என்று கூறும் பதிவு செய்யாதவர்களை எச்சரிக்கையுடன் அணுகுங்கள். Risk மற்றும் fees புரிந்தபின்பே முடிவு செய்யுங்கள்.
- UPI மற்றும் OTP பாதுகாப்பு: பணம் பெற UPI PIN சொல்லச் சொல்வது, அறிமுகமில்லாத link அல்லது screen-share கோருவது ஆகியவற்றில் கவனம் தேவை. கணக்கை பாதுகாப்பாக வைத்திருங்கள்.
- மாதந்தோறும் மதிப்பாய்வு: திட்டமிட்ட budget மற்றும் உண்மையான செலவை ஒப்பிட்டு அடுத்த மாத முடிவைச் சரிசெய்யுங்கள். ஒரு மாதம் தவறினாலும் திட்டத்தை கைவிடத் தேவையில்லை.
- தானத்தின் அளவு: உதவி செய்ய விரும்பினால் உங்களால் இயன்ற அளவு செய்யுங்கள். குழந்தை செலவு அல்லது மருந்துக்குப் பாக்கி வைத்து ‘ரகசிய பூஜைக்கு’ பணம் செலுத்த வேண்டாம்.
- பெரிய வாக்குறுதி சரிபார்ப்பு: ‘ஒரே வாரத்தில் பணம் இரட்டிப்பு’, ‘100% lottery success’ என்ற விளம்பரங்களில் பதிவு, ஆதாரம், கட்டணம், புகார் வரலாறு ஆகியவற்றை ஆராய்ந்து முடிவு செய்யுங்கள்.
இந்த 51 பரிகாரங்களில் அறிவியல் எதை உறுதிப்படுத்துகிறது?
மந்திரம் சொன்னதால் வங்கியில் நேரடியாகப் பணம் கூடுகிறது, திசை மாற்றியதால் லாட்டரி வெல்லலாம், கருப்பு மிளகால் வருமானம் இழுக்கலாம் என்ற காரண-விளைவுக்குச் சரிபார்க்கப்பட்ட அறிவியல் ஆதாரம் இல்லை. ஒருவருக்கு பூஜைக்குப் பிறகு சம்பளம் உயர்ந்தால் அது வேலை முன்னேற்றத்தால் இருக்கலாம். நமக்கு ஏற்கெனவே பிடித்த கருத்தை உறுதிசெய்யும் நிகழ்வை மட்டும் நினைவில் வைத்துக்கொள்வது confirmation bias. பலர் தோல்வியடைந்த அனுபவம் வெளிவராததால் ‘எல்லோருக்கும் வேலை செய்தது’ என்ற தவறான எண்ணம் உருவாகலாம்.
பக்தி, தியானம், ஒழுங்கான தினசரி நடைமுறை ஆகியவை சிலருக்கு மனநிம்மதியைக் கொடுக்கலாம். இது நிதி முடிவுகளைச் சரியாக எடுக்கும் பழக்கத்துக்கு வழிவகுக்கலாம்; ஆனால் அவ்வாறு நடந்தால் அதன் உண்மையான செயல் காரணத்தைக் கண்டறிய வேண்டும். சடங்குக்கு பின்னால் இருந்த கடன் குறைப்பு, செலவு கட்டுப்பாடு அல்லது வேலை முயற்சியை மறந்துவிடக் கூடாது.
வீட்டில் பணம் தங்கவில்லை என்றால் மூன்று கேள்விகள்
முதலில் வருமானம் குடும்பத்தின் அடிப்படைத் தேவைகளுக்கே போதுகிறதா? அப்படி இல்லையெனில் வேலை, திறன், ஆதரவுத் திட்டங்கள், நிலுவைச் சம்பளம் போன்றவற்றைப் பாருங்கள். இரண்டாவது, தேவையில்லாத செலவுகள் தொடர்ந்து நடக்கிறதா? அப்படியானால் வரவு-செலவு நோட்டு உதவும். மூன்றாவது, கடன் வட்டி மற்றும் அபராதம் சேமிப்பை உண்ணுகிறதா? வங்கி அல்லது நம்பகமான ஆலோசகரிடம் நிபந்தனைகளைப் புரிந்துகொள்ளுங்கள். இவற்றை ஆய்வு செய்யாமல் ‘திருஷ்டிதான் காரணம்’ எனத் தீர்மானித்தால் பிரச்சினை நீடிக்கலாம்.
RBI Financial Education பணம் சேமிக்க இலக்கு அமைத்தல், செலவு குறிப்புகள் வைத்தல், தேவையற்ற செலவுகளைக் குறைத்தல் ஆகியவற்றை விளக்குகிறது. SEBI அதிக returns உறுதி செய்யும் investment scams-ஐ அடையாளம் காணச் சொல்கிறது. எந்த investment-க்கும் risk இருக்கலாம்; இந்தக் கட்டுரை ஒரு குறிப்பிட்ட நிதிப் பொருளை வாங்கச் சொல்லவில்லை.
அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQ)
பணம் வர மிகவும் சக்திவாய்ந்த பரிகாரம் எது?
கண்டிப்பாகப் பணம் வரச் செய்யும் சடங்கு நிரூபிக்கப்படவில்லை. வருமானம், செலவு, கடன் மற்றும் திறன் தொடர்பான திட்டங்களை அளவிட முடியும்.
லட்சுமி பூஜை செய்வதால் செல்வம் உறுதியாக கிடைக்குமா?
அது தனிப்பட்ட மத நம்பிக்கை. எந்தப் பூஜையும் வருமானத்துக்கு உறுதியான உத்தரவாதம் தருவதில்லை.
லால் கிதாப் 25 பரிகாரங்கள் உண்மையா?
பல இணையப் பட்டியல்கள் உள்ளன. அசல் நூல் மேற்கோள் இல்லாமல் அனைத்தையும் உறுதியான பழைய குறிப்புகளாகக் கூற முடியாது; பணப் பலன் நிரூபிக்கப்படவில்லை.
கிராம்பு, கருப்பு மிளகு, துளசி செடி பணத்தை ஈர்க்குமா?
இவற்றுக்கு சமையல், தாவர, சமயப் பயன்பாடுகள் உள்ளன; பணம் ஈர்க்கும் மந்திர சக்திக்கு நம்பகமான அறிவியல் ஆதாரம் இல்லை.
வீட்டில் பணம் தங்க என்ன செய்ய வேண்டும்?
மாத budget, தேவையற்ற செலவு ஆய்வு, உயர்ந்த வட்டிக் கடன் கட்டுப்பாடு, சிறிய சேமிப்பு, புதிய skill ஆகியவற்றிலிருந்து தொடங்குங்கள்.
வாஸ்து சொல்லும் பணப்பெட்டித் திசை முக்கியமா?
அது வழக்குப் நம்பிக்கை. உண்மையில் பூட்டு, பாதுகாப்பு, காகித ஆவணங்கள், வங்கி அணுகல் ஆகியவற்றைக் கவனியுங்கள்.
முடிவு: நம்பிக்கைக்கு மரியாதை, பணத்திற்கு தெளிவான கணக்கு
‘பணம் வர 51 பரிகாரங்கள்’ என்ற தலைப்பு ஒரே நேரத்தில் வழிபாடு, மக்கள் நம்பிக்கை, குடும்ப ஒழுங்கு மற்றும் நிதி அறிவு ஆகியவற்றை இணைக்கிறது. இந்த நான்கும் ஒரே விதமான ஆதாரத்தில் நிற்பதில்லை. லட்சுமி வழிபாட்டைப் பக்தியாக மதிக்கலாம்; வீட்டில் பணம் தங்க நல்ல செலவுக் கட்டுப்பாடு, மோசடியில் சிக்காதது, திறன் வளர்ச்சி போன்றவற்றை அளவிடலாம். ‘உடனடியாகச் செல்வம் தருவேன்’ என்று பயமுறுத்திக் கட்டணம் கேட்பவரிடமிருந்து விலகுங்கள்.
தமிழில் தொடர்புடைய கட்டுரைகள்: சம்பளம் வந்ததும் பணம் சேமிப்பது எப்படி · தீபாவளியில் வீடு சுத்தம் செய்யும் மரபு.
அதிகாரப்பூர்வ ஆதாரங்கள்: RBI Financial Education · SEBI Investor Scam Awareness · Cyber Crime Portal.
குறிப்பு: இக்கட்டுரை மத வழக்குகளையும் நிதி விழிப்புணர்வையும் விளக்குகிறது. பணம், லாட்டரி அல்லது முதலீட்டுப் பலனுக்கு உத்தரவாதம் இல்லை. தனிப்பட்ட நிதி/சட்ட முடிவுகளுக்குத் தகுந்த நிபுணரை அணுகவும். படங்கள் விளக்கத்திற்கானவை.








Share Your Opinion
Comments are closed on this post.