బ్యాంక్ మీ జీతం ఖాతా నుండి లోన్ EMI కట్ చేసిందా? ఏమి చేయాలి?
జీతం ఖాతాలో డబ్బు జమ అయిన వెంటనే బ్యాంక్ లోన్ EMI లేదా ఇతర మొత్తాలను కట్ చేసుకుంటే ఆందోళన చెందడం సహజం. అద్దె, కిరాణా, మందులు వంటి అత్యవసర ఖర్చులకు డబ్బు లేకపోతే పరిస్థితి మరింత దిగజారుతుంది. బ్యాంకులు తరచుగా ‘సెట్-ఆఫ్’ (Set-off) అనే అధికారాన్ని ఉపయోగించి ఇలా చేస్తాయి. అయితే, ప్రతి కట్ సరైనది కాకపోవచ్చు, అలాగే జీతం ఖాతా అని పేరున్నంత మాత్రాన ప్రతి కట్ చట్టవిరుద్ధం కాదు. అసలు ఏమి జరిగిందో తెలుసుకోవడం, మీ హక్కులను అర్థం చేసుకోవడం మరియు సరైన చర్యలు తీసుకోవడం చాలా ముఖ్యం. ఈ గైడ్ మీకు సహాయం చేస్తుంది.
ముందుగా ఈ చెక్లిస్ట్ పాటించండి:
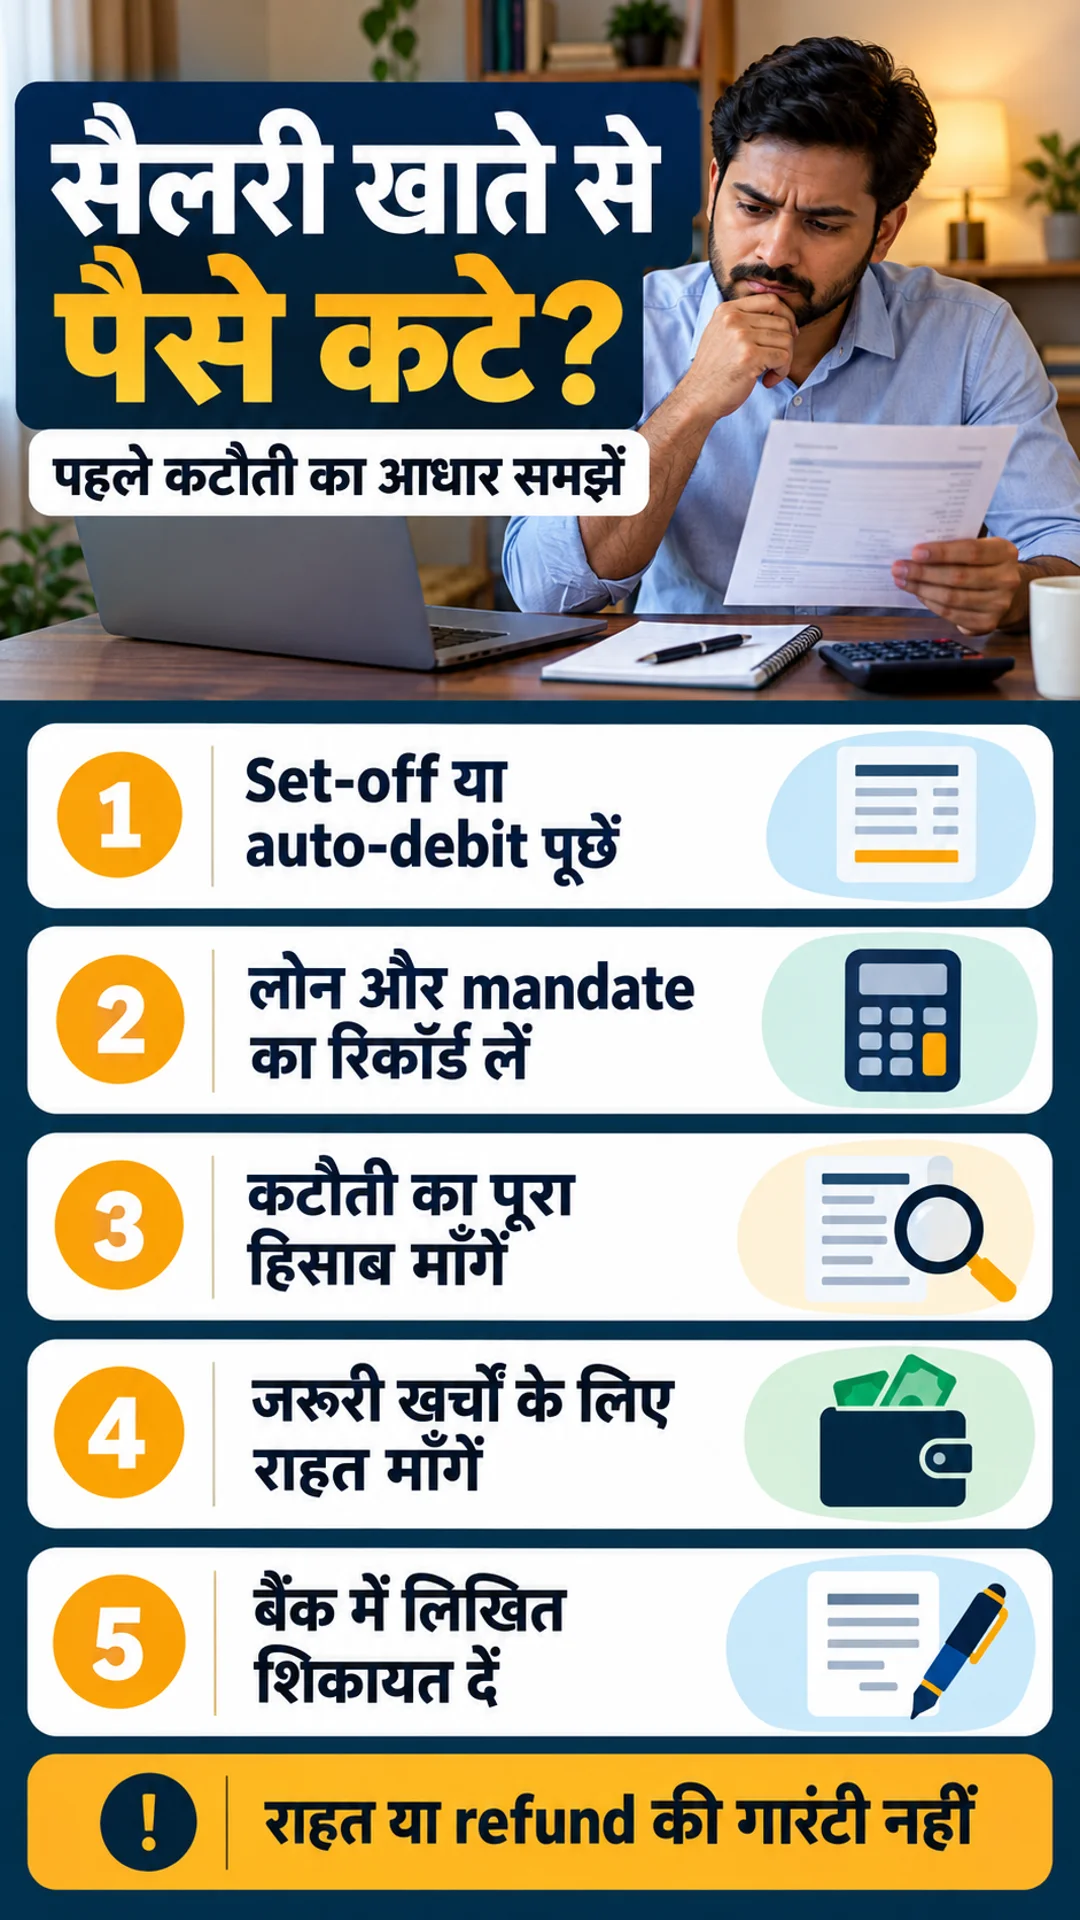
- జీతం జమ అయిన తేదీ, సమయం, మొత్తం మరియు కట్ అయిన మొత్తం, తేదీ, రిఫరెన్స్ నంబర్ వంటి వివరాలను నోట్ చేసుకోండి. స్టేట్మెంట్ కాపీలను భద్రపరచండి.
- మీ లోన్ అగ్రిమెంట్, శాంక్షన్ లెటర్, రీపేమెంట్ షెడ్యూల్ మరియు మీరు ఇచ్చిన ఏదైనా ఆటోమేటిక్ డెబిట్ (NACH/e-mandate) అనుమతి పత్రాలను సేకరించండి.
- బ్యాంక్ను సంప్రదించి, కట్ అయిన మొత్తం లోన్ EMI కోసమా, లేక ఖాతాపై ‘లియన్’ (Lien) లేదా ఏదైనా కోర్టు/అధికారిక ఆదేశం వల్ల ఆగిపోయిందా అని స్పష్టంగా అడగండి.
- కట్ అయిన మొత్తం ఏ లోన్కు వెళ్లింది? అసలు (Principal), వడ్డీ (Interest), ఛార్జీలలో ఎలా సర్దుబాటు అయిందో తెలిపే వివరణాత్మక స్టేట్మెంట్ అడగండి.
- మీ అత్యవసర ఖర్చుల (అద్దె, కిరాణా, మందులు, పిల్లల ఫీజు మొదలైనవి) బడ్జెట్ను సిద్ధం చేసి, బ్యాంకుకు సమర్పించి, కొంత మొత్తాన్ని విడుదల చేయమని లేదా చెల్లింపు ప్రణాళికను సమీక్షించమని కోరండి.
సెట్-ఆఫ్, లియన్, ఆటో-డెబిట్ మధ్య తేడా ఏమిటి?
ఈ పదాలు తరచుగా గందరగోళానికి గురిచేస్తాయి. వాటి మధ్య తేడాను అర్థం చేసుకోవడం ముఖ్యం:
- సెట్-ఆఫ్ (Set-off): మీ వద్ద బ్యాంకుకు రావాల్సిన డబ్బు (ఉదా: ఫిక్స్డ్ డిపాజిట్ బ్యాలెన్స్) ఉంటే, దాన్ని మీ బ్యాంకుకు చెల్లించాల్సిన అప్పు (లోన్ EMI)తో సర్దుబాటు చేసుకునే హక్కు బ్యాంకుకు ఉంటుంది. దీనికి లోన్ అగ్రిమెంట్ నిబంధనలు, ఖాతాల యాజమాన్యం, అప్పు స్థితి వంటివి కీలకం.
- లియన్/హోల్డ్ (Lien/Hold): ఈ సందర్భంలో, మీ ఖాతాలోని డబ్బును తాత్కాలికంగా వాడుకోకుండా నిలిపివేస్తారు. ఇది లోన్ EMI కింద జమ కాకపోవచ్చు, కేవలం నిలిపివేత మాత్రమే కావచ్చు. కొన్నిసార్లు కోర్టు ఆదేశాలు లేదా చట్టపరమైన కారణాల వల్ల ఇలా జరుగుతుంది.
- ఆటో-డెబిట్ (Auto-debit): మీరు ఇచ్చిన స్టాండింగ్ ఇన్స్ట్రక్షన్, NACH, e-mandate లేదా ఇతర అనుమతుల ద్వారా EMI లేదా ఇతర చెల్లింపులు ఆటోమేటిక్గా మీ ఖాతా నుండి కట్ అవుతాయి. మీ లోన్ ఒక బ్యాంకులో ఉండి, డెబిట్ ఖాతా మరో బ్యాంకులో ఉన్నా ఇది సాధ్యమే.
ఖాతా స్టేట్మెంట్లోని చిన్న ‘నరేషన్’ (Narration) ఆధారంగా నిర్ణయానికి రావద్దు. లావాదేవీకి సంబంధించిన పూర్తి వివరాలు, అనుమతి పత్రాల కాపీలను బ్యాంకును అడిగి తెలుసుకోండి. కోర్టు అటాచ్మెంట్ లేదా చట్టపరమైన ఆదేశాలు ఉంటే, వాటిని రద్దు చేయడానికి వేరే ప్రక్రియ ఉంటుంది.
బ్యాంక్ మొత్తం జీతం కట్ చేయవచ్చా?
కేవలం ‘సాలరీ అకౌంట్’ అని పేరు ఉండటం వల్ల మీ డబ్బుకు పూర్తి రక్షణ లభించదు. బ్యాంక్ లోన్ నిబంధనలలో ‘సెట్-ఆఫ్’ క్లాజులు ఉండవచ్చు. వాటిని జాగ్రత్తగా పరిశీలించాలి. కేవలం క్లాజ్ పేరు చెప్పి కట్ చేయడం సరికాదు. సంతకం చేసిన ఒప్పంద నిబంధనలు, చెల్లించాల్సిన బకాయిలు, లెక్కల వివరాలు అడగాలి. ఒప్పందంలో క్లాజ్ ఉన్నప్పటికీ, ప్రతి కట్ సరైనదని కాదు. జీతం నుండి ఎంత శాతం కట్ చేయవచ్చనే దానిపై దేశవ్యాప్తంగా ఒకే నియమం లేదు. ఇది మీ ఎంప్లాయర్ పేరోల్ డిడక్షన్ పాలసీ, కోర్టు అటాచ్మెంట్, ఖాతాలో జమ అయిన డబ్బు సర్దుబాటు వంటి అంశాలపై ఆధారపడి ఉంటుంది. పెన్షన్, ప్రత్యేక నిధులు, జాయింట్ ఖాతాలు లేదా ఇతరుల డబ్బు విషయంలో యాజమాన్యానికి సంబంధించిన ఆధారాలు ఇవ్వాల్సి ఉంటుంది.
బ్యాంక్ నుండి ఏ రికార్డులు, లెక్కలు అడగాలి?
- డెబిట్ తేదీ, రిఫరెన్స్, మొత్తం మరియు ఏ లోన్లో సర్దుబాటు అయిందో వివరాలు.
- సెట్-ఆఫ్ క్లాజ్, స్టాండింగ్ ఇన్స్ట్రక్షన్ లేదా మాండేట్ కాపీ, వర్తించే నిబంధనలు.
- అసలు (Principal), వడ్డీ (Interest), పెనాల్టీ ఛార్జీలు, ఫీజులు, గతంలో చెల్లించిన EMIల వివరాలతో కూడిన ప్రత్యేక స్టేట్మెంట్.
- లోన్ రికాల్/డిమాండ్ నోటీసులు, ఏవైనా ఉంటే వాటి కాపీలు, సర్వీస్ వివరాలు.
- ఖాతాలో డబ్బు ‘హోల్డ్’ చేయబడిందా లేక వాస్తవంగా డెబిట్ అయిందా? ఏదైనా ఇతర చట్టపరమైన నిలుపుదల ఉందా?
- డెబిట్ తప్పుగా, డూప్లికేట్గా లేదా అనధికారికంగా జరిగితే, దర్యాప్తు మరియు రీఫండ్ ప్రక్రియ వివరాలు.
ఖాతా స్టేట్మెంట్లోని తేదీలు, మొత్తాలను సరిపోల్చుకోండి. తప్పుగా కట్ అయిన EMI, మాండేట్ పరిమితికి మించి డెబిట్, తప్పు లోన్లో జమ అయిన మొత్తం, చెల్లించిన తర్వాత కూడా సర్దుబాటు అయిన మొత్తం వంటి నిర్దిష్ట ఎంట్రీలపై అభ్యంతరం తెలపండి. కేవలం ‘అంతా తప్పే’ అని చెప్పడం కంటే, ‘ఈ తేదీన జరిగిన ₹___ డెబిట్, ఈ రికార్డులతో సరిపోలడం లేదు’ అని నిర్దిష్టంగా చెప్పడం మంచిది.
బ్యాంకుకు ఈమెయిల్ ద్వారా ఫిర్యాదు ఎలా చేయాలి?
విషయం: ఖాతా [మీ ఖాతా నంబర్] — ₹___ డెబిట్/సెట్-ఆఫ్ వివరాలు మరియు సమీక్ష
నా ఖాతా [మీ ఖాతా నంబర్] లో [తేదీ] నాడు జీతం ₹___ జమ అయింది. [తేదీ/రిఫరెన్స్] నాడు ₹___ డెబిట్/హోల్డ్ అయినట్లు కనిపిస్తోంది. ఇది సెట్-ఆఫ్, ఆటో-డెబిట్, లియన్ లేదా అధికారిక ఆదేశం కింద జరిగిందా అని దయచేసి స్పష్టం చేయండి. సంబంధిత లోన్, అంగీకరించిన క్లాజ్/మాండేట్, బకాయిల వివరాలు, సర్దుబాటు స్టేట్మెంట్ మరియు వర్తించే నోటీసు/ఆదేశం యొక్క వివరాలను అందించండి. నా అభ్యంతరం: [మీ నిర్దిష్ట అభ్యంతరం/కారణం]. దయచేసి దానిని పరిశీలించి, తప్పుగా డెబిట్ అయితే రీఫండ్ చర్యలు తీసుకోండి. ఫిర్యాదు నంబర్ మరియు లిఖితపూర్వక సమాధానం అందించండి.
పేరు/రిజిస్టర్డ్ కాంటాక్ట్/జతపరిచిన స్టేట్మెంట్లు: ___
అత్యవసర ఖర్చుల కోసం ‘హార్డ్షిప్ రిలీఫ్’ ఎలా అడగాలి?
మీరు బ్యాంకుకు ఒక బడ్జెట్ను సమర్పించాలి. ఇందులో ఇంటి అద్దె, కిరాణా సామాగ్రి, విద్యుత్ బిల్లు, అవసరమైన మందులు, పిల్లల ఫీజు వంటివి స్పష్టంగా పేర్కొనాలి. ఖర్చులను అతిశయోక్తి చేయకుండా, అందుబాటులో ఉన్న బిల్లులు లేదా అంచనాలను జతచేయండి. మీ ఖాతాలో ప్రస్తుతం ఎంత డబ్బు అందుబాటులో ఉంది, మీకు ఇతర ఆదాయ వనరులు ఉన్నాయా అని తెలపండి. మీ పరిస్థితిని వివరిస్తూ, కొంత మొత్తాన్ని విడుదల చేయమని లేదా EMI చెల్లింపు ప్రణాళికను సమీక్షించమని కోరండి. ఇది బ్యాంకు పాలసీ మరియు చట్టపరమైన పరిధిలో పరిశీలించబడుతుంది. ఏదైనా అంగీకారం జరిగితే, EMI, వడ్డీ, కాలపరిమితి, ఛార్జీలు మరియు క్రెడిట్ రిపోర్టింగ్ ప్రభావం వంటి అన్ని వివరాలను లిఖితపూర్వకంగా పొందండి.
రెండవ బ్యాంకు ఖాతా, మాండేట్ రద్దు మరియు జీతం ఖాతా మార్పు
ఒక బ్యాంకులోని సెట్-ఆఫ్ సాధారణంగా ఆ బ్యాంకులోని మీ బ్యాలెన్స్కు మాత్రమే వర్తిస్తుంది. కానీ, వేరే బ్యాంకులోని మీ ఖాతా నుండి కూడా చెల్లుబాటు అయ్యే మాండేట్ లేదా చట్టపరమైన ఆదేశం ద్వారా డబ్బును రికవరీ చేయవచ్చు. కాబట్టి, ‘వేరే బ్యాంకులో డబ్బు ఎప్పుడూ సురక్షితం’ అని చెప్పలేము. ముందుగా మీ ఒప్పందాలను, మాండేట్లను పరిశీలించండి. తప్పు/అనధికారిక మాండేట్ ఉంటే, దాని కాపీ, UMRN/రిఫరెన్స్ నంబర్ మరియు ఫిర్యాదు ప్రక్రియను అడగండి. మాండేట్ను రద్దు చేయడం లేదా మార్చడం గురించి బ్యాంకును సంప్రదించండి. NPCI (National Payments Corporation of India) మార్గదర్శకాల ప్రకారం NACH రద్దు/సస్పెన్షన్ ప్రక్రియలు అందుబాటులో ఉన్నాయి. అయితే, చెల్లింపు బాధ్యత తొలగిపోదు. జీతం ఖాతాను మార్చాలనుకుంటే, మీ యజమాని పేరోల్ పాలసీ, లోన్ అగ్రిమెంట్లోని నిబంధనలు మరియు చట్టపరమైన ఆదేశాలను పరిశీలించాలి. EMI చెల్లించడంలో విఫలమైతే మీ క్రెడిట్ రికార్డుపై ప్రభావం పడుతుంది.
బ్యాంక్ స్పందించకపోతే: RBI CMS మరియు ఇతర మార్గాలు
ముందుగా, బ్యాంకు యొక్క అధికారిక ఫిర్యాదుల విభాగంలో లిఖితపూర్వకంగా ఫిర్యాదు చేయండి. బ్రాంచ్ నుండి పరిష్కారం లభించకపోతే, బ్యాంకు యొక్క ఉన్నత స్థాయి అధికారులకు (Nodal Officer) అదే సమాచారంతో ఫిర్యాదు పంపండి. అయినా సంతృప్తికరమైన సమాధానం రాకపోతే, మీరు రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) యొక్క కస్టమర్ కంప్లైంట్ మేనేజ్మెంట్ సిస్టమ్ (CMS) పోర్టల్ ద్వారా ఫిర్యాదు చేయవచ్చు. అయితే, RBI నిబంధనల ప్రకారం, ముందుగా సంబంధిత బ్యాంకులో ఫిర్యాదు చేసి, సంతృప్తికరమైన స్పందన రాకపోతే లేదా నిర్దిష్ట కాలపరిమితి (సాధారణంగా 30 రోజులు) దాటితేనే RBIకి ఫిర్యాదు చేయాలి. RBI లోక్పాల్ (Ombudsman) ప్రతి చట్టబద్ధమైన రుణాన్ని మాఫీ చేయరు లేదా జీవన భృతిని ఆటోమేటిక్గా అందించరు. కోర్టు ఆదేశాలు లేదా చట్టపరమైన చర్యల వల్ల కలిగే సమస్యలకు ఇది వర్తించకపోవచ్చు.
ముఖ్యమైన సలహా
మీ సమస్యను మూడు భాగాలుగా విభజించండి: 1. డబ్బు ఎందుకు కట్ అయిందో కారణం తెలుసుకోవడం. 2. తప్పుగా కట్ అయిన మొత్తాన్ని తిరిగి పొందడం కోసం అభ్యంతరం తెలపడం. 3. నిజమైన రుణాన్ని చెల్లించడానికి సరసమైన ప్రణాళికను రూపొందించుకోవడం. రికవరీ ఏజెంట్ల బెదిరింపులు ఉంటే, వాటిని రికార్డ్ చేసి, ప్రత్యేకంగా ఫిర్యాదు చేయండి. ఎవరికీ OTP, PIN లేదా వ్యక్తిగత వివరాలను చెప్పవద్దు.
తరచుగా అడిగే ప్రశ్నలు (FAQ)
- ప్రశ్న: నాది జీతం ఖాతా అయితే, బ్యాంక్ డబ్బు కట్ చేయడం ఎప్పుడూ తప్పేనా?
జవాబు: కాదు. అసలు డెబిట్ కారణం, అంగీకరించిన నిబంధనలు, వర్తించే చట్టం మరియు ఖాతా/నిధుల యాజమాన్యం వంటి అంశాలను పరిశీలించాలి. - ప్రశ్న: వేరే బ్యాంకులోని నా ఖాతా నుండి డబ్బు కట్ చేయవచ్చా?
జవాబు: చెల్లుబాటు అయ్యే మాండేట్ లేదా చట్టపరమైన ఆదేశం వంటి ప్రక్రియల ద్వారా ఇది సాధ్యమే. దీనిని సాధారణ సెట్-ఆఫ్ కంటే భిన్నంగా పరిగణించాలి. - ప్రశ్న: మాండేట్ రద్దు చేస్తే లోన్ కూడా రద్దవుతుందా?
జవాబు: లేదు. చెల్లింపు బాధ్యత మరియు చట్టపరమైన పరిణామాలు వేరుగా ఉంటాయి. మార్పుల అధికారిక స్థితిని మరియు ప్రత్యామ్నాయ ఏర్పాట్లను స్పష్టం చేసుకోవాలి. - ప్రశ్న: అద్దె, కిరాణా డబ్బును బ్యాంక్ తిరిగి ఇవ్వాల్సిందేనా?
జవాబు: ప్రతి సందర్భంలోనూ దీనికి హామీ లేదు. మీ అత్యవసర ఖర్చుల ఆధారాలతో ‘హార్డ్షిప్ రిలీఫ్’ కోరండి. తప్పుగా కట్ అయిన మొత్తానికి మీ అభ్యంతరాన్ని వేరుగా తెలపండి. - ప్రశ్న: RBIకి ఫిర్యాదు చేస్తే వెంటనే డబ్బు రీఫండ్ వస్తుందా?
జవాబు: రాదు. ఫిర్యాదు అర్హత, రికార్డులు మరియు లోపాల పరిశీలన జరుగుతుంది. ఫిర్యాదు స్వీకరణ అంటే రీఫండ్ ఆర్డర్ కాదు.
నిరాకరణ: ఇది భారతదేశానికి సంబంధించిన సాధారణ ఆర్థిక/చట్టపరమైన సమాచారం మాత్రమే. మీ కాంట్రాక్ట్, నిధుల మూలం, మాండేట్లు మరియు ఆదేశాల ఆధారంగా ఫలితాలు మారవచ్చు. ఖచ్చితమైన సమాచారం కోసం సంబంధిత బ్యాంకు లేదా ఆర్థిక సలహాదారుని సంప్రదించండి.