બેંક નોમિની હોવા છતાં પૈસા નથી આપી રહી? પહેલા શું કરવું?
પરિજનના અવસાન બાદ, જો તમે બેંકમાં નોંધાયેલા નોમિની છો, પરંતુ બેંક સક્સેસન સર્ટિફિકેટ અથવા તમામ વારસદારોની NOC (નો ઓબ્જેક્શન સર્ટિફિકેટ) માંગી રહી છે, તો સૌ પ્રથમ બેંકના નોમિનેશન રેકોર્ડ, ખાતું અને દસ્તાવેજો તપાસો. યોગ્ય શ્રેણીમાં ક્લેમ રજૂ કરો, તેની પહોંચ (acknowledgement) મેળવો અને વધારાની માંગણી માટે લેખિત કારણ પૂછો. પાત્ર નોમિનીના ક્લેમને સામાન્ય ‘નોમિની વગરના’ ઉત્તરાધિકારના કેસ જેવો ગણવો યોગ્ય નથી. જો ખાતામાં માન્ય નોમિનેશન નોંધાયેલું હોય, તો મૃત્યુ અને ઓળખની ચકાસણી તેમજ કોઈ કોર્ટનો પ્રતિબંધાત્મક આદેશ ન હોય તેવી શરતો પૂરી થતાં, નોમિનીને ચૂકવણી માટે સક્સેસન સર્ટિફિકેટ, પ્રોબેટ અથવા ઇન્ડેમનિટી/શ્યોરિટી જેવી વધારાની કાનૂની ઔપચારિકતાઓ સામાન્ય રીતે માંગવી જોઈએ નહીં.
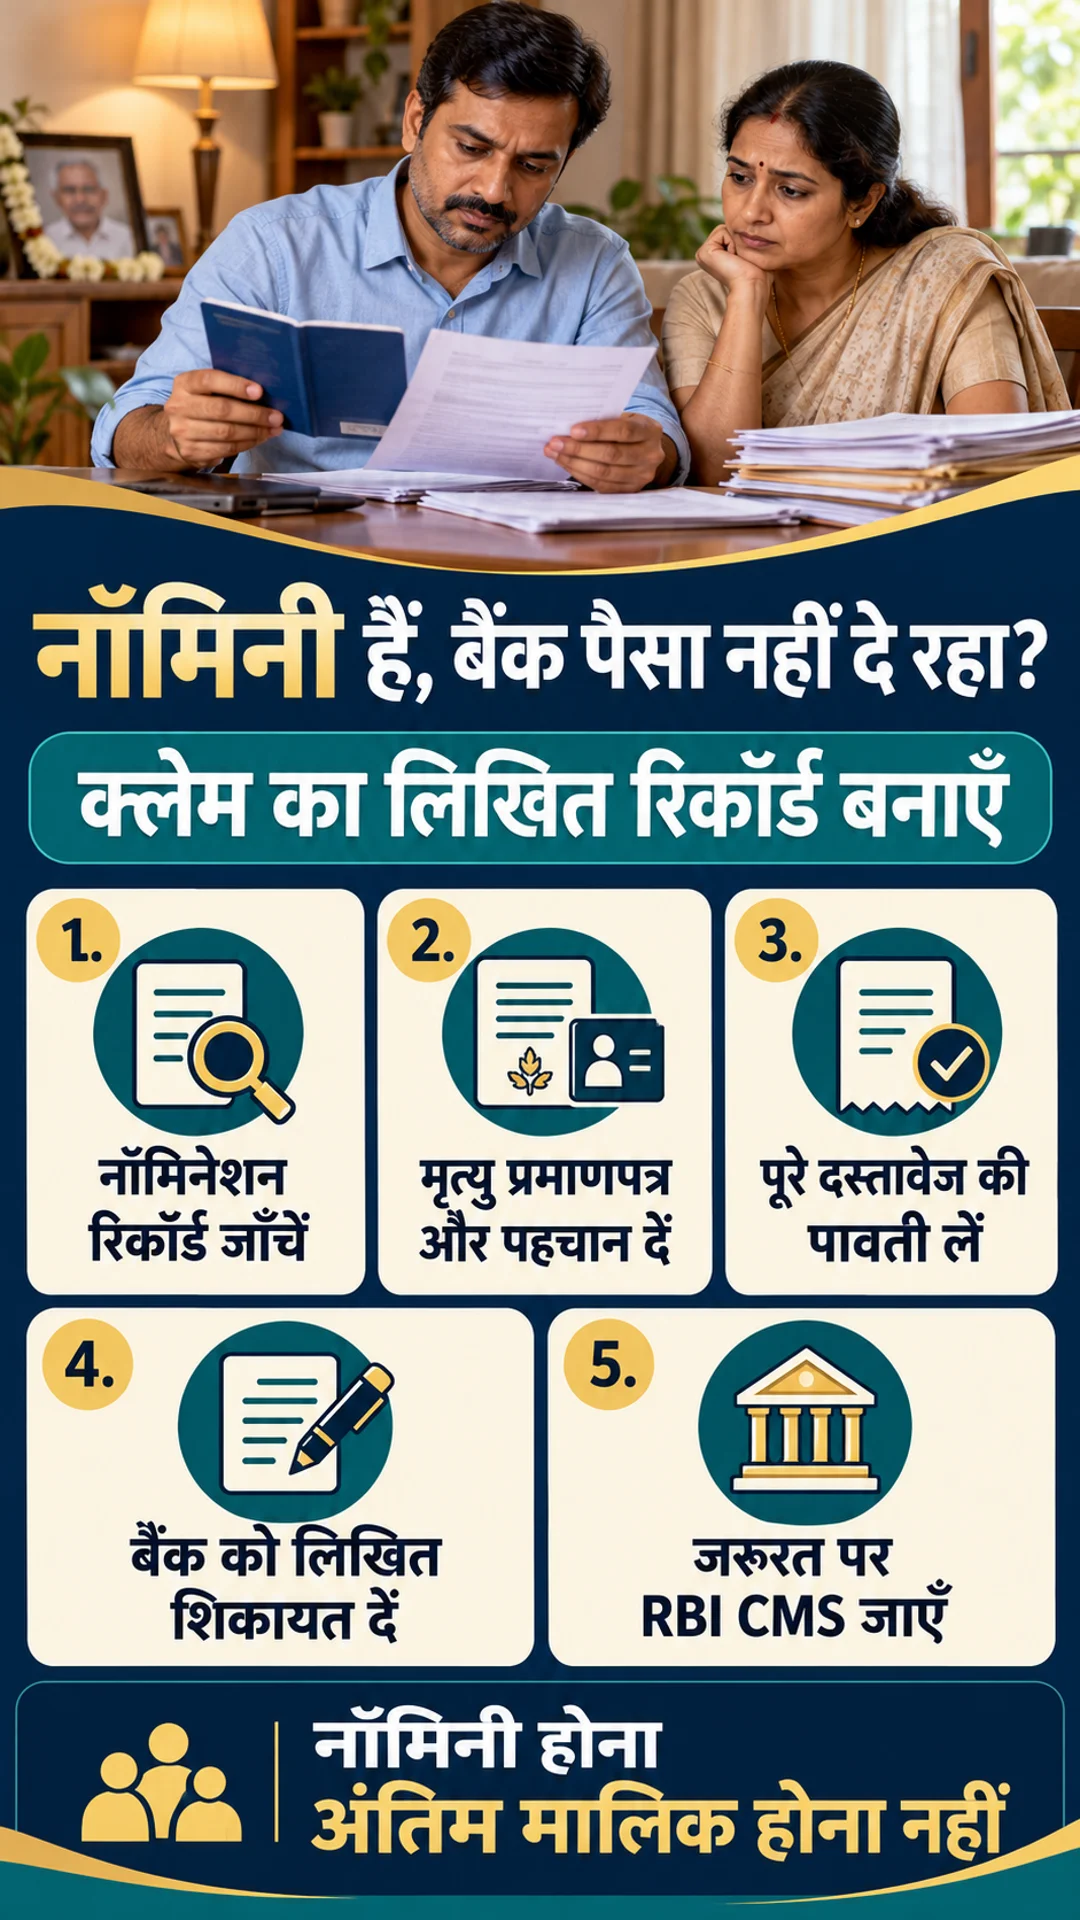
શરૂઆતમાં, સહી કરેલો ક્લેમ ફોર્મ, મૃત્યુનું પ્રમાણપત્ર અને ઓળખ/સરનામાનો સ્વીકાર્ય દસ્તાવેજ આપો. બેંકમાં તમારું માન્ય નોમિનેશન નોંધાયેલું છે કે નહીં તેની પુષ્ટિ માંગો. બેંકનું નોમિની/સર્વાઇવર ક્લેમ ફોર્મ મેળવો. મૃત્યુનું પ્રમાણપત્ર અને ઓળખ/સરનામાના દસ્તાવેજો જમા કરો. સંપૂર્ણ દસ્તાવેજો મળ્યાની તારીખ અને ક્લેમ રેફરન્સ મેળવો. વધારાની માંગણી અથવા વિલંબ અંગે શાખા અને ગ્રીવન્સ ઓફિસરને લેખિતમાં જાણ કરો. સંપૂર્ણ દસ્તાવેજોની પહોંચ રાખો; નોમિની અને અંતિમ વારસદાર વચ્ચેનો તફાવત સમજો.
RBI નિયમો: જૂના પરિપત્રો અને વર્તમાન સ્થિતિ (2026)
RBIના જૂના પરિપત્રો, જેમ કે 2005નો DBOD.No.Leg.BC.95/09.07.005/2004-05, આ વિષય પર ચર્ચામાં રહ્યા છે. જોકે, સપ્ટેમ્બર 2025ના ‘Deceased Customer’ સંબંધિત નિર્દેશોએ પ્રક્રિયાઓ અને દસ્તાવેજોને માનકીકૃત કર્યા છે અને જૂના નિર્દેશોને રદ કરવાનો પણ ઉલ્લેખ કર્યો છે. આ નિયમો હવે બેંક-શ્રેણીવાર ‘Responsible Business Conduct Directions’ માં સમાવિષ્ટ છે. તેથી, આજની ફરિયાદમાં ફક્ત 2005ના પરિપત્રનો ઉલ્લેખ કરીને તેને નવીનતમ નિયમ ગણવો યોગ્ય નથી.
RBIની વેબસાઇટ પર ઉપલબ્ધ માહિતી મુજબ, ‘Commercial Bank Master Direction’ 1 ઓક્ટોબર 2026 સુધી અપડેટ થયેલ છે. સેન્ટ્રલ બેંક ઓફ ઇન્ડિયા જેવી બેંકોની 2026-27ની અધિકૃત પોલિસી પણ નોમિની ક્લેમ, 15 કેલેન્ડર દિવસની મુદત અને વિલંબ માટે વળતરની વિગતો આપે છે. દરેક બેંકની પોતાની શ્રેણી અને વર્તમાન ક્લેમ પોલિસી હોય છે, તેથી એક બેંકનું ફોર્મ અન્ય બેંક માટે સમાન હોતું નથી.
આ નિયમો મુખ્યત્વે સામાન્ય બેંક સેવિંગ્સ/કરન્ટ/ટર્મ ડિપોઝિટ્સ પર લાગુ પડે છે. PPF અથવા સિનિયર સિટીઝન સેવિંગ્સ સ્કીમ જેવી સરકારી બચત યોજનાઓના મૃતક ક્લેમ સંબંધિત નિયમો તે યોજનાઓના પોતાના નિયમો દ્વારા નક્કી થાય છે. મ્યુચ્યુઅલ ફંડ, વીમા, ડિમેટ અને પેન્શન માટે અલગ વ્યવસ્થા હોય છે. તેથી, ‘દરેક નોમિની ક્લેમ એકસરખો હોય છે’ એમ માનીને અરજી ન કરવી જોઈએ.
નોમિની, કાનૂની વારસદાર અને જોઈન્ટ એકાઉન્ટ વચ્ચેનો તફાવત
નોમિની બેંકમાંથી ચુકવણી મેળવી શકે છે, પરંતુ માત્ર નોમિનેશનથી તે અન્ય કાનૂની વારસદારોના અધિકારોને સમાપ્ત કરીને સંપત્તિનો અંતિમ માલિક બની જતો નથી. RBIની પ્રક્રિયામાં, નોમિનીને કાનૂની વારસદારો માટે ટ્રસ્ટી તરીકે ચુકવણી પ્રાપ્ત કરવાની સ્થિતિ સ્પષ્ટ કરવામાં આવે છે. અંતે પૈસા કોને અને કેટલા મળશે તે લાગુ પડતા ઉત્તરાધિકાર કાયદા, વસિયતનામું અને સક્ષમ કોર્ટના આદેશ પર આધાર રાખે છે.
જોઈન્ટ ડિપોઝિટમાં, કોઈ એક ખાતાધારકના મૃત્યુ પર નોમિનીનો અધિકાર સામાન્ય રીતે શરૂ થતો નથી. બેંક ડિપોઝિટમાં નોમિનીનો અધિકાર ત્યારે ઉદ્ભવે છે જ્યારે તમામ ડિપોઝિટર્સ મૃત્યુ પામે. જીવિત જોઈન્ટ ધારકનો દાવો એકાઉન્ટ મેન્ડેટ/સર્વાઇવરશિપ ક્લોઝ મુજબ જોવામાં આવશે. ‘Either or Survivor’ હોવું અને બહારથી કોઈ વ્યક્તિને નોમિની રાખવું એ સમાન બાબત નથી. જોઈન્ટ FDને સમય પહેલા તોડવી એ સામાન્ય અંતિમ ચુકવણી કરતાં અલગ હોઈ શકે છે. જીવિત ધારકો અને મૃતકના વારસદારોની સંમતિ અથવા અગાઉ આપેલ વિશેષ મેન્ડેટ લાગુ થઈ શકે છે.
FD મેચ્યોરિટી, પ્રિમેચ્યોર ક્લોઝર અને સર્વાઇવર મેન્ડેટ અંગે અલગ લેખિત જવાબ મેળવો; ફક્ત નોમિની નિયમ હેઠળ દરેક જોઈન્ટ FDને તરત તોડવાનો દાવો ન કરો. જો નોમિની સગીર હોય, નામ/ઓળખમાં તફાવત હોય અથવા જૂના રેકોર્ડમાં નોમિનેશન એન્ટ્રી ન દેખાતી હોય, તો યોગ્ય પ્રતિનિધિ/ગાર્ડિયન અને રેકોર્ડની તપાસ જરૂરી બની શકે છે. સગીર નોમિનીના પૈસા કોઈ પણ સંબંધી ફક્ત સંબંધ જણાવીને લઈ શકતો નથી. જો અનેક નોમિની હોય, તો નોંધાયેલ નોમિનેશન વ્યવસ્થા મુજબ યોગ્ય દાવાదారు અને ચૂકવવાપાત્ર હિસ્સો તપાસો.
કયા દસ્તાવેજો આપવા અને કઈ વધારાની માંગણીને પડકારવી?
સૌ પ્રથમ, તે જ બેંકના યોગ્ય ક્લેમ ફોર્મમાં ખાતા/FDની માહિતી, મૃતકનું નામ, મૃત્યુની તારીખ અને દાવાదారుની માહિતી ભરો. મૃત્યુનું પ્રમાણપત્ર અને અધિકૃત રીતે માન્ય દસ્તાવેજો (Officially Valid Document) દ્વારા ઓળખ અને સરનામું ચકાસવામાં આવશે. ચુકવણી મેળવવા માટેના ખાતાની સાચી માહિતી આપો. ઉપલબ્ધ પાસબુક/FD રસીદ, નોમિનેશનની પહોંચ અને પત્રવ્યવહાર ઓળખવામાં મદદ કરી શકે છે; તેમના અભાવમાં, નોમિની સ્ટેટસના તથ્યો બેંકના રેકોર્ડમાંથી તપાસવા જોઈએ.
- બેંકના નોમિની/સર્વાઇવર ક્લેમ ફોર્મની સહી કરેલી નકલ.
- મૃત ખાતાધારકનું મૃત્યુ પ્રમાણપત્ર.
- દાવાదారుના ઓળખ અને સરનામાના સ્વીકાર્ય દસ્તાવેજો.
- ઉપલબ્ધ એકાઉન્ટ/FD અને નોમિનેશન રેફરન્સ.
- સગીર, વિદેશી મૃત્યુ પ્રમાણપત્ર અથવા કોર્ટના આદેશના કિસ્સામાં લાગુ પડતા વધારાના રેકોર્ડ્સ.
માન્ય નોમિનેશનવાળા પાત્ર ડિપોઝિટ ક્લેમમાં તમામ વારસદારોની NOCની માંગણીને, નોમિની વગરની પ્રક્રિયામાંથી ઉઠાવીને નિયમિત શરત બનાવવાની માંગણીને પડકારો. બેંકને પૂછો કે તમારો કેસ કઈ શ્રેણીમાં આવે છે અને કયા વર્તમાન નિયમ હેઠળ દસ્તાવેજ માંગવામાં આવ્યો છે. ફક્ત ‘અમારી શાખામાં આ જ પ્રચલિત છે’ તે પૂરતો જવાબ નથી. તેમ છતાં, દસ્તાવેજો આપવાનો ઇનકાર કરીને સંપૂર્ણ ઓળખ-ચકાસણી રોકી દેવી સમજદારીભર્યું નથી.
સક્સેસન સર્ટિફિકેટ અને લીગલ-હેયર સર્ટિફિકેટ એક જ દસ્તાવેજ નથી. નોમિની વગરના, વિવાદિત ઉત્તરાધિકાર અથવા અન્ય અપવાદરૂપ કેસોમાં અલગ પ્રક્રિયા લાગુ થઈ શકે છે. જો રેકોર્ડમાં માન્ય નોમિનેશન ન મળે, તો જૂની પહોંચની તપાસ માંગો; જાતે કોઈ નવું નોમિનેશન બનાવીને મૃતકના નામ પર સહી ન કરો. જો સક્ષમ કોર્ટનો ચુકવણી રોકવાનો આદેશ હોય, તો બેંકને તેને અવગણવા ન કહો. એકાઉન્ટ ફ્રીઝ, એટેચમેન્ટ, ચકાસણીની વાસ્તવિક સમસ્યા અથવા માન્ય એડજસ્ટમેન્ટ/સેટ-ઓફનો પ્રશ્ન હોય તો કારણ અને આધાર માંગો. નોમિની હોવાથી તમામ માન્ય રોક અથવા જવાબદારી આપોઆપ સમાપ્ત થતી નથી.
15 દિવસની મુદત અને વિલંબનું વળતર કેવી રીતે સમજવું?
સામાન્ય મૃતક ડિપોઝિટ ક્લેમ માટે, 15 કેલેન્ડર દિવસની ગણતરી સંપૂર્ણ જરૂરી દસ્તાવેજો પ્રાપ્ત થયાની તારીખથી થાય છે. કેલેન્ડર દિવસોને કાર્યકારી દિવસો (working days) તરીકે ગણવા નહીં. પ્રથમ પૂછપરછ, અધૂરો ફોર્મ અને સંપૂર્ણ ક્લેમ એ અલગ બાબતો છે. બેંક પાસેથી સંપૂર્ણ દસ્તાવેજોની પહોંચ અને જો કંઈ ખૂટતું હોય તો સ્પષ્ટ ખામીઓની યાદી માંગો; વિલંબના વિવાદમાં આ રેકોર્ડ મહત્વપૂર્ણ રહેશે.
જો બેંકને કારણે નિર્ધારિત સમય કરતાં વધુ વિલંબ થાય, તો લાગુ પડતા માળખામાં, સેટલમેન્ટ રકમ પર વિલંબિત સમયગાળા માટે પ્રવર્તમાન બેંક રેટ (Bank Rate) + 4% પ્રતિ વર્ષના દરે વ્યાજ-આધારિત વળતરની જોગવાઈ છે. અહીં ‘બેંક રેટ’ એ રેપો રેટ નથી. લાગુ પડતી સંદર્ભ તારીખ એ સંપૂર્ણ જરૂરી દસ્તાવેજો મળ્યાની તારીખ છે; તે તારીખનો દર અને રકમનો બ્રેકઅપ બેંક પાસેથી મેળવો. આ બેંક ખાતા પર દરરોજ નિશ્ચિત રૂપિયાનો ઓટોમેટિક દંડ નથી.
લોકર/સેફ-કસ્ટડી ક્લેમની પ્રક્રિયા અને દૈનિક વળતર અલગ હોય છે; તેને ડિપોઝિટ બેલેન્સ પર લાગુ ન કરો. સૌ પ્રથમ બેંક પાસેથી વિલંબનું કારણ, જવાબદારી અને લાગુ પડતી ગણતરી માંગો. કોર્ટ સ્ટે અથવા દાવાదారుના જરૂરી દસ્તાવેજો બાકી હોય તેવી સ્થિતિમાં, બેંક-આશ્રિત વિલંબનું તારણ આપોઆપ નીકળતું નથી. FDનું કરાર આધારિત વ્યાજ, મેચ્યોરિટી/પ્રિમેચ્યોર ક્લોઝરની ગણતરી અને વિલંબનું વળતર અલગ બાબતો છે. એક બાબતની માહિતી મળવાથી બાકીની ગણતરી સાચી માનવી જરૂરી નથી. બેંક પાસેથી અંતિમ સ્ટેટમેન્ટમાં મુખ્ય રકમ, સામાન્ય વ્યાજ, એડજસ્ટમેન્ટ અને વિલંબનું વળતર અલગથી દર્શાવવા કહો; કોઈ અંદાજિત આજનો બેંક રેટ તમામ જૂના ક્લેમ પર ન લાદો.
બેંકને આપવા યોગ્ય પત્ર અને ફરિયાદનો નમૂનો
આ એક સામાન્ય પત્ર છે, જે નિર્ધારિત ક્લેમ ફોર્મનો વિકલ્પ નથી. ફક્ત સાચા તથ્યો ભરો. બે નકલોમાં શાખાને આપો અને એક પર પહોંચ (receiving) લો, અથવા બેંકના અધિકૃત ગ્રીવન્સ ચેનલની પહોંચ રાખો. અંગત ખાતા/ઓળખના દસ્તાવેજો જાહેર સોશિયલ મીડિયા પર પોસ્ટ ન કરો.
પ્રતિ:
શાખા મેનેજર / ગ્રીવન્સ ઓફિસર,
[બેંકનું નામ, શાખાનું નામ]
વિષય: મૃત ખાતાધારક [નામ], ખાતા/FD [છેલ્લા અંકો] — નોમિની ક્લેમ અને વધારાના દસ્તાવેજની માંગ
મહોદય/મહોદયા,
હું બેંક રેકોર્ડમાં નોંધાયેલ નોમિની [નામ] છું. ખાતાધારકનું અવસાન [તારીખ] ના રોજ થયું. ક્લેમ ફોર્મ, મૃત્યુનું પ્રમાણપત્ર અને ઓળખ/સરનામાના દસ્તાવેજો [તારીખ] ના રોજ જમા કર્યા છે; રેફરન્સ [રેફરન્સ નંબર] છે.
કૃપા કરીને માન્ય નોમિનેશન સ્ટેટસ અને સંપૂર્ણ જરૂરી દસ્તાવેજો પ્રાપ્ત થયાની તારીખની પુષ્ટિ કરો. જો કોઈ આવશ્યક ખામી હોય તો તેની વસ્તુવાર લેખિત યાદી આપો. મારા પાસેથી [સક્સેસન સર્ટિફિકેટ/અન્ય દસ્તાવેજ] માંગવામાં આવ્યું છે. પાત્ર નોમિની ડિપોઝિટ ક્લેમની વર્તમાન RBI પ્રક્રિયામાં નિયમિત વધારાની સક્સેસન/પ્રોબેટ/ઇન્ડેમનિટી ઔપચારિકતાઓની જરૂર નથી. કૃપા કરીને આ માંગણીનો લાગુ પડતો નિયમ અને મારા કેસનું વિશિષ્ટ કારણ જણાવો. [જો કોર્ટ દ્વારા રોક/અન્ય અવરોધ હોય તો તેનો આધાર જણાવો.]
સંપૂર્ણ જરૂરી દસ્તાવેજો પ્રાપ્ત થયાના 15 કેલેન્ડર દિવસમાં સેટલમેન્ટ કરો. જો બેંકને કારણે વિલંબ થયો હોય, તો લાગુ પડતા બેંક રેટ + 4% પ્રતિ વર્ષ આધારિત વિલંબ વળતરની વિગતો અને ચુકવણી આપો. કૃપા કરીને લેખિત જવાબ, સેટલમેન્ટ બ્રેકઅપ અને ગ્રીવન્સ રેફરન્સ આપો.
નામ:
સંપર્ક:
તારીખ:
હસ્તાક્ષર:
જોડાણ: ક્લેમ ફોર્મની પહોંચ, મૃત્યુ પ્રમાણપત્ર, ઓળખ દસ્તાવેજો અને સંબંધિત પત્રવ્યવહાર.
ફક્ત બેંકને મૂળ ક્લેમ આપવા અને બેંકની સેવા ખામી પર ઔપચારિક ફરિયાદ નોંધાવવાની તારીખો અલગ રાખો. જો વધારાના દસ્તાવેજની અયોગ્ય માંગ તે જ દિવસે સ્પષ્ટ હોય, તો તે જ રેકોર્ડમાં ફરિયાદ અને પહોંચ નોંધાવી શકાય છે. ’15 દિવસમાં પૈસા ન મળ્યા’ પછી ગ્રીવન્સ પ્રક્રિયા શરૂ કરો, પરંતુ જરૂરી પૂર્વ ફરિયાદ વિના સીધા દરેક કેસને CMSમાં સ્વીકાર્ય ગણવો યોગ્ય નથી.
RBI CMS: 2026 માં ક્યારે અને કેવી રીતે ફરિયાદ કરવી?
સૌ પ્રથમ, સંબંધિત બેંકમાં લેખિત ફરિયાદ આપો અને તેનો પુરાવો રાખો. જો અસંતોષકારક જવાબ/નિરાકરણ મળ્યું હોય, તો તે એસ્કેલેશનનો આધાર બની શકે છે; જો જવાબ ન મળે, તો સામાન્ય રીતે 30 દિવસ અથવા RBI/NPCI/કાર્ડ-નેટવર્કની લાગુ પડતી વધુ અવધિ, જો કોઈ હોય તો, તેનો નિયમ જુઓ.
મૃતક ક્લેમ માટેની 15 દિવસની સેટલમેન્ટ મુદત અને ઓમ્બડ્સમેન માટેની પૂર્વ-ફરિયાદની મુદત અલગ છે. RBIની જુલાઈ 2026ની FAQ મુજબ, નવું RB-IOS, 2026 લાગુ છે. ફરિયાદ લાગુ પડતી પ્રતિભાવ સમયમર્યાદા સમાપ્ત થયા પછી અથવા બેંકના અંતિમ સંચારની તારીખ, જે પછીની હોય, તેના 90 દિવસની અંદર કરવી જોઈએ. 2021ની ‘એક વર્ષ’ની મર્યાદાને આજના નવા ક્લેમ પર લાગુ ન કરો. જૂના પેન્ડિંગ કેસો માટે સંક્રમણકાલીન વ્યવસ્થા અલગ હોઈ શકે છે; તમારી તારીખો વર્તમાન FAQ સાથે મેળવો.
CMSમાં બેંક, શાખા, દાવાదారుની વિગતો, પૂર્વ ફરિયાદનો રેફરન્સ/તારીખ, બેંકનો જવાબ, સંપૂર્ણ દસ્તાવેજોની પહોંચ અને સ્પષ્ટ રાહત (relief) જણાવો. માંગણીઓમાં નોમિની ક્લેમનું નિયમ મુજબ સેટલમેન્ટ, વધારાની માંગણીનું કારણ, બેલેન્સ/વ્યાજનું બ્રેકઅપ અને પાત્ર વિલંબ વળતર શામેલ હોઈ શકે છે. પોર્ટલના વર્તમાન ફીલ્ડ અને જોડાણ નિર્દેશોનું પાલન કરો; પહોંચ અને કેસની સ્થિતિ સુરક્ષિત રાખો. ફરિયાદ દાખલ થવી એ આપોઆપ એવોર્ડ નથી. યોજનામાં ફરિયાદ નિવારણ માટે કોઈ શુલ્ક નથી. કેટલીક સંસ્થાઓ કવરેજની બહાર હોઈ શકે છે; FAQની કવરેજ સૂચિ જુઓ. સમાન ફરિયાદ જો કોર્ટ/ટ્રિબ્યુનલમાં પેન્ડિંગ હોય અથવા તેના ગુણદોષ પર નક્કી થઈ ગઈ હોય, તો તે સ્વીકાર્યતાને અસર કરે છે. ઓમ્બડ્સમેન બેંકની સેવા ખામી જુએ છે; પરિવારના અંતિમ વારસાઈ હિસ્સાઓનો તે સામાન્ય વિકલ્પ નથી.
પાંચ મહત્વપૂર્ણ પ્રશ્નો અને જવાબો
શું દરેક નોમિનીએ સક્સેસન સર્ટિફિકેટ બનાવવું પડશે?
માન્ય નોમિનેશનવાળા પાત્ર ડિપોઝિટ ક્લેમમાં સામાન્ય રીતે જરૂર નથી; ઓળખ, મૃત્યુ અને ચુકવણી પર પ્રતિબંધ જેવી પરિસ્થિતિઓ તપાસવામાં આવશે.
શું તમામ કાનૂની વારસદારોની NOC જરૂરી છે?
આને માન્ય નોમિની ક્લેમની નિયમિત જરૂરિયાત ન ગણો. નોમિની વગરના અથવા અલગ પરિસ્થિતિના કેસોમાં પ્રક્રિયા ભિન્ન હોઈ શકે છે.
શું નોમિની સંપૂર્ણ પૈસા રાખી શકે છે?
ફક્ત નોમિનેશન અંતિમ લાભદાયી માલિકી નક્કી કરતું નથી; અન્ય વારસદારોના અધિકારો જળવાઈ રહી શકે છે.
શું 15 દિવસ પછી સીધા CMSમાં જઈ શકાય છે?
પહેલા બેંક ફરિયાદ અને વર્તમાન ઓમ્બડ્સમેન સ્વીકાર્યતા નિયમો જુઓ; ક્લેમની અંતિમ મુદત અને ફરિયાદની અંતિમ મુદત અલગ છે.
શું ડિપોઝિટ ક્લેમ પર દરરોજ ₹5,000નો દંડ મળશે?
બેંક ડિપોઝિટ વિલંબને લોકર વળતર સાથે ન ભેળવો. પાત્ર બેંક-આશ્રિત ડિપોઝિટ વિલંબ માટે વ્યાજ-આધારિત નિયમ અલગ છે.