 Vista
UPI లావాదేవీలపై ఛార్జీలు: 2000 రూపాయల పరిమితిపై నిజమెంత?
ఉదయాన్నే పాలు కొనుక్కోవడానికి 50 రూపాయలు పంపడం నుంచి, స్నేహితులతో కలిసి 2,000 రూపాయల పార్టీ బిల్లును పంచుకోవడం వరకు, UPI మన దైనందిన జీవితంలో ఒక భాగమైపోయింది. అయితే, ఇటీవల 2,000 రూపాయలకు పైబడిన ప్రతి లావాదేవీపై 5% ఛార్జీ విధించబడుతుందని ఒక వార్త వేగంగా వ్యాపించింది. దీనితో అందరూ తమ జేబులకు చిల్లు పడుతుందేమోనని ఆందోళన చెందుతున్నారు. అసలు ఈ వార్తలో నిజమెంత? మీ UPI లావాదేవీలు సురక్షితమేనా? ఈ కొత్త నియమాల వెనుక ఉన్న అసలు నిజం ఏమిటో Vista Hub మీకు వివరిస్తుంది.
సోషల్ మీడియాలో వ్యాపిస్తున్న అపోహలు: నిజంగానే ఛార్జీలు పడతాయా?

గత కొన్ని రోజులుగా వాట్సాప్ గ్రూపులు, ఇన్స్టాగ్రామ్ రీల్స్లో ఒక వార్త వేగంగా వైరల్ అవుతోంది. 2,000 రూపాయలకు మించిన UPI లావాదేవీలపై అదనపు రుసుము లేదా పన్ను విధించబడుతుందని ఈ వార్తలో పేర్కొంటున్నారు. ప్రజలు ఆలోచించకుండా ఈ సందేశాలను ముందుకు పంపుతున్నారు, దీనితో దేశవ్యాప్తంగా ఒక గందరగోళ పరిస్థితి నెలకొంది. అయితే, వాస్తవం ఏమిటంటే ఈ వార్త పూర్తిగా అవాస్తవం మరియు నిరాధారమైనది. ప్రభుత్వం లేదా NPCI (నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా) సాధారణ ప్రజల కోసం అలాంటి కొత్త నియమాన్ని అమలు చేయలేదు. మీరు మీ స్నేహితుడికి 5,000 రూపాయలు పంపినా లేదా Google Pay, PhonePe, Paytm వంటి యాప్లను ఉపయోగించి రెస్టారెంట్ బిల్లు చెల్లించినా, మీరు అదనంగా ఒక్క రూపాయి కూడా చెల్లించాల్సిన అవసరం లేదు. డిజిటల్ చెల్లింపుల యుగంలో, ఇలాంటి పుకార్లు అడవి మంటలా వ్యాపిస్తాయి. కాబట్టి, ఏదైనా తప్పుదారి పట్టించే సందేశాన్ని నమ్మే ముందు, దాని వెనుక ఉన్న అధికారిక సమాచారాన్ని అర్థం చేసుకోవడం చాలా ముఖ్యం. మీ రోజువారీ లావాదేవీలు ఎప్పటిలాగే పూర్తిగా ఉచితంగా కొనసాగుతాయి.
‘టాక్సేషన్ అండ్ అదర్ లాస్ అమెండ్మెంట్ బిల్ 2026’ వెనుక ఉన్న నిజం
ఈ మొత్తం చర్చకు కారణం లోక్సభలో ఆమోదించబడిన ‘టాక్సేషన్ అండ్ అదర్ లాస్ (అమెండ్మెంట్) బిల్ 2026’. పార్లమెంటులో ఈ చట్టానికి సవరణలు ప్రతిపాదించినప్పుడు, ప్రభుత్వం UPIపై పన్ను విధించబోతోందని ప్రజలు భావించారు. కానీ ఈ బిల్లు యొక్క అసలు ఉద్దేశ్యం వేరే ఉంది, దానిని అర్థం చేసుకోవడం మీకు ముఖ్యం. పాత నిబంధనల ప్రకారం, అంటే ‘పేమెంట్ అండ్ సెటిల్మెంట్ సిస్టమ్స్ యాక్ట్’ కింద, బ్యాంకులు మరియు ఫిన్టెక్ కంపెనీలకు UPIపై ఏదైనా రుసుము వసూలు చేసే అధికారం లేదు. దీనిని ‘జీరో MDR (మర్చంట్ డిస్కౌంట్ రేట్)’ విధానం అని పిలిచేవారు. కొత్త బిల్లు ద్వారా, ప్రభుత్వం చట్టాన్ని కొంచెం సరళతరం చేసింది, తద్వారా భవిష్యత్తులో అవసరమైతే కొత్త విధానాలను రూపొందించవచ్చు. దీని అర్థం ఈ రోజు నుంచే మీ ఖాతా నుండి డబ్బు కట్ అవుతుందని కాదు. ప్రభుత్వం కేవలం చట్టంలో ఒక నిబంధనను చేర్చింది, ఇది భవిష్యత్తులో నోటిఫికేషన్ జారీ చేయడం ద్వారా కొత్త నియమాలను రూపొందించడానికి చట్టబద్ధమైన అధికారాన్ని ఇస్తుంది. అంటే, ప్రభుత్వం వ్రాతపూర్వక ఆదేశాన్ని జారీ చేసే వరకు, పరిస్థితి యథాతథంగా ఉంటుంది.
UPI ఎవరికి ఉచితం? ఎవరికి ఛార్జీలు వర్తిస్తాయి?
పార్లమెంటులో జరిగిన చర్చ సందర్భంగా, ఆర్థిక మంత్రి ఈ విషయంపై స్పష్టత ఇచ్చారు. సాధారణ ప్రజల జేబులపై దీని ప్రభావం సున్నాగా ఉంటుందని తెలిపారు. నిబంధనల పరంగా, రెండు రకాల లావాదేవీలను అర్థం చేసుకోవడం చాలా ముఖ్యం. మొదటిది P2P (పర్సన్ టు పర్సన్), మరియు రెండవది P2M (పర్సన్ టు మర్చంట్). మీరు మీ బంధువులకు, స్నేహితులకు లేదా పరిచయస్తులకు డబ్బు బదిలీ చేస్తే, దానిని P2P అంటారు. ఈ సేవ మీకు ఎల్లప్పుడూ ఉచితంగానే ఉంటుంది. చిన్న దుకాణాలు, కిరాణా దుకాణాల వద్ద కూడా మీరు కొనుగోలు చేసిన వస్తువులకు మాత్రమే చెల్లిస్తారు, అదనపు రుసుము ఉండదు. ఒకవేళ భవిష్యత్తులో ఛార్జీల నిబంధన వచ్చినా, అది కేవలం పెద్ద కార్పొరేట్ వ్యాపారులకు మరియు వ్యాపార లావాదేవీలకు మాత్రమే వర్తిస్తుంది. ఇది మర్చంట్ డిస్కౌంట్ రేట్ రూపంలో ఉంటుంది, దీనిని వ్యాపార సంస్థలు తమలో తాము పరిష్కరించుకుంటాయి. వినియోగదారుడిగా, మీరు మీ జేబు నుండి అదనపు ఛార్జీ చెల్లించాల్సిన అవసరం ఉండదు.
MDR అంటే ఏమిటి? ఎందుకు దీనిపై చర్చ మొదలైంది?
ఇప్పుడు మీ మదిలో MDR (మర్చంట్ డిస్కౌంట్ రేట్) అంటే ఏమిటనే ప్రశ్న తలెత్తుతుంది. మీరు ఏదైనా దుకాణంలో కార్డు లేదా స్వైప్ మెషిన్ ద్వారా చెల్లింపు చేసినప్పుడు, ఆ చెల్లింపును ప్రాసెస్ చేసినందుకు గాను బ్యాంకులు వ్యాపారి నుండి 1 నుండి 2% వరకు ఛార్జీని వసూలు చేస్తాయి. ఈ ఛార్జీనే బ్యాంకింగ్ పరిభాషలో MDR అంటారు. UPI రాకతో, ప్రభుత్వం బ్యాంకులు మరియు కంపెనీలకు MDRను పూర్తిగా రద్దు చేసింది. అయితే, పేమెంట్ యాప్లను నడిపే కంపెనీలు మరియు బ్యాంకులు చెప్పేదేమిటంటే, ఇంత పెద్ద నెట్వర్క్ను సురక్షితంగా నిర్వహించడానికి మరియు సర్వర్లను నడపడానికి వేల కోట్ల రూపాయలు ఖర్చవుతుంది. ఆదాయం లేకుండా ఈ వ్యవస్థను ఎక్కువ కాలం పాటు సక్రమంగా నడపడం చాలా కష్టమవుతోంది. ఈ కారణంగానే, బ్యాంకింగ్ రంగం చాలా కాలంగా పెద్ద వ్యాపార లావాదేవీలపై స్వల్ప రుసుము విధించడానికి అనుమతి కోరుతోంది. ప్రభుత్వం యొక్క కొత్త చట్టం ఈ దిశగా వేసిన ఒక అడుగు మాత్రమే, తద్వారా భారతదేశ డిజిటల్ చెల్లింపుల మౌలిక సదుపాయాలు ఎప్పటికీ ఆగిపోకుండా మరియు సురక్షితంగా ఉంటాయి. భారత ప్రభుత్వం పార్లమెంటులో స్పష్టం చేసినట్లుగా, సాధారణ వినియోగదారులకు పర్సన్-టు-పర్సన్ (P2P) మరియు చిన్న దుకాణదారులకు UPI ద్వారా డబ్బు లావాదేవీలు ఎప్పటిలాగే పూర్తిగా ఉచితంగానే ఉంటాయి.
చిన్న దుకాణదారులు మరియు వీధి వ్యాపారులకు ఊరట
డిజిటల్ మాధ్యమాలలో ఏదైనా కొత్త నియమం వచ్చినప్పుడు, చిన్న వ్యాపారులకు ఎక్కువగా భయం పట్టుకుంటుంది. చాలా మందికి ఇప్పుడు పండ్లు, కూరగాయలు అమ్మేవారు లేదా చిన్న దుకాణాలు నడిపేవారు తమ స్కానర్లను తీసివేయాల్సి వస్తుందని అనిపించింది. కానీ ఈ విషయంలో ప్రభుత్వం వైఖరి చాలా స్పష్టంగా మరియు సానుకూలంగా ఉంది. చిన్న దుకాణదారులు మరియు స్థానిక వీధి వ్యాపారులను ఈ సంభావ్య ఛార్జీల పరిధి నుండి పూర్తిగా మినహాయించారు. భారతదేశంలో డిజిటల్ విప్లవాన్ని వాస్తవ రూపంలోకి తీసుకురావడంలో ఈ చిన్న వ్యాపారుల సహకారం ఎంతో ఉందని ప్రభుత్వం గుర్తించింది. వారిపై ఏదైనా ఆర్థిక భారం పడితే, వారు తిరిగి నగదు లావాదేవీల వైపు మళ్ళవచ్చు. అందువల్ల, భవిష్యత్తులో ఏదైనా నోటిఫికేషన్ జారీ అయినా, దాని ప్రభావం కేవలం పెద్ద సూపర్ మార్కెట్లు, పెద్ద షాపింగ్ వెబ్సైట్లు మరియు పెద్ద షోరూమ్ల చెల్లింపులపై మాత్రమే ఉంటుంది. మీ వీధిలోని చిన్న దుకాణదారుడు ఎటువంటి భయం లేకుండా స్కానర్ను ఉపయోగించడం కొనసాగించవచ్చు.
ఆన్లైన్ బ్యాంకింగ్ మరియు UPI సురక్షిత వినియోగం ఎలా?
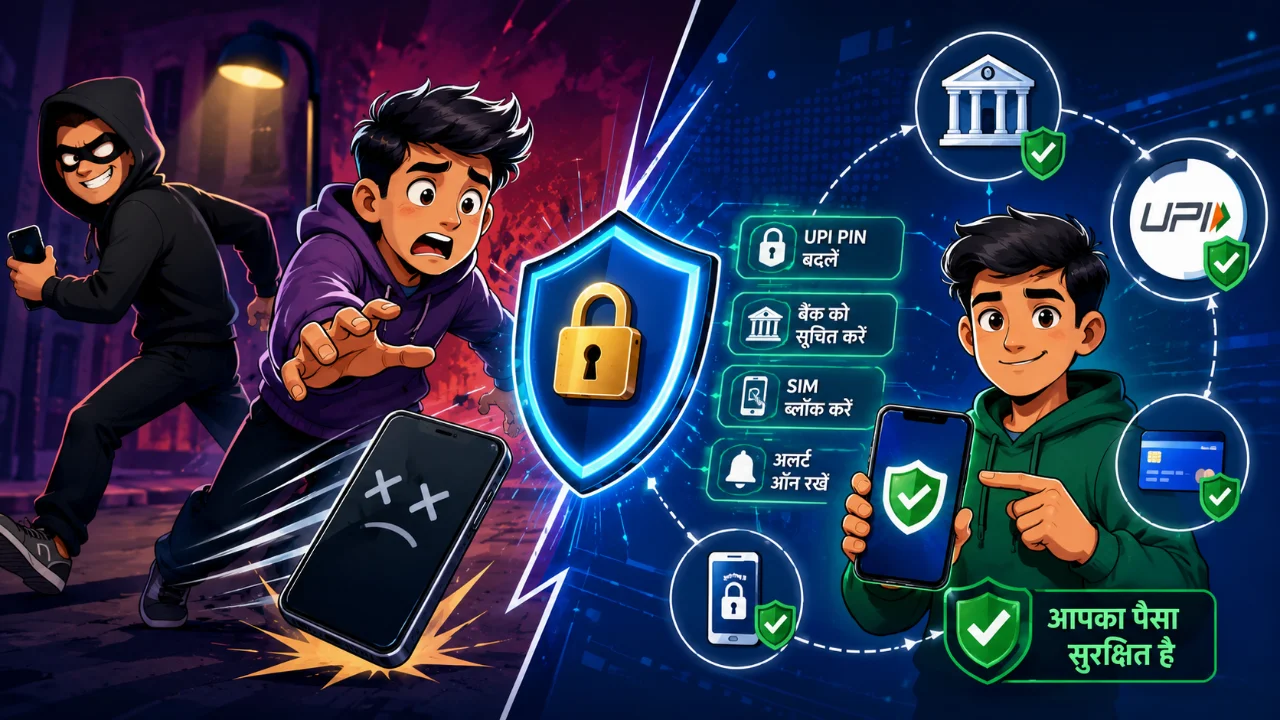
ఛార్జీల గురించిన ఈ అపోహల మధ్య, మరో పెద్ద ప్రమాదం కూడా పొంచి ఉంది – అదే సైబర్ మోసం. ఏదైనా పెద్ద మార్పు లేదా కొత్త నియమం గురించి వార్తలు వచ్చినప్పుడు, మోసగాళ్లు దానిని తమకు అనుకూలంగా మార్చుకోవడానికి ప్రయత్నిస్తారు. వారు ప్రజలను భయపెట్టడానికి నకిలీ సందేశాలు లేదా లింక్లను పంపుతారు, ‘మీ UPI బ్లాక్ అవుతోంది, వెంటనే అప్డేట్ చేయండి’ అని చెబుతారు. గుర్తుంచుకోండి, NPCI లేదా మీ బ్యాంక్ ఎప్పుడూ ఫోన్ ద్వారా మీ UPI పిన్ను అడగదు, అలాగే ఏ నియమం పేరుతోనూ మిమ్మల్ని ఏదైనా యాప్ డౌన్లోడ్ చేయమని కోరదు. తెలియని లింక్లపై క్లిక్ చేయవద్దు. ఛార్జీల నుండి తప్పించుకోవడానికి ఈ లింక్పై క్లిక్ చేసి మీ వివరాలను నింపమని ఎవరైనా చెబితే, అది మోసమని అర్థం చేసుకోండి. డిజిటల్ చెల్లింపుల యొక్క అతి ముఖ్యమైన నియమం ఏమిటంటే, డబ్బును స్వీకరించడానికి ఎప్పుడూ UPI పిన్ను నమోదు చేయాల్సిన అవసరం లేదు. అప్రమత్తంగా ఉండటం ద్వారానే మీరు మీ కష్టార్జితాన్ని సురక్షితంగా ఉంచుకోవచ్చు మరియు ఎటువంటి ఆటంకం లేకుండా డిజిటల్ లావాదేవీల ప్రయోజనాన్ని పొందవచ్చు.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. 2,000 రూపాయలకు మించిన UPI చెల్లింపులపై 5% ఛార్జీ పడుతుందా?
లేదు, ఈ వార్త పూర్తిగా అవాస్తవం. సాధారణ ప్రజలకు ఏ మొత్తంలోనైనా పర్సన్-టు-పర్సన్ (P2P) లేదా మర్చంట్ చెల్లింపులు పూర్తిగా ఉచితం. ప్రభుత్వం అలాంటి ఛార్జీని విధించలేదు.
2. పార్లమెంటులో ఆమోదించిన కొత్త పన్ను బిల్లు సాధారణ UPI వినియోగదారులపై ఎలాంటి ప్రభావం చూపుతుంది?
ఈ బిల్లు సాధారణ వినియోగదారులపై ఎటువంటి ప్రభావం చూపదు. ఇది కేవలం భవిష్యత్తులో పెద్ద వ్యాపార లావాదేవీలపై అవసరమైతే విధానాలను రూపొందించడానికి ప్రభుత్వానికి చట్టపరమైన అధికారాన్ని ఇచ్చింది.
3. Google Pay, PhonePe లేదా Paytm నుండి డబ్బు పంపినప్పుడు బ్యాంక్ ఏదైనా ఛార్జీ వసూలు చేస్తుందా?
ఖచ్చితంగా లేదు. Google Pay, PhonePe, Paytm లేదా BHIM యాప్ నుండి ఎవరికైనా లేదా ఏదైనా దుకాణదారుడికి డబ్బు బదిలీ చేయడానికి ఎటువంటి బ్యాంక్ లేదా కంపెనీ అదనపు రుసుము వసూలు చేయదు.
4. దుకాణదారులు ఇప్పుడు UPI స్కానర్ను ఉపయోగించినందుకు పన్ను చెల్లించాలా?
చిన్న దుకాణదారులు మరియు స్థానిక విక్రేతలకు ఈ నిబంధనల నుండి పూర్తి మినహాయింపు ఉంది. భవిష్యత్తులో ఏదైనా నియమం వచ్చినా, అది కేవలం పెద్ద కార్పొరేట్ వ్యాపారులకు మాత్రమే వర్తిస్తుంది.
ముగింపు
డిజిటల్ ప్రపంచంలో, ముఖ్యంగా మీ డబ్బు మరియు జేబుకు సంబంధించిన విషయాలలో, అపోహలు చాలా త్వరగా వ్యాపిస్తాయి. సోషల్ మీడియా యుగంలో, ప్రతిరోజూ ఏదో ఒక తప్పుదారి పట్టించే సందేశం వైరల్ అవుతూనే ఉంటుంది. అయితే, అధికారిక ధృవీకరణ లేకుండా అలాంటి విషయాలను నమ్మడం మరియు ఇతరులను ఆందోళనకు గురి చేయడం సరైన పద్ధతి కాదు. సాంకేతిక మరియు ఆర్థిక కోణంలో చూస్తే, భారతదేశ డిజిటల్ మౌలిక సదుపాయాలు ప్రపంచంలోని అత్యుత్తమ నమూనాలలో ఒకటి. ప్రభుత్వ లక్ష్యం సాధారణ ప్రజలపై అదనపు భారం మోపి వారిని దూరం చేయడం కాదు, వారిని నగదు రహిత ఆర్థిక వ్యవస్థ వైపు ప్రోత్సహించడం. అందువల్ల, ఏవైనా మార్పులు జరిగినా, అవి ఎల్లప్పుడూ పెద్ద వ్యాపార వ్యవస్థను దృష్టిలో ఉంచుకుని చేయబడతాయి. కాబట్టి, ఆందోళన చెందాల్సిన అవసరం లేదు. సాధారణ వినియోగదారులకు UPI ఎల్లప్పుడూ ఉచితంగానే ఉంది, ఉంది మరియు భవిష్యత్తులో కూడా ఉచితంగానే ఉంటుంది. కాబట్టి, తదుపరిసారి మీ వాట్సాప్లో 2,000 రూపాయల ఛార్జీ గురించిన సందేశం వచ్చినప్పుడు, దానిపై కోపడటం లేదా భయపడటం కంటే, దానిని అక్కడే తొలగించండి. మీ రోజువారీ డిజిటల్ లావాదేవీలను ఎటువంటి సంకోచం లేకుండా కొనసాగించండి మరియు బ్యాంక్ లేదా NPCI నుండి అధికారిక నోటిఫికేషన్ వచ్చే వరకు ఎటువంటి వార్తలను పూర్తిగా నమ్మవద్దు.




Share Your Opinion
Comments are closed on this post.