சம்பளம் வந்தவுடன் பணம் ஏன் மாயமாகிறது?
மாதத்தின் முதல் தேதி அன்று உங்கள் வங்கிக் கணக்கில் சம்பளம் வந்து சேர்கிறது. ஆனால், 10ஆம் தேதிக்குள், பணம் எங்கே போனது என்றே தெரியாமல் மாயமாகி விடுகிறது. இது உங்களுடைய கதை மட்டுமல்ல, இந்தியாவில் கோடிக்கணக்கான வேலை செய்பவர்களின் கதை. ₹15,000 சம்பளமாக இருந்தாலும் சரி, ₹50,000 சம்பளமாக இருந்தாலும் சரி, பிரச்சனை ஒன்றுதான்: பணம் வருகிறது, செலவாகிறது, சேமிப்பு ‘அடுத்த மாதம்’ என்று தள்ளிப் போடப்படுகிறது. உண்மையான பிரச்சனை சம்பளக் குறைவு அல்ல. உண்மையான பிரச்சனை ஒரு முறையான திட்டமின்மை. சேமிப்பிற்கு ஒரு குறிப்பிட்ட நேரம் அல்லது தானியங்கி முறை இல்லாதபோது, சேமிப்பு என்பது நடப்பதே இல்லை. செலவுகள் எப்போதும் அதிகரித்து, சம்பளம் எவ்வளவு வந்தாலும் அதை நிரப்பி விடுகின்றன. நீங்கள் குறைந்த சம்பளத்தில் சேமிப்பதைப் பற்றி யோசித்தால், இந்த வழிகாட்டி உங்கள் சிந்தனையை முற்றிலுமாக மாற்றும். இங்கே, நாம் படிப்படியாக ஒரு தானியங்கி முறையை உருவாக்குவோம் – இது மன உறுதி அல்லது தினசரி சிந்தனை இல்லாமல் வேலை செய்யும்.
படி 1: ‘முதலில் உங்களுக்கே சம்பளம் கொடுங்கள்’ (Pay Yourself First)
உலகின் வெற்றிகரமான தனிநபர் நிதி நிபுணர்கள் அனைவரும் ஒரு விஷயத்தில் உடன்படுகிறார்கள் – முதலில் சேமிப்பு, பிறகு செலவு. இது ‘Pay Yourself First’ என்று அழைக்கப்படுகிறது. நீங்கள் ஒவ்வொரு மாதமும் உங்கள் முதலாளிக்கு, வீட்டு உரிமையாளருக்கு, மளிகைக் கடைக்கு பணம் கொடுக்கிறீர்கள் – ஆனால் உங்களுக்கோ? அது கடைசியாக வருகிறது, பெரும்பாலும் வருவதே இல்லை. சம்பளம் வந்தவுடன் – அதே நாளில் – ஒரு குறிப்பிட்ட தொகையை ஒதுக்கி விடுங்கள். இதை SIP, RD அல்லது தனி சேமிப்புக் கணக்கில் போடுங்கள். மீதமுள்ள பணமே உங்கள் ‘மாதத்திற்கான பட்ஜெட்’. இந்த எளிய மாற்றத்தால் லட்சக்கணக்கான மக்களின் நிதி வாழ்க்கை மாறியுள்ளது. இது உளவியல் ரீதியாகவும் வேலை செய்கிறது – கண்ணுக்குத் தெரியாத பணம் செலவாகாது.
படி 2: சம்பளத்தை மூன்று பகுதிகளாகப் பிரிக்கவும் – 50-30-20 விதி
சம்பளம் வந்தவுடன், அதை மனதளவில் மூன்று பைகளில் பிரிக்கவும்:
- தேவைகள் (Needs): 50% (₹30,000 சம்பளத்தில் ₹15,000) – வாடகை, உணவு, பில்கள் போன்ற அத்தியாவசிய செலவுகள்.
- விருப்பங்கள் (Wants): 30% (₹30,000 சம்பளத்தில் ₹9,000) – பொழுதுபோக்கு, ஷாப்பிங், வெளியில் சாப்பிடுவது போன்ற விருப்ப செலவுகள்.
- சேமிப்பு/முதலீடு (Savings/Investment): 20% (₹30,000 சம்பளத்தில் ₹6,000) – SIP, FD, அவசர கால நிதி.
இந்த 50-30-20 விதி உலகளவில் நிரூபிக்கப்பட்ட ஒன்று. இப்போது 20% சேமிப்பது கடினமாகத் தோன்றினால், 10% இல் தொடங்குங்கள் – ஆனால் தொடங்குங்கள்.
படி 3: நிலையான தொகையில் அல்ல, சதவீதத்தில் சிந்தியுங்கள்

‘₹5000 சேமிப்பேன்’ – இது ஒரு அழுத்தத்தை ஏற்படுத்தும் இலக்கு. ஆனால் ‘சம்பளத்தில் 10% சேமிப்பேன்’ – இது அடையக்கூடியதாகத் தோன்றும். சதவீத அணுகுமுறை சிறந்தது, ஏனெனில் இது சம்பளத்துடன் தானாகவே அதிகரிக்கிறது. சம்பளம் அதிகரிக்கும்போது, சேமிப்பும் அதிகரிக்கிறது – தனியாக யோசிக்காமலேயே. சிறிய தொகைகளை புறக்கணிக்காதீர்கள். கூட்டு வட்டியின் சக்தியை நீங்கள் புரிந்துகொண்டால், ₹1,500 கூட 20 ஆண்டுகளில் லட்சங்களாக மாறும்.
படி 4: சேமிப்பை ‘மறைத்து விடுங்கள்’ – கண்ணில் படாதது, மனதில் படாது
சம்பளம் வந்தவுடன், சேமிப்பை தனி கணக்கிற்கு மாற்றி விடுங்கள் – தானியங்கி டெபிட் மூலம். பணம் முக்கிய கணக்கில் தெரியாதபோது, செலவு செய்வதற்கான தூண்டுதல் தானாகவே குறைகிறது. இதற்கான நடைமுறை வழிகள்:
- SIP தானியங்கி டெபிட்: சம்பள தேதிக்கு 2-3 நாட்களுக்குப் பிறகு SIP கட் ஆகும் வகையில் அமைக்கவும்.
- RD (Recurring Deposit): ஒவ்வொரு மாதமும் ₹X RD-க்கு செல்லும்படி வங்கிக்கு நிலையான அறிவுறுத்தலைக் கொடுங்கள்.
- தனி சேமிப்புக் கணக்கு: சேமிப்பிற்காக ஒரு கணக்கு – அதில் டெபிட் கார்டு வைத்திருக்க வேண்டாம்.
- PPF: நீண்ட காலத்திற்கு PPF ஒரு சிறந்த முதலீடு – வரி இல்லாத வருமானம், அரசாங்க உத்தரவாதம்.
தானியங்கி முறை தோல்வியடையாது. மன உறுதியை நம்ப வேண்டாம்.
படி 5: EMI பொறி – மிகப்பெரிய சேமிப்பு கொலையாளி
₹2,000 EMI சிறியதாகத் தோன்றலாம். ஆனால் 4-5 EMI-கள் ஒன்றாகச் செல்லும்போது – போன், பைக், டிவி, ஆன்லைன் ஷாப்பிங் – மாதந்தோறும் ₹10,000-15,000 வரை செலவாகிறது. மேலும் இந்த பணத்திற்கு வட்டியும் செலுத்துகிறீர்கள். ஒரு ₹50,000 போனை 24 EMI-களில் வாங்கினால், உண்மையில் ₹56,000-58,000 செலுத்த வேண்டியிருக்கும். விதி என்னவென்றால்: நீங்கள் வாங்க விரும்புவது 3 மாத சேமிப்பில் வரவில்லை என்றால், EMI எடுக்காதீர்கள். முதலில் சேமியுங்கள், பிறகு வாங்குங்கள். உங்கள் மொத்த EMI-கள் சம்பளத்தில் 30% க்கும் அதிகமாக இருந்தால், அது ஆபத்து மணி.
படி 6: தேவைக்கும் ஆடம்பரத்திற்கும் உள்ள வித்தியாசத்தை உணர கற்றுக்கொள்ளுங்கள்
உங்களிடம் நேர்மையாக ஒரு கேள்வியைக் கேளுங்கள்: ‘நான் இதை வாங்குகிறேனா, ஏனென்றால் எனக்குத் தேவைப்படுகிறதா, அல்லது மற்றவர்களுக்குக் காட்டவா?’ ₹1,200 ஷூக்கள் வேலை செய்கின்றன – ₹9,000 பிராண்டிற்காக மட்டும் செலவிடாதீர்கள். ₹15,000 போன் சீராக இயங்குகிறது – அலுவலகத்தில் யாரோ வாங்கியதால் ₹60,000 புதிய மாடலை வாங்காதீர்கள். இது வாழ்க்கை முறை பணவீக்கம் (Lifestyle Inflation) – இது சேமிப்பின் மிகப்பெரிய எதிரி. மனநிலை மாற்றம் என்னவென்றால்: பணம் காட்டுவதற்காக அல்ல, வளர்ப்பதற்காக.
படி 7: அவசர கால நிதி – சேமிப்பின் முதல் இலக்கு
முதலீடு தொடங்குவதற்கு முன் ஒரு வேலை முக்கியம் – அவசர கால நிதியை உருவாக்குவது. எதிர்பாராத சூழ்நிலைகளில் SIP-களை உடைப்பது, கடன் வாங்குவது அல்லது பீதி முடிவுகள் எடுப்பதில் இருந்து இந்த நிதி உங்களைப் பாதுகாக்கும். எவ்வளவு தேவை? 3 முதல் 6 மாதங்களுக்கான அத்தியாவசிய செலவுகளுக்கு சமமான தொகை. இந்த நிதியை சேமிப்புக் கணக்கு அல்லது லிக்விட் FD-யில் வைக்கவும் – தேவைப்படும்போது உடனடியாக எடுக்கலாம்.
படி 8: சேமிப்பை இலக்குகளுடன் இணைக்கவும் – இல்லையெனில் அது நின்றுவிடும்
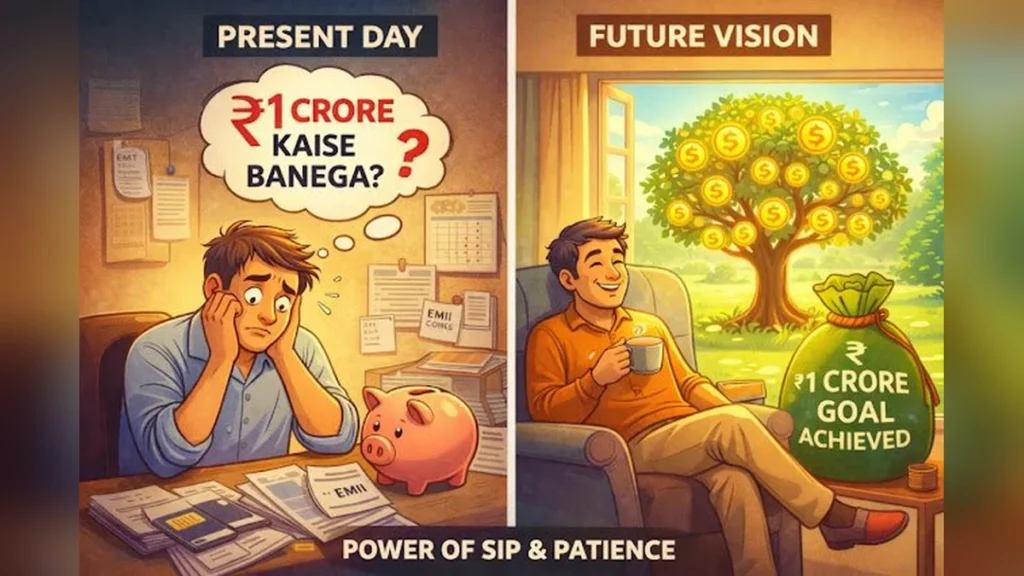
எந்த இலக்கும் இல்லாத சேமிப்பு நிலைக்காது. சில மாதங்களுக்குப் பிறகு ‘தேவை’ வந்து பணம் செலவாகிவிடும். ஒவ்வொரு சேமிப்புப் பைக்கும் ஒரு பெயர் மற்றும் காலக்கெடு இருக்க வேண்டும்: அவசர கால நிதி – 6 மாதங்களில் உருவாக்க வேண்டும்; குழந்தையின் கல்வி – 10 ஆண்டுகளில் ₹10 லட்சம் தேவை; ஓய்வு – 25 ஆண்டுகளில் ₹1 கோடி. இலக்கு தெளிவாக இருந்தால், தியாகம் எளிதாகத் தோன்றும்.
படி 9: சம்பளம் உயர்ந்தால் சேமிப்பையும் உயர்த்துங்கள் – வாழ்க்கை முறையை அல்ல
உங்களுக்கு ₹5,000 சம்பள உயர்வு கிடைத்தது. இப்போது கேள்வி என்னவென்றால்: இந்த ₹5,000 செலவை அதிகரிக்கப் போகிறதா அல்லது சேமிப்பை அதிகரிக்கப் போகிறதா? பெரும்பாலானோர் சம்பள உயர்வு கிடைத்தவுடன் உணவகங்களை மேம்படுத்துகிறார்கள், புதிய சந்தாக்களை எடுக்கிறார்கள், பெரிய போன்களை வாங்குகிறார்கள். 6 மாதங்களுக்குப் பிறகு, சம்பளம் உயரவே இல்லை என்று தோன்றும். ஸ்மார்ட் நகர்வு: சம்பள உயர்விலிருந்து குறைந்தது 50% சேமிப்பில் சேர்க்கவும். ₹5,000 உயர்ந்தால், ₹2,500 SIP-ல் சேர்க்கவும்.
படி 10: நிலைத்தன்மை – இதுதான் உண்மையான மந்திரம்
பெரிய அளவில் முதலீடு செய்வது முக்கியமல்ல. தொடர்ந்து முதலீடு செய்வது முக்கியம். ஒரு முறை ₹50,000 முதலீடு செய்பவரை விட, ஒவ்வொரு மாதமும் நிற்காமல் ₹2,000 முதலீடு செய்பவர் சிறந்தவர். கூட்டு வட்டி வேலை செய்ய நேரம் தேவை – நீங்கள் நிற்காமல் இருந்தால் மட்டுமே நேரம் கிடைக்கும்.
சம்பளம் வந்தவுடன் செய்யும் 5 பொதுவான தவறுகள்
- சேமிப்பை ‘பிறகு’ செய்யலாம் என்று நினைப்பது: இது மிகவும் ஆபத்தான தவறு. பிறகு என்பது ஒருபோதும் வராது.
- EMI-களை ‘சிறியது’ என்று நினைப்பது: ஒரு EMI சிறியது, ஆனால் 5 EMI-கள் சேர்ந்து சம்பளத்தில் 40% ஐ சாப்பிடும்.
- அவசர கால நிதி இல்லாமல் முதலீடு செய்வது: சந்தை சரிந்தாலோ அல்லது வேலை இழந்தாலோ – அவசர கால நிதி இல்லை என்றால், முதலீட்டை உடைக்க வேண்டியிருக்கும். இரட்டை இழப்பு.
- வாழ்க்கை முறை பணவீக்கத்தை புறக்கணிப்பது: ஒவ்வொரு ஆண்டும் செலவு அதிகரித்தது, சேமிப்பு இல்லை – இது நடுத்தர வர்க்கப் பொறி.
- இலக்கு இல்லாமல் சேமிப்பது: இலக்கு இல்லாமல் சேமிப்பு முழுமையற்றதாக இருக்கும், மேலும் ஏதேனும் ‘அவசர’ நிலையில் செலவிடப்படும்.
உண்மையான வாழ்க்கை உதாரணம்: ரமேஷ் மற்றும் சுரேஷ் கதை
ரமேஷ் மற்றும் சுரேஷ் இருவருக்கும் ₹30,000 சம்பளம். இருவரும் ஒரே நிறுவனத்தில் வேலை செய்கிறார்கள்.
- ரமேஷ்: சம்பளம் வந்தவுடன் முதலில் செலவு செய்கிறான் – வீடு, உணவு, வார இறுதி சுற்றுலா, EMI-கள். மாத இறுதியில் ₹1,000-2,000 மிஞ்சும், சில சமயங்களில் எதுவும் இல்லை.
- சுரேஷ்: சம்பளம் வந்தவுடன் ₹4,000 SIP-க்கு தானாக டெபிட் ஆகிவிடுகிறது. மீதமுள்ள ₹26,000 இல் நிர்வகிக்கிறான். சில சமயங்களில் கடினமாக இருந்தாலும், அவன் நிற்பதில்லை.
10 ஆண்டுகளுக்குப் பிறகு – 12% வருமானத்தை வைத்துப் பார்த்தால்: ரமேஷின் சேமிப்பு ஒழுங்கற்றது, சுரேஷின் சேமிப்பு சீரானது. சுரேஷ் நிதி ரீதியாக பாதுகாப்பாக இருக்கிறார்.
அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQs)
கேள்வி 1: சம்பளம் வந்தவுடன் முதலில் என்ன செய்ய வேண்டும்?
சம்பளம் வந்தவுடன் முதல் வேலை – சேமிப்பு மற்றும் முதலீட்டை ஒதுக்குவது. அது ₹500 ஆக இருந்தாலும் சரி, ₹5,000 ஆக இருந்தாலும் சரி, முதலில் அதை மாற்றுங்கள், பிறகு மீதமுள்ள செலவுகளைப் பற்றி யோசியுங்கள்.
கேள்வி 2: குறைந்த சம்பளத்தில் சேமிப்பது எப்படி?
சதவீத அணுகுமுறையைப் பின்பற்றுங்கள். ₹10,000 சம்பளத்தில் கூட 10% அதாவது ₹1,000 சேமிக்கலாம். அளவு முக்கியமல்ல, நிலைத்தன்மை முக்கியம்.
கேள்வி 3: அவசர கால நிதி மற்றும் SIP – முதலில் எது?
முதலில் 3 மாதங்களுக்கான அவசர கால நிதியை உருவாக்குங்கள் – இது பாதுகாப்பு வலை. பிறகு SIP தொடங்குங்கள். முதலில் SIP தொடங்கி அவசரம் ஏற்பட்டால், SIP-ஐ உடைக்க வேண்டியிருக்கும் – இரட்டை இழப்பு.
கேள்வி 4: சேமிப்பை எங்கே வைப்பது – வங்கியில் அல்லது முதலீட்டில்?
அவசர கால நிதியை சேமிப்புக் கணக்கு அல்லது லிக்விட் FD-யில் வைக்கவும். நீண்ட கால சேமிப்பை SIP, PPF அல்லது FD-யில் முதலீடு செய்யுங்கள். வங்கியில் வெறும் 3-4% வருமானம் மட்டுமே கிடைக்கும், இது பணவீக்கத்தை விடக் குறைவு.
கேள்வி 5: சம்பளம் உயர்ந்தால் சேமிப்பை எவ்வளவு அதிகரிக்க வேண்டும்?
சம்பள உயர்விலிருந்து குறைந்தது 50% சேமிப்பில் சேர்க்கவும். ₹3,000 உயர்ந்தால், ₹1,500 SIP-ல் சேர்க்கவும்.
கேள்வி 6: SIP செய்யும்போது FD-யும் வைத்திருக்க வேண்டுமா?
ஆம் – இரண்டிற்கும் தனித்தனி பங்கு உண்டு. FD நிலையான மற்றும் உத்தரவாதமான வருமானத்தை அளிக்கிறது, SIP நீண்ட கால செல்வத்தை உருவாக்குகிறது. இரண்டையும் ஒன்றாக வைத்திருப்பது சமநிலையை உருவாக்குகிறது.
கேள்வி 7: சேமிக்க முடியவில்லை என்றால் முதலில் என்ன மாற்ற வேண்டும்?
முதலில் உங்கள் மாதாந்திர செலவுகளைக் கண்காணிக்கவும். பிறகு EMI சுமையைச் சரிபார்க்கவும். EMI-கள் 30% க்கும் அதிகமாக இருந்தால், முதலில் அவற்றைக் குறைக்கவும். பணத்தை கணக்கிட்டால், பணம் உங்களைக் கணக்கிடும்!