এসআইপি (SIP) এবং ফিক্সড ডিপোজিট (FD) এর মূল পার্থক্য
এসআইপি (SIP) এবং ফিক্সড ডিপোজিট (FD) দুটি ভিন্ন ধরনের আর্থিক পরিকল্পনা, এবং এদের মধ্যে কোনটি আপনার জন্য সেরা তা নির্ভর করে আপনার ব্যক্তিগত আর্থিক লক্ষ্য, ঝুঁকি নেওয়ার ক্ষমতা, বিনিয়োগের সময়সীমা এবং ট্যাক্স পরিস্থিতির উপর। এসআইপি হল একটি বিনিয়োগ পদ্ধতি, যেখানে আপনি নিয়মিতভাবে একটি নির্দিষ্ট পরিমাণ অর্থ মিউচুয়াল ফান্ডে বিনিয়োগ করেন। অন্যদিকে, ফিক্সড ডিপোজিট হল একটি ব্যাংক বা আর্থিক প্রতিষ্ঠানে নির্দিষ্ট মেয়াদের জন্য টাকা জমা রাখার একটি উপায়, যেখানে আপনি একটি নির্দিষ্ট হারে সুদ পান।
এসআইপি (Systematic Investment Plan): এটি মূলত মিউচুয়াল ফান্ডে বিনিয়োগের একটি সুশৃঙ্খল পদ্ধতি। আপনি প্রতি মাসে একটি নির্দিষ্ট পরিমাণ অর্থ (যেমন ₹৫,০০০) একটি নির্দিষ্ট ফান্ডে বিনিয়োগ করেন। এই পদ্ধতিতে আপনি যখন বাজার দর কম থাকে তখন বেশি ইউনিট এবং বাজার দর বেশি থাকলে কম ইউনিট কেনেন, যা ‘রুপি কস্ট অ্যাভারেজিং’ নামে পরিচিত। তবে এটি লাভের নিশ্চয়তা দেয় না। মিউচুয়াল ফান্ডের রিটার্ন বাজারের উপর নির্ভরশীল, তাই এর মূল্য ওঠানামা করতে পারে।
ফিক্সড ডিপোজিট (Fixed Deposit): এটি একটি নিরাপদ বিনিয়োগ বিকল্প যেখানে আপনি একটি নির্দিষ্ট পরিমাণ অর্থ একটি নির্দিষ্ট সময়ের জন্য ব্যাংকে জমা রাখেন এবং একটি পূর্বনির্ধারিত হারে সুদ অর্জন করেন। মেয়াদ শেষে আপনি আপনার মূল টাকা এবং অর্জিত সুদ ফেরত পান। কিছু FD-তে সুদ মেয়াদ শেষে চক্রবৃদ্ধি হারে পাওয়া যায়, আবার কিছু ক্ষেত্রে নির্দিষ্ট সময় অন্তর সুদ প্রদান করা হয়। FD-এর প্রধান সুবিধা হল এর নিশ্চয়তা এবং স্থিতিশীলতা, কিন্তু মুদ্রাস্ফীতির কারণে এর প্রকৃত রিটার্ন অনেক সময় কম হতে পারে।
এসআইপি বনাম ফিক্সড ডিপোজিট: একটি তুলনামূলক আলোচনা
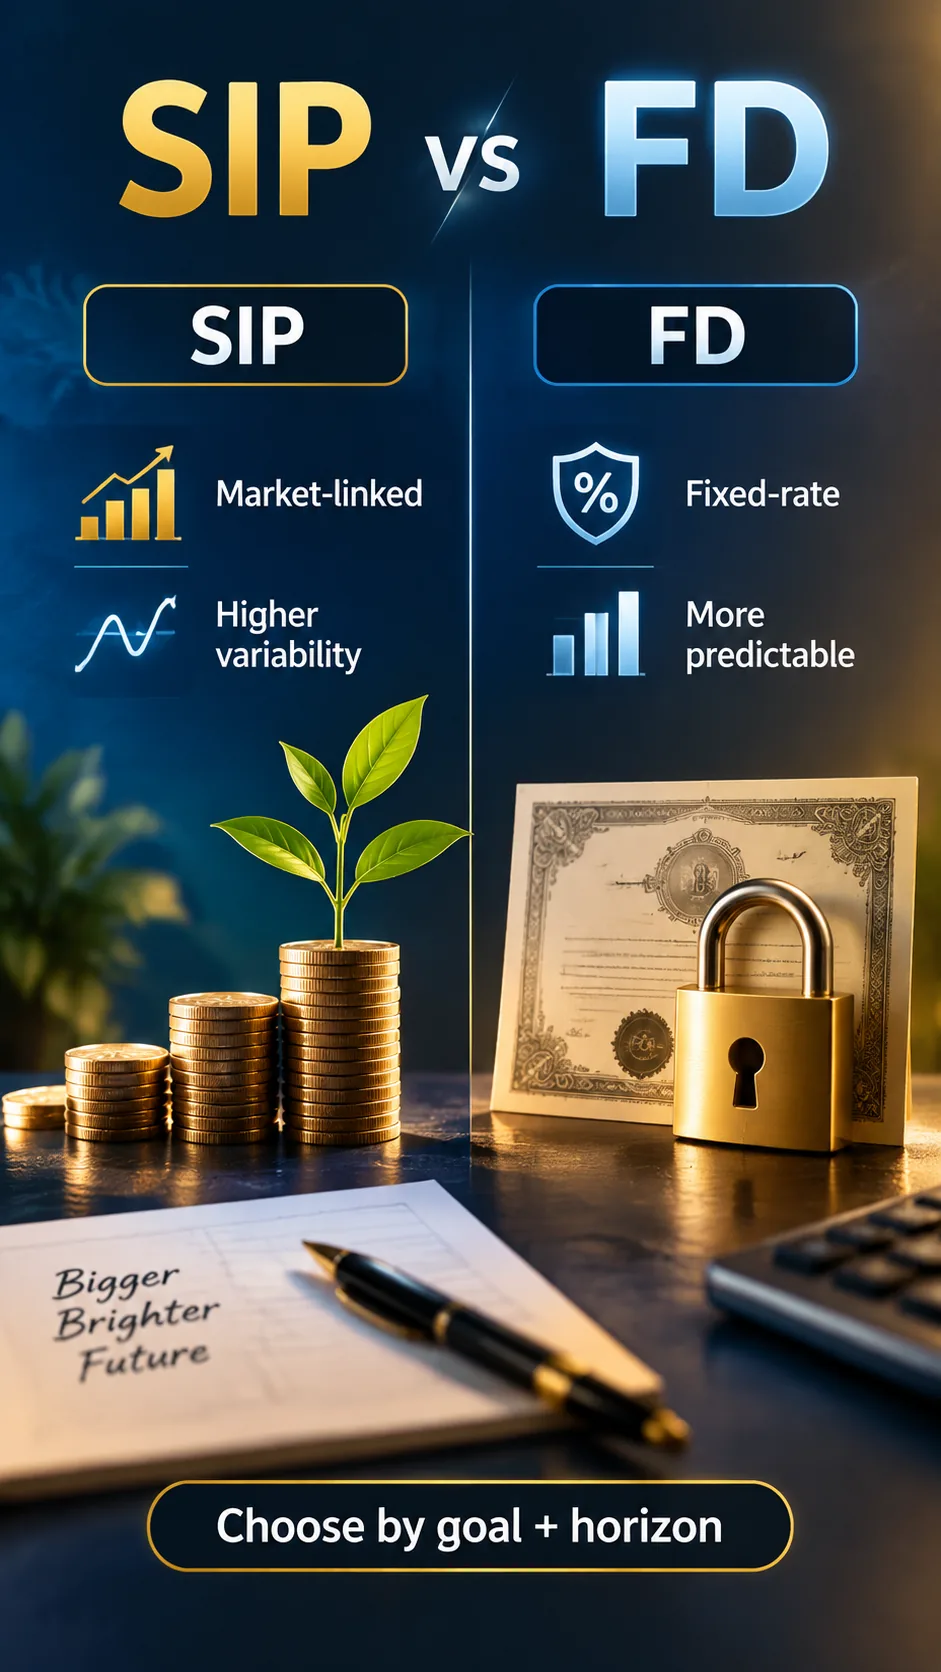
| বৈশিষ্ট্য | এসআইপি (বিশেষত ইক্যুইটি/ইনডেক্স এসআইপি) | ফিক্সড ডিপোজিট |
| পণ্যের প্রকৃতি | নিয়মিত বিনিয়োগের পদ্ধতি; মিউচুয়াল ফান্ড ইউনিট ক্রয় | নির্দিষ্ট মেয়াদের জন্য আমানত; সুদ অর্জন |
| রিটার্নের উৎস | অন্তর্নিহিত সিকিউরিটিজের বাজার পারফরম্যান্স, ডিভিডেন্ড/সুদ এবং খরচ | চুক্তিভিত্তিক সুদের হার, পণ্যের শর্তাবলী অনুযায়ী |
| রিটার্নের নিশ্চয়তা | নেই; NAV প্রতিদিন পরিবর্তিত হতে পারে | হার এবং মেয়াদ শেষের পরিমাণ বেশি অনুমানযোগ্য, তবে শর্ত প্রযোজ্য |
| মূলধনের ওঠানামা | স্বল্পমেয়াদে বেশি হতে পারে | সাধারণত বাজার-মূল্যের ওঠানামা নেই; ইস্যুকারী/শর্তের ঝুঁকি থাকে |
| তারল্য (Liquidity) | ওপেন-এন্ডেড ফান্ডে রিডেম্পশন সম্ভব; এক্সিট লোড/সেটেলমেন্ট হতে পারে | মেয়াদপূর্তির আগে ভাঙালে জরিমানা বা কম সুদ হতে পারে |
| মুদ্রাস্ফীতির প্রভাব | দীর্ঘমেয়াদে মুদ্রাস্ফীতিকে হারানোর সম্ভাবনা, তবে নিশ্চয়তা নেই | প্রকৃত রিটার্ন মুদ্রাস্ফীতির চেয়ে কম হতে পারে |
| ট্যাক্স | ফান্ডের ধরন, ক্রয়ের তারিখ এবং হোল্ডিং পিরিয়ডের উপর নির্ভরশীল | অর্জিত সুদ সাধারণত আয়ের উপর করযোগ্য; TDS প্রযোজ্য হতে পারে |
| উপযুক্ততা | ৭+ বছরের দীর্ঘমেয়াদী লক্ষ্য, ঝুঁকি সহনশীল বিনিয়োগকারী | মূলধনের স্থিতিশীলতা, নির্দিষ্ট তারিখের লক্ষ্য, স্বল্প/মধ্যমেয়াদী লক্ষ্য |
উদাহরণ: রিটার্নের তুলনা (শুধুমাত্র illustrative)
উদাহরণ ১: প্রতি মাসে ₹৫,০০০, ১০ বছরের জন্য
ধরা যাক একজন বিনিয়োগকারী প্রতি মাসে ₹৫,০০০ বিনিয়োগ করেন। মোট বিনিয়োগ হবে ₹৬,০০,০০০। এসআইপি-র জন্য বার্ষিক ১০% এবং এফডি-র জন্য বার্ষিক ৬.৫% রিটার্নের একটি কাল্পনিক হিসাব নিচে দেওয়া হল। মনে রাখবেন, এগুলি কেবল উদাহরণ এবং প্রকৃত রিটার্ন ভিন্ন হতে পারে।
| বিকল্প | মোট জমা (আনুমানিক) | Illustrative প্রি-ট্যাক্স রিটার্ন (আনুমানিক) | মন্তব্য |
| ইক্যুইটি এসআইপি (১০% বার্ষিক) | ₹৬,০০,০০০ | প্রায় ₹১০.৩ লক্ষ | বাজার-নির্ভর; প্রকৃত রিটার্ন কম বা বেশি হতে পারে |
| এফডি-সদৃশ (৬.৫% বার্ষিক) | ₹৬,০০,০০০ | প্রায় ₹৮.৩ লক্ষ | সুদের হার/শর্ত এবং ট্যাক্সের পর পরিবর্তিত হতে পারে |
উদাহরণ ২: এককালীন ₹২,০০,০০০, ৫ বছরের জন্য
যদি ₹২,০০,০০০ এককালীন বিনিয়োগ করা হয় ৫ বছরের জন্য, এফডি-তে বার্ষিক ৬.৫% এবং একটি বাজার-নির্ভর ফান্ডে বার্ষিক ৮% রিটার্নের কাল্পনিক হিসাব নিচে দেওয়া হল:
| বিকল্প | সময়কাল | Illustrative প্রি-ট্যাক্স পরিমাণ (আনুমানিক) | সতর্কতা |
| এফডি (৬.৫% বার্ষিক) | ৫ বছর | প্রায় ₹২.৭৪ লক্ষ | প্রকৃত ব্যাংক হার এবং চক্রবৃদ্ধি ভিন্ন হতে পারে |
| বাজার-নির্ভর ফান্ড (৮% বার্ষিক) | ৫ বছর | প্রায় ₹২.৯৪ লক্ষ | এই রিটার্ন নিশ্চিত নয়; লোকসানও হতে পারে |
গুরুত্বপূর্ণ: উপরের রিটার্নের হারগুলি কেবল গণনার জন্য ব্যবহৃত হয়েছে। এগুলি কোনও গ্যারান্টিযুক্ত রিটার্ন নয়। বাজার পরিস্থিতি, ট্যাক্স এবং অন্যান্য কারণের উপর ভিত্তি করে প্রকৃত ফলাফল ভিন্ন হতে পারে।
ঝুঁকি ব্যবস্থাপনা: এসআইপি এবং এফডি
এসআইপি-র ঝুঁকি
এসআইপি-তে বাজারের ওঠানামার কারণে ঝুঁকি থাকে। ইক্যুইটি-ভিত্তিক এসআইপি-তে কোম্পানির পারফরম্যান্স, সেক্টরের অবস্থা, সুদের হার এবং বৈশ্বিক ঘটনাগুলির প্রভাব পড়তে পারে। দীর্ঘমেয়াদী লক্ষ্য পূরণের জন্য এসআইপি ভাল হলেও, স্বল্পমেয়াদে বাজার পতনের ফলে মূলধন হ্রাস পেতে পারে। তবে, নিয়মিত বিনিয়োগ চালিয়ে গেলে কম NAV-তে বেশি ইউনিট কেনা যায়, যা দীর্ঘমেয়াদে লাভজনক হতে পারে।
এফডি-র ঝুঁকি
এফডি-কে সাধারণত ঝুঁকিমুক্ত মনে করা হলেও, কিছু ঝুঁকি থেকেই যায়। যেমন – ইস্যুকারী ঝুঁকি (ব্যাংক বা আর্থিক প্রতিষ্ঠানের আর্থিক স্বাস্থ্য), পুনঃবিনিয়োগ ঝুঁকি (মেয়াদ শেষে একই হারে সুদ নাও পাওয়া যেতে পারে), এবং তারল্য ঝুঁকি (মেয়াদপূর্তির আগে ভাঙালে জরিমানা)। এছাড়া, মুদ্রাস্ফীতির কারণে আপনার প্রকৃত রিটার্ন কমে যেতে পারে।
বিনিয়োগের সময়সীমা অনুযায়ী নির্বাচন
- ০-৩ বছর: এই সময়ের জন্য ফিক্সড ডিপোজিট বা স্বল্প-ঝুঁকির বিকল্পগুলি উপযুক্ত।
- ৩-৫ বছর: এখানে মিশ্র পদ্ধতি অবলম্বন করা যেতে পারে, যেখানে ইক্যুইটি এক্সপোজার সীমিত রাখা হয়।
- ৫-১০ বছর: বৈচিত্র্যপূর্ণ এসআইপি এবং স্থিতিশীল বিনিয়োগের মিশ্রণ বিবেচনা করা যেতে পারে।
- ১০+ বছর: দীর্ঘমেয়াদী সম্পদ তৈরির জন্য ইক্যুইটি-ভিত্তিক এসআইপি একটি ভাল বিকল্প হতে পারে।
ট্যাক্স সংক্রান্ত বিষয় (২০২৬)
এফডি ট্যাক্স: এফডি থেকে অর্জিত সুদ আপনার মোট আয়ের সাথে যুক্ত হয় এবং প্রযোজ্য ট্যাক্স স্ল্যাব অনুযায়ী কর দিতে হয়। ব্যাংক একটি নির্দিষ্ট সীমা অতিক্রম করলে TDS (ট্যাক্স ডিডাক্টেড অ্যাট সোর্স) কাটতে পারে।
এসআইপি ও মিউচুয়াল ফান্ড ট্যাক্স: মিউচুয়াল ফান্ডের ক্ষেত্রে, স্বল্পমেয়াদী এবং দীর্ঘমেয়াদী মূলধনী লাভের উপর ট্যাক্সের নিয়ম প্রযোজ্য হয়, যা হোল্ডিং পিরিয়ডের উপর নির্ভর করে। ইক্যুইটি-ভিত্তিক ফান্ডে নির্দিষ্ট সময় পর লাভ করমুক্ত হতে পারে বা কম হারে কর প্রযোজ্য হতে পারে। ডেট ফান্ড এবং অন্যান্য স্কিমের ট্যাক্স নিয়ম ভিন্ন হতে পারে।
মুদ্রাস্ফীতি এবং প্রকৃত রিটার্ন
শুধুমাত্র নমিনাল রিটার্ন দেখে সিদ্ধান্ত নেবেন না। যদি এফডি থেকে প্রাপ্ত সুদের হার মুদ্রাস্ফীতির হারের চেয়ে কম হয়, তবে আপনার প্রকৃত ক্রয়ক্ষমতা হ্রাস পেতে পারে। দীর্ঘমেয়াদী এসআইপি মুদ্রাস্ফীতিকে অতিক্রম করতে সাহায্য করতে পারে, তবে এর জন্য বাজারের ঝুঁকি গ্রহণ করতে হবে।
কাদের জন্য এসআইপি এবং কাদের জন্য এফডি?
এসআইপি তাদের জন্য উপযুক্ত: যাদের নিয়মিত আয় আছে, জরুরি অবস্থার জন্য তহবিল আলাদা রাখা আছে, বিনিয়োগের লক্ষ্য কমপক্ষে সাত বছর দূরে এবং যারা বাজারের স্বল্পমেয়াদী পতন সহ্য করতে পারেন।
এফডি তাদের জন্য উপযুক্ত: যাদের নির্দিষ্ট তারিখে অর্থের প্রয়োজন, মূলধনের সুরক্ষা প্রধান লক্ষ্য, বিনিয়োগের সময়সীমা কম অথবা যারা বাজারের অস্থিরতা সহ্য করতে পারেন না।
সিদ্ধান্ত নেওয়ার চেকলিস্ট
- আপনার আর্থিক লক্ষ্যগুলি (পরিমাণ, সময়সীমা) নির্দিষ্ট করুন।
- জরুরি অবস্থার জন্য ৩-৬ মাসের খরচ আলাদা রাখুন।
- আপনার ট্যাক্স স্ল্যাব এবং বর্তমান বিনিয়োগগুলি পর্যালোচনা করুন।
- এসআইপি-র ক্ষেত্রে ফান্ডের ধরন, খরচ এবং ঝুঁকি বুঝুন।
- এফডি-র ক্ষেত্রে সুদের হার, মেয়াদপূর্তির আগের নিয়ম এবং ইস্যুকারীর নির্ভরযোগ্যতা যাচাই করুন।
- রিটার্নকে সর্বদা আনুমানিক হিসাবে বিবেচনা করুন।
- লক্ষ্যের ২-৩ বছর আগে ঝুঁকি কমাতে পরিকল্পনা করুন।
- নিয়মিত বিরতিতে আপনার বিনিয়োগ পর্যালোচনা করুন।
- প্রয়োজনে একজন যোগ্য আর্থিক উপদেষ্টার পরামর্শ নিন।
সাধারণ জিজ্ঞাস্য (FAQ)
১) এসআইপি কি সবসময় এফডি-র চেয়ে বেশি রিটার্ন দেয়?
না, সবসময় নয়। দীর্ঘমেয়াদে ইক্যুইটি এসআইপি বেশি রিটার্ন দিতে পারে, কিন্তু এটি নিশ্চিত নয়। স্বল্পমেয়াদে বা খারাপ বাজার পরিস্থিতিতে এসআইপি, এফডি-র চেয়ে কম রিটার্নও দিতে পারে।
২) এফডি-তে কি কোনও ঝুঁকি নেই?
এফডি-তে মূলধনের ঝুঁকি কম থাকলেও, মুদ্রাস্ফীতি, ট্যাক্স এবং ইস্যুকারী সম্পর্কিত ঝুঁকি থাকতে পারে।
৩) প্রতি মাসে ₹৫,০০০ দিয়ে এসআইপি শুরু করা কি ভাল?
টাকার পরিমাণের চেয়ে জরুরি তহবিল, ঋণের বোঝা এবং বিনিয়োগের সময়সীমা বেশি গুরুত্বপূর্ণ। অল্প পরিমাণ দিয়ে শুরু করলে বিনিয়োগের অভ্যাস তৈরি হতে পারে।
৪) এসআইপি এবং এফডি কি একসাথে রাখা যায়?
হ্যাঁ, এটি একটি ভাল কৌশল হতে পারে। স্বল্পমেয়াদী লক্ষ্যের জন্য এফডি এবং দীর্ঘমেয়াদী লক্ষ্যের জন্য এসআইপি ব্যবহার করা যেতে পারে।
৫) কখন এসআইপি বন্ধ করা বা এফডি ভাঙা উচিত?
বাজারের হুজুগে বা হঠাৎ সিদ্ধান্তে নয়। লক্ষ্য পরিবর্তন হলে, জরুরি প্রয়োজন দেখা দিলে বা আর্থিক অবস্থার পরিবর্তন হলে পুনর্বিবেচনা করা উচিত।
উপসংহার
এসআইপি এবং ফিক্সড ডিপোজিট—দুটিই আপনার আর্থিক পরিকল্পনার গুরুত্বপূর্ণ অংশ হতে পারে, তবে ভিন্ন ভিন্ন লক্ষ্যের জন্য। স্বল্পমেয়াদী এবং নিশ্চিত রিটার্নের জন্য এফডি উপযুক্ত, যেখানে দীর্ঘমেয়াদী সম্পদ বৃদ্ধি এবং মুদ্রাস্ফীতিকে হারানোর জন্য এসআইপি একটি ভাল বিকল্প হতে পারে। আপনার ব্যক্তিগত আর্থিক পরিস্থিতি, লক্ষ্য এবং ঝুঁকি সহনশীলতা বিবেচনা করে সঠিক সিদ্ধান্ত নিন। কোনও বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে একজন যোগ্য আর্থিক উপদেষ্টার পরামর্শ নেওয়া বাঞ্ছনীয়।