महीने के आखिर में अगर आपके पास 1,000 या 2,000 रुपये भी बचते हैं, तो आप उसे कहां रखते हैं? ज़्यादातर लोग इसे चुपचाप अपने सेविंग्स अकाउंट में पड़ा रहने देते हैं या फिर बिना सोचे-समझे बैंक में एफडी (FD) करा देते हैं। लेकिन क्या आप जानते हैं कि महंगाई की मार के सामने एफडी का ब्याज भी कम पड़ जाता है?
बैंक एफडी में पैसा रखना अब सुरक्षा है या नुकसान?
हमारे घरों में दशकों से एक बात सिखाई गई है कि पैसा बचाओ और बैंक फिक्स्ड डिपॉजिट में डाल दो। यह तरीका हमारे माता-पिता के ज़माने में बेहतरीन काम करता था क्योंकि तब ब्याज दरें काफी ऊंची होती थीं। लेकिन आज का दौर बदल चुका है। आज एफडी में मिलने वाला रिटर्न सिर्फ नाम का होता है।
जब आप बैंक में एफडी कराते हैं, तो आपको मिलने वाले ब्याज पर आपकी इनकम टैक्स स्लैब के हिसाब से टैक्स भी लगता है। मान लीजिए आपको 6.5% का ब्याज मिला और उस पर टैक्स कट गया, तो आपके हाथ में बहुत मामूली रकम आती है। दूसरी तरफ बाजार में रोज़मर्रा की चीज़ों के दाम यानी महंगाई दर तेज़ी से बढ़ रही है। इसका सीधा मतलब यह है कि आपका पैसा बैंक में सुरक्षित ज़रूर है, लेकिन उसकी खरीदारी करने की क्षमता हर साल घट रही है।
पब्लिक प्रॉविडेंट फंड (PPF): सबसे सुरक्षित और भरोसेमंद रास्ता
अगर आप बिल्कुल भी रिस्क नहीं लेना चाहते और आपका नज़रिया कम से कम 15 साल का है, तो पब्लिक प्रॉविडेंट फंड (PPF) आपके लिए सबसे बेहतरीन विकल्प साबित हो सकता है। इसमें सरकार की गारंटी होती है, इसलिए आपका एक भी रुपया डूबने का खतरा नहीं रहता।
पीपीएफ की सबसे खास बात इसकी EEE टैक्स छूट की कैटेगरी है। यानी जब आप पैसा जमा करते हैं, जब उस पर ब्याज बनता है, और जब मैच्योरिटी पर पैसा मिलता है — तीनों ही स्तरों पर कोई टैक्स नहीं देना होता। इसमें आप हर महीने छोटी सी राशि, जैसे 500 रुपये से भी शुरुआत कर सकते हैं। अनुशासन के साथ इसमें लंबे समय तक टिके रहना ही अमीर बनने की असली कुंजी है।
डेट म्युचुअल फंड्स: एफडी का एक स्मार्ट विकल्प
बहुत से लोग शेयर बाजार के नाम से घबराते हैं क्योंकि उन्हें लगता है कि वहां सारा पैसा डूब जाएगा। लेकिन म्युचुअल फंड्स में केवल शेयर बाज़ार ही नहीं होता, बल्कि डेट फंड्स (Debt Funds) भी होते हैं। डेट फंड्स आपका पैसा सरकारी बॉन्ड्स, कॉरपोरेट बॉन्ड्स और ट्रेजरी बिल्स में लगाते हैं।
डेट फंड्स क्यों हैं बेहतर?
- फ्लेक्सिबिलिटी: एफडी की तरह इसमें तय समय से पहले पैसा निकालने पर भारी पेनाल्टी नहीं लगती।
- बेहतर लिक्विडिटी: आप जब चाहें इमरजेंसी में अपना पैसा निकाल सकते हैं और वह 1-2 दिनों में आपके अकाउंट में आ जाता है।
- कम जोखिम: यह सीधे शेयर बाजार के उतार-चढ़ाव से नहीं जुड़े होते, इसलिए इसमें नुकसान का जोखिम बेहद कम रहता है।
अपनी छोटी बचत को सुरक्षित रखकर एफडी से थोड़ा बेहतर रिटर्न पाने का यह एक बहुत व्यावहारिक तरीका है।
इंडेक्स फंड्स में SIP: जोखिम कम, रिटर्न धमाकेदार
अगर आपकी उम्र अभी कम है और आप अपनी बचत पर थोड़ा सा कैलकुलेटेड रिस्क ले सकते हैं, तो इंडेक्स फंड में एसआईपी (SIP) शुरू करना सबसे अक्लमंदी का काम है। इंडेक्स फंड्स देश की टॉप 50 बड़ी कंपनियों (जैसे निफ्टी 50) में आपका पैसा लगाते हैं।
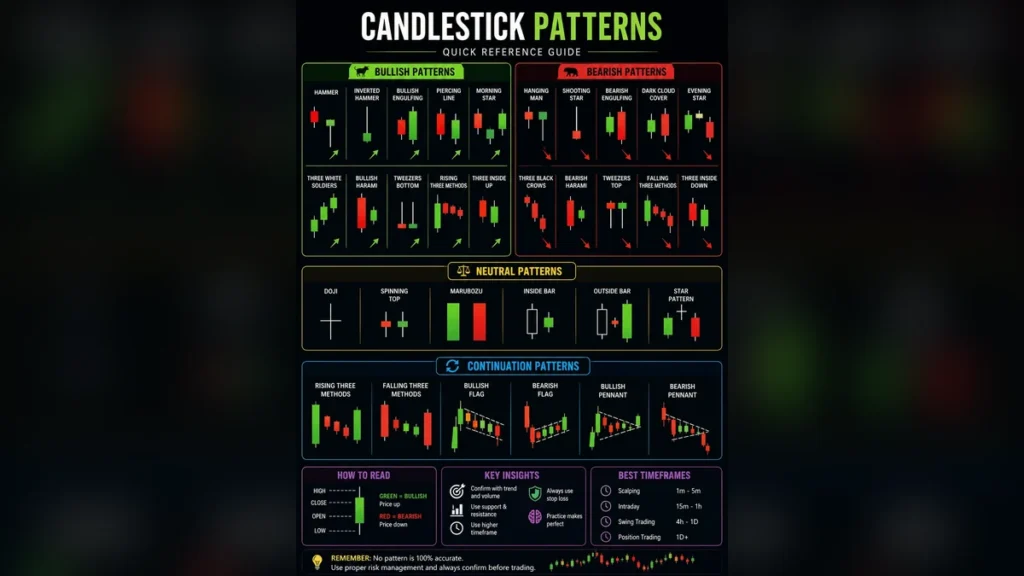
इतिहास गवाह है कि लंबी अवधि में भारत की अर्थव्यवस्था और बड़ी कंपनियां हमेशा ऊपर ही गई हैं। अगर आप किसी एक कंपनी का शेयर खरीदते हैं तो रिस्क ज्यादा होता है, लेकिन जब आप निफ्टी 50 इंडेक्स फंड में पैसा लगाते हैं, तो आपका जोखिम पूरी 50 कंपनियों में बंट जाता है। महीने के 500 या 1000 रुपये की एसआईपी से आप अपने पैसों को महंगाई को पछाड़ने की ताकत दे सकते हैं।
पोस्ट ऑफिस स्कीम: गांव हो या शहर, सबकी पहली पसंद
भारतीय डाकघर यानी पोस्ट ऑफिस आज भी सुरक्षित छोटे निवेश के मामले में मिसाल बना हुआ है। यदि आप बैंक के झंझटों से दूर रहना चाहते हैं, तो पोस्ट ऑफिस की कई योजनाएं आपके लिए ही बनी हैं।
आप नेशनल सेविंग्स सर्टिफिकेट (NSC) या फिर पोस्ट ऑफिस टाइम डिपॉजिट चुन सकते हैं। वरिष्ठ नागरिकों के लिए ‘सीनियर सिटीजन सेविंग्स स्कीम’ एफडी की तुलना में काफी ज्यादा ब्याज देती है। सबसे अच्छी बात यह है कि पोस्ट ऑफिस केंद्र सरकार के अधीन आता है, इसलिए यहां आपका पैसा 100% सुरक्षित रहता है। अपनी छोटी-छोटी मासिक बचत को सही दिशा देने के लिए यह एक बहुत ही मजबूत नींव है।
स्मार्ट एसेट एलोकेशन: सारा अंडा एक ही टोकरी में मत रखें
निवेश की दुनिया का सबसे पुराना और सबसे असरदार नियम यही है कि डाइवर्सिफिकेशन (Diversification) ही आपको हर जोखिम से बचाता है। अपनी पूरी छोटी बचत को सिर्फ एक जगह लगा देने की गलती कभी न करें।
मान लीजिए आपके पास महीने के 3,000 रुपये बचते हैं। तो इसका सही बंटवारा इस तरह हो सकता है: 1,000 रुपये पीपीएफ में (पूरी सुरक्षा), 1,000 रुपये डेट फंड में (आपातकालीन जरूरत), और 1,000 रुपये इंडेक्स फंड एसआईपी में (ग्रोथ के लिए)। इस तरह आपका पोर्टफोलियो हर मौसम को झेलने के लिए तैयार रहेगा। यही असली फाइनेंशियल प्लानिंग की पहचान है।
Vivek Bhai ki Advice
निवेश की बात आते ही लोग अक्सर बहुत ज़्यादा सोच-विचार में पड़ जाते हैं और अंत में कुछ भी नहीं करते। वे सही समय और सही स्कीम का इंतज़ार करते रहते हैं और उनका पैसा सेविंग्स अकाउंट में पड़े-पड़े अपनी वैल्यू खोता रहता है। सच तो यह है कि perfect समय कभी नहीं आता।
अगर आप सोचते हैं कि जब लाखों रुपये होंगे तब इन्वेस्ट करना शुरू करेंगे, तो आप बहुत बड़ी गलतफहमी में हैं। निवेश की शुरुआत राशि से नहीं, आदत से होती है। हर महीने बचाए गए 500 रुपये भी अगले 10-15 सालों में एक बहुत बड़ा फंड बन सकते हैं, बस शर्त यह है कि आप लगातार बने रहें।
देख भाई, बात बहुत साफ है। केवल बैंक एफडी के भरोसे बैठकर आप कभी महंगाई को हरा नहीं पाओगे। अपनी छोटी बचत का 70% हिस्सा एकदम सुरक्षित स्कीमों में रखो और बाकी 30% हिस्से से एसआईपी के ज़रिए इंडेक्स फंड्स में कदम रखो। यही संतुलन आपको बिना किसी दिमागी तनाव के लंबे समय में आर्थिक रूप से मजबूत बनाएगा।
अक्सर पूछे जाने वाले सवाल
कम रिस्क में हर महीने छोटी बचत कहां लगानी चाहिए?
अगर आप बिल्कुल जोखिम नहीं चाहते तो पीपीएफ (PPF) या पोस्ट ऑफिस की आरडी सबसे बेहतर है। अगर एफडी से थोड़ा ज्यादा रिटर्न चाहते हैं तो इंडेक्स फंड में एसआईपी शुरू कर सकते हैं।
क्या एफडी में पैसा रखना पूरी तरह सुरक्षित है?
हां, बैंक एफडी में आपका पैसा सुरक्षित रहता है, लेकिन टैक्स और महंगाई दर को जोड़ने के बाद इसका वास्तविक रिटर्न बहुत कम या न के बराबर रह जाता है।
महीने के केवल 500 रुपये से निवेश शुरू कर सकते हैं?
बिल्कुल! आज आप पीपीएफ अकाउंट और ज़्यादातर म्युचुअल फंड एसआईपी (SIP) में केवल 500 रुपये प्रति महीने से आसानी से शुरुआत कर सकते हैं।
क्या म्युचुअल फंड हमेशा जोखिम भरे होते हैं?
नहीं, सभी म्युचुअल फंड जोखिम भरे नहीं होते। डेट म्युचुअल फंड्स और इंडेक्स फंड्स में शेयर बाजार के मुकाबले बहुत कम रिस्क होता है और यह लंबी अवधि में काफी सुरक्षित माने जाते हैं।
Disclaimer: इस article में दी गई जानकारी केवल सामान्य जागरूकता के लिए है।