બેંક ખાતામાં સાયબર લિયન (Cyber Lien) લાગ્યું છે પણ ફરિયાદ નંબર નથી મળ્યો? જાણો શું કરવું
શું તમારા બેંક ખાતામાં પૈસા દેખાઈ રહ્યા છે, પરંતુ તમે તેને ઉપાડી શકતા નથી? જ્યારે તમે બેંક શાખાનો સંપર્ક કરો છો, ત્યારે તેઓ કહે છે કે “સાયબર ફરિયાદ” છે, પરંતુ કયા ટ્રાન્ઝેક્શન પર રોક લગાવવામાં આવી છે, કેટલી રકમ વિવાદિત છે અને કઈ પોલીસ યુનિટ દ્વારા આ નિર્દેશ આપવામાં આવ્યો છે તે સ્પષ્ટ થતું નથી. આવી પરિસ્થિતિમાં, પહેલું કામ અનુમાન લગાવવું કે જાતે જ સ્પષ્ટતા કરવાનો નથી, પરંતુ ઉપલબ્ધ લેખિત વિગતો અને સાચી ફરિયાદ સંદર્ભ માંગવાનો છે. આ લેખ આ પ્રથમ પગલા પર ધ્યાન કેન્દ્રિત કરે છે.
દરેક રોકનું કારણ એકસરખું હોતું નથી. KYC, બેંકની પોતાની તપાસ, અદાલતનો આદેશ અને સાયબર ફરિયાદ અલગ-અલગ પરિસ્થિતિઓ હોઈ શકે છે. બેંક પાસેથી કારણ લેખિતમાં પૂછો. જે માહિતી ઉપલબ્ધ નથી, તેને “હાલ ઉપલબ્ધ નથી” એમ લખો; તમારી જાતે FIR નંબર કે કાયદાકીય કલમ ઉમેરશો નહીં.
લિયન (Lien), ડેબિટ ફ્રીઝ (Debit Freeze) અને આખા ખાતાની રોક વચ્ચેનો તફાવત સમજો
લિયન (Lien): સામાન્ય રીતે કોઈ ચોક્કસ રકમને અલગ રાખવાની સ્થિતિ દર્શાવે છે.
ડેબિટ ફ્રીઝ (Debit Freeze): આમાં ખાતામાંથી ચુકવણી અથવા ઉપાડ અટકી શકે છે.
બેંકની સ્ક્રીન પર વપરાયેલો શબ્દ અને વાસ્તવિક પ્રતિબંધને એક સમાન ન ગણો. એ જાણવું જરૂરી છે કે કઈ રકમ પર રોક છે અને કયા વ્યવહારો બંધ છે.
ધારો કે તમારા ખાતામાં ₹40,000 છે અને તમને ₹2,000 ના વિવાદિત ટ્રાન્ઝેક્શનની માહિતી મળી છે. આ ઉદાહરણ પરથી એવું તારણ ન કાઢો કે બાકીના ₹38,000 તરત જ મળી જશે. સંબંધિત આદેશ, અન્ય રોક અને બેંકની સમીક્ષા મહત્વપૂર્ણ હોઈ શકે છે. તમારા અરજીમાં અન્ય ઉપલબ્ધ ભંડોળના સંચાલનની સમીક્ષા માંગો, ચોક્કસ પરિણામ લખશો નહીં.
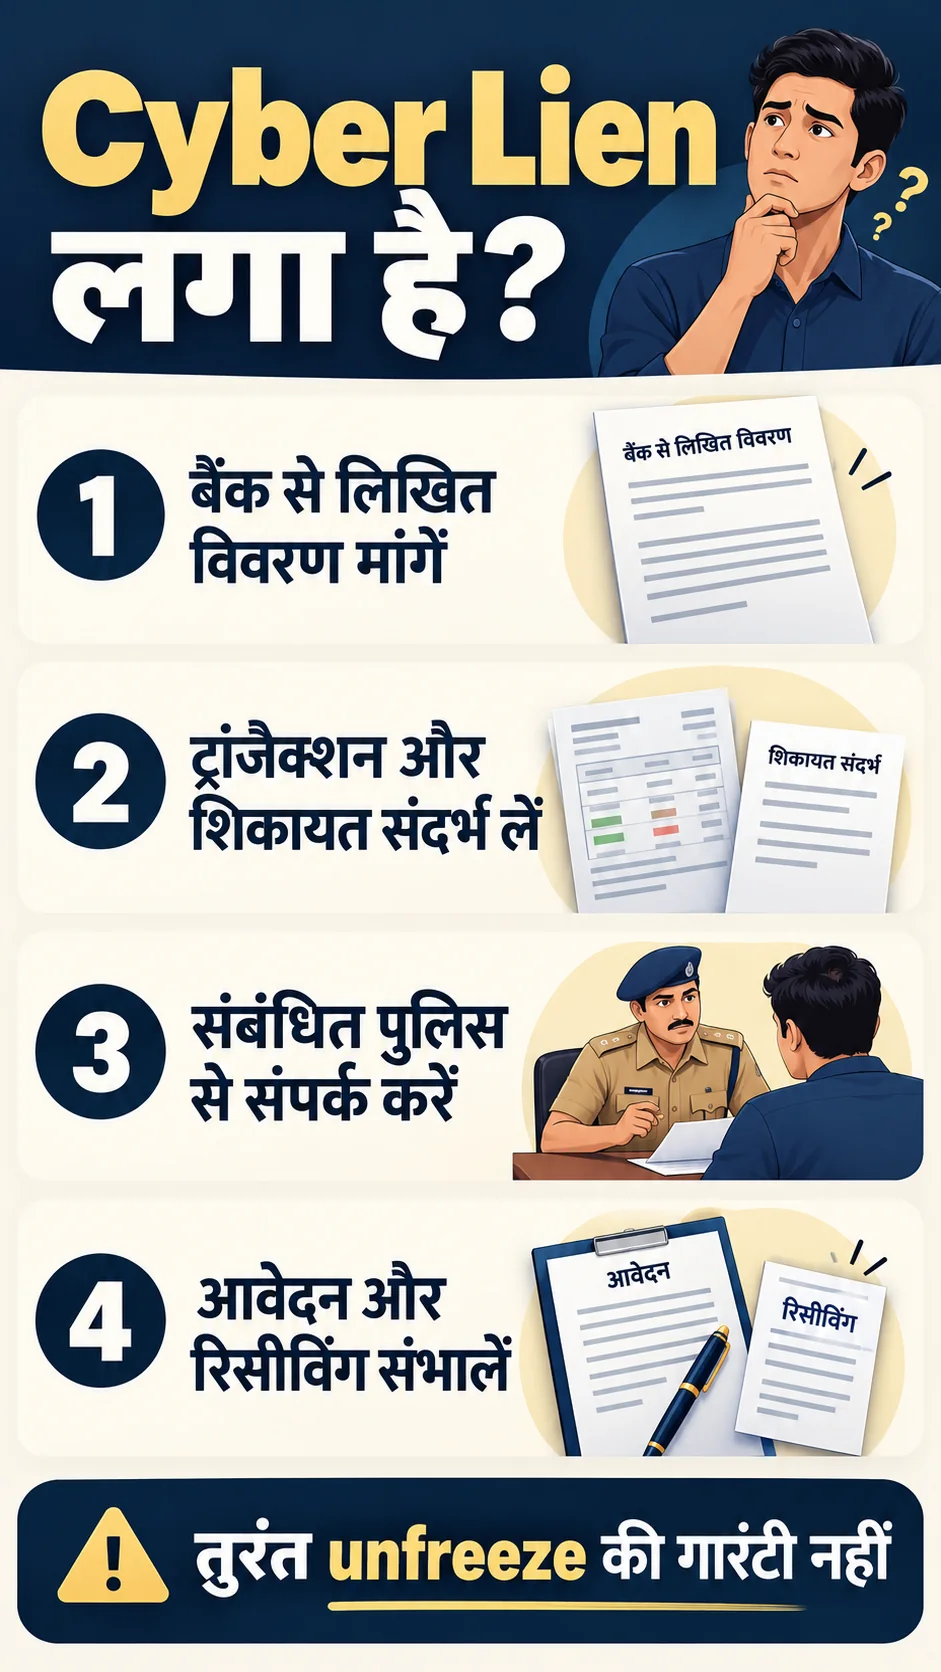
બેંકનો પ્રતિબંધનો પ્રકાર (restriction type) અને અસરકારક તારીખ (effective date) પૂછો. જાણીતી વિવાદિત રકમ (disputed amount) અને રોકાયેલી રકમ (hold amount) અલગ-અલગ નોંધો. શું એકથી વધુ ફરિયાદો કે લિયન છે, તે સ્પષ્ટ કરાવો. SMS, સ્ટેટમેન્ટ અને શાખાનો લેખિત જવાબ એક જગ્યાએ સાચવી રાખો.
ચેકલિસ્ટ: સાચી વિગતો અને પુરાવા સાચવો
- રોકનો પ્રકાર, રકમ અને લાગુ થવાની તારીખ.
- નિર્દેશ આપનાર પોલીસ યુનિટ/અધિકાર અને ઉપલબ્ધ આદેશ અથવા કોમ્યુનિકેશન રેફરન્સ.
- NCRP એકનોલેજમેન્ટ, ફરિયાદ અથવા FIR/ક્રાઇમ નંબર (જે ખરેખર ઉપલબ્ધ હોય).
- સંબંધિત ટ્રાન્ઝેક્શનની તારીખ અને UTR/રેફરન્સ (જ્યાં શેર કરી શકાય).
- તપાસ અધિકારીનો સત્તાવાર સંપર્ક અથવા સંપર્ક કરવાની પ્રક્રિયા.
- આગળ જમા કરવાના દસ્તાવેજો અને અરજી કરવાની સાચી જગ્યા.
NCRP એકનોલેજમેન્ટ અને FIR અલગ સંદર્ભ હોઈ શકે છે. કોઈ એક નંબર ન મળવાથી રોકને આપમેળે નકલી ન માની શકાય. તપાસ સંબંધિત કેટલીક માહિતી કાયદેસર રીતે શેર ન કરી શકાય, તો બેંક પાસેથી ઉપલબ્ધ વિગતો, મર્યાદાનું કારણ અને આગળનો સાચો રસ્તો માંગો.
બેંક પાસેથી કઈ વિગતો માંગવી જોઈએ?
શાખા મેનેજર અથવા બેંકના સત્તાવાર ફરિયાદ ચેનલ (grievance channel) ને એક ટૂંકી અરજી આપો. ખાતાની ઓળખ માટે શરૂઆતમાં છેલ્લા ચાર અંકો પૂરતા છે; જરૂર પડ્યે સંપૂર્ણ વિગતો ફક્ત બેંકના સુરક્ષિત સત્તાવાર માધ્યમમાં જ આપો. જાહેર કોમેન્ટ કે સોશિયલ મીડિયા પર તમારું સ્ટેટમેન્ટ ન મૂકો.
બેંકને આપવા માટેની ટૂંકી અરજી અને દસ્તાવેજો
વિષય: સાયબર લિયન / ખાતાની રોક અંગે લેખિત વિવરણ માંગવાનો અનુરોધ
મારા ખાતાના છેલ્લા ચાર અંક [XXXX] છે. [તારીખ] ના રોજ મને ખાતા પર રોક અંગેની જાણ થઈ. કૃપા કરીને રોકનો પ્રકાર, રકમ, અસરકારક તારીખ, સંબંધિત નિર્દેશ/ફરિયાદનો ઉપલબ્ધ સંદર્ભ અને જારી કરનાર પોલીસ યુનિટની વિગતો (જ્યાં કાયદેસર રીતે શેર કરી શકાય) આપો. સંબંધિત ટ્રાન્ઝેક્શનનો ઉપલબ્ધ રેફરન્સ અને આગળ અરજી કરવાની પ્રક્રિયા જણાવો. જો આ રકમ-વિશિષ્ટ રોક છે, તો લાગુ આદેશ મુજબ અન્ય ઉપલબ્ધ ભંડોળના સંચાલનની સમીક્ષા કરો. કૃપા કરીને આ અરજીની પહોંચ અને લેખિત જવાબ આપો.
નામ: [તમારું નામ]
સંપર્ક: [તમારો સંપર્ક નંબર]
જોડાણ: [તમારા દસ્તાવેજોની વાસ્તવિક યાદી]
તમારા કેસ માટે પત્ર બનાવવામાં Legal & Cyber Emergency Draft Generator મદદ કરી શકે છે. ટૂલમાંથી મળેલા શબ્દો વાંચો અને ખોટી માહિતી દૂર કરો. તે બેંક કે પોલીસને પત્ર આપમેળે મોકલતું નથી. ફક્ત તે જ દસ્તાવેજો જોડો જે તમે ખરેખર મોકલી રહ્યા છો.
પ્રાસંગિક બેંક સ્ટેટમેન્ટ, ટ્રાન્ઝેક્શનની રસીદ, ઇન્વોઇસ અથવા ચુકવણીનું કારણ, અગાઉ મોકલેલી અરજીઓ અને બેંકનો જવાબ સાચવી રાખો. જો દુકાનના વાસ્તવિક ચુકવણીનો વિવાદ હોય, તો તે સોદાની સામગ્રી ઉમેરો. એવા સ્ક્રીનશોટ ન બનાવો જેમાં મૂળ માહિતી બદલાઈ ગઈ હોય. મૂળ ફાઇલ સુરક્ષિત રાખીને, જરૂરી અંગત ભાગોને ઢાંકીને શેર કરી શકાય તેવી નકલ બનાવી શકો છો.
પોલીસ અને 2026 ના ગ્રીવન્સ મોડ્યુલ સુધી કેવી રીતે પહોંચવું?
બેંક પાસેથી સંબંધિત યુનિટની વિગતો મળ્યા પછી, તેનો સત્તાવાર સંપર્ક સ્વતંત્ર રીતે તપાસો. કોઈ WhatsApp પ્રોફાઇલ પર યુનિફોર્મ જોઈને વિશ્વાસ ન કરો.
તપાસ અધિકારીને તારીખના ક્રમમાં હકીકતો અને દસ્તાવેજો આપો; કયા દસ્તાવેજની કમી છે અને કયા રેફરન્સથી ફોલો-અપ કરવું છે તે પૂછો.
સરકારની 28 જુલાઈ 2026 ની માહિતી અનુસાર, બેંક ફ્રીઝિંગ/લિયન સંબંધિત ફરિયાદો માટે Grievance Redressal Module એપ્રિલ 2026 થી કાર્યરત છે. PIB ની સત્તાવાર માહિતી જુઓ. પોર્ટલમાં વર્તમાન વિકલ્પો અને પાત્રતા તપાસો; આ અપડેટને “દરેક ખાતું એક ક્લિકમાં ખુલી જશે” એમ ન સમજો.
National Cyber Crime Reporting Portal નું સરનામું જાતે ટાઈપ કરો અથવા સત્તાવાર લિંકથી ખોલો. જો યોગ્ય વિકલ્પ ઉપલબ્ધ ન મળે, તો બેંક અને સંબંધિત પોલીસ યુનિટ પાસેથી સાચો માર્ગ માંગો. NCRP પર નોંધાયેલા કેસોની તપાસ સંબંધિત કાયદા અમલીકરણ એજન્સીઓ કરે છે; I4C ને દરેક કેસના સ્થાનિક તપાસ અધિકારી ન માનો.
FACT: અરજી કરવી, ફરિયાદ નોંધાવવી અને ખાતાની રોક હટાવવી એ ત્રણ અલગ ઘટનાઓ છે. “ફરિયાદની રસીદ મળી ગઈ” ને “રિલીઝ ઓર્ડર જારી થઈ ગયો” એમ ન સમજો.
જવાબ ન મળે તો ફોલો-અપ અને એસ્કેલેશન (Escalation) કેવી રીતે કરવું?
ઈમેલ મોકલવાની તારીખ, ફરિયાદ રેફરન્સ, પહોંચ અને આગલો જવાબ એક નાની ટેબલમાં રાખો. શાખામાં જમા કરેલા પત્રની સ્ટેમ્પ કરેલી રસીદ માંગો. ઓનલાઈન ફરિયાદ હોય તો કન્ફર્મેશન ડાઉનલોડ કરો.
મૌખિક વાતચીત પછી એક નાનો ફોલો-અપ મોકલી શકો છો: “આજે થયેલી વાતચીત મુજબ આ વિગત હજુ પેન્ડિંગ છે.”
બેંકની સેવામાં ખામી, જવાબ ન મળવો કે ફરિયાદ હેન્ડલિંગ સંબંધિત મુદ્દો બેંકના નોડલ ચેનલ (nodal channel) સુધી લઈ જાઓ. યોગ્ય પાત્ર કેસોમાં RBI CMS નો માર્ગ હોઈ શકે છે; પહેલા બેંકમાં ફરિયાદ અને વર્તમાન યોજનાની જાળવણીક્ષમતા/સમયમર્યાદા તપાસો. પોલીસ કે અદાલતના આદેશને RBI ફરિયાદથી આપમેળે રદ કરાવી શકાતો નથી.
આખા ખાતાની લાંબી રોક, રોજિંદા જરૂરી ખર્ચ અથવા અનેક રાજ્યોની ફરિયાદ હોય તો સંબંધિત ક્ષેત્રના વકીલ પાસેથી દસ્તાવેજો બતાવીને સલાહ લો. કયું પ્લેટફોર્મ યોગ્ય છે તે કેસની હકીકતો પર નિર્ભર કરશે. ઇન્ટરનેટ પરથી બીજા અદાલતનો આદેશ કોપી કરીને તમારા કેસમાં ચોક્કસ અધિકાર જાહેર ન કરો.
સલાહ: અરજી પછી શું સાચવવું અને શું ભૂલ ન કરવી?
એક માસ્ટર ક્રોનોલોજી (master chronology) રાખો: પ્રતિબંધ ક્યારે ખબર પડી, ટ્રાન્ઝેક્શન ક્યારે થયું, કોને ક્યારે અરજી આપી અને શું જવાબ આવ્યો.
જરૂર પડે તો બીજી નકલ પરિવારના વિશ્વાસપાત્ર સભ્ય પાસે રાખો. દરેક ફોન પર આખી વાર્તાનું પુનરાવર્તન કરવાને બદલે આ ક્રમનો ઉપયોગ કરો.
“પૈસા આપો, NOC બનાવી દઈશું” કહેનારા અજાણ્યા વ્યક્તિથી બચો. કોઈ પણ સેટલમેન્ટ, અંડરટેકિંગ (undertaking) કે એડમિશન (admission) સમજ્યા વિના ન આપો.
બેંક દ્વારા વિગતો માંગવાનો પત્ર અને પોલીસને આપેલું તથ્યાત્મક નિવેદન અલગ-અલગ હેતુના દસ્તાવેજો છે. તમારી ભૂમિકા વિશે ફક્ત તે જ કહો જેનો રેકોર્ડ અને વાસ્તવિક માહિતી હોય.
વિગતવાર પ્રક્રિયા માટે, “સાયબર સેલ દ્વારા બેંક એકાઉન્ટ ફ્રીઝ કરવામાં આવે તો શું કરવું” વાંચો. આ લેખ અને ટૂલનો હેતુ પ્રથમ અરજી યોગ્ય બનાવવાનો છે. જૂના લેખમાં રાહત (relief) ની વિસ્તૃત ચર્ચા અલગથી આપવામાં આવી છે.
FAQ — વારંવાર પૂછાતા પ્રશ્નો
શું હું FIR નંબર વિના બેંકને અરજી કરી શકું?
હા, ઉપલબ્ધ એકાઉન્ટ/પ્રતિબંધ વિગતો સાથે બેંક પાસેથી સાચો સંદર્ભ માંગી શકો છો. જે નંબર ખબર નથી તેને બનાવીને ન લખો.
શું બેંક મને ફરિયાદકર્તાનું નામ જરૂર આપશે?
દરેક પરિસ્થિતિમાં નહીં. ડિસ્ક્લોઝર (disclosure) પર તપાસ અને ગોપનીયતા સંબંધિત મર્યાદાઓ હોઈ શકે છે. ઉપલબ્ધ કાયદેસર વિગતો અને સાચી સંપર્ક પ્રક્રિયા માંગો.
₹500 નો લિયન છે તો બાકીના પૈસા તરત મળશે?
આ ફક્ત રકમ જોઈને નક્કી થતું નથી. આદેશ, અન્ય પ્રતિબંધો અને સમીક્ષા પર નિર્ભર છે; ઓપરેશનની સમીક્ષા માંગી શકો છો.
શું ડ્રાફ્ટ જનરેટર (Draft Generator) ખાતું અનફ્રીઝ (unfreeze) કરશે?
ના. તે હકીકતો ભરીને સમીક્ષા યોગ્ય અરજી તૈયાર કરે છે; રિલીઝનો નિર્ણય સંબંધિત પ્રક્રિયામાં થશે.
ફરિયાદ પેન્ડિંગ (pending) છે તો શું દરેક વખતે નવી અરજી કરવી?
પહેલા રેફરન્સ પર તથ્યાત્મક ફોલો-અપ કરો. જો નવું તથ્ય કે અલગ ફરિયાદ હોય તો તેને સ્પષ્ટ રાખો; બિનજરૂરી ડુપ્લિકેટ ફરિયાદોથી રેકોર્ડ ગૂંચવાઈ શકે છે.
સત્તાવાર સ્ત્રોત: PIB — 2026 ગ્રીવન્સ મોડ્યુલ; NCRP; RBI CMS.
માહિતી તપાસ: 14 ઓક્ટોબર 2026.
આ સામાન્ય માહિતી અને સ્વ-સહાય ફોર્મેટિંગ છે, વ્યક્તિગત કાનૂની સલાહ નથી. પરિણામ કેસ, આદેશ અને લાગુ પ્રક્રિયા પર નિર્ભર રહેશે.
સત્તાવાર આધાર: ગૃહ મંત્રાલય/PIB — 28 જુલાઈ 2026. લિયન હટાવવાનો નિર્ણય સંબંધિત પોલીસ/અદાલતી સત્તા પર આધાર રાખે છે; I4C પોતે ખાતું અનફ્રીઝ કરતું નથી.