बिल्डरने फ्लॅट दिला नाही: बँक EMI थांबवू शकते का?
तुम्ही भाड्याच्या घरात राहत आहात, खरेदी केलेल्या फ्लॅटचे बांधकाम रखडले आहे आणि बँक दर महिन्याला EMI मागत आहे. बिल्डरने ‘ताब्यात मिळेपर्यंत EMI आम्ही देऊ’ असे आश्वासन दिले होते, पण आता तो फोन उचलत नाही. अशा परिस्थितीत, फक्त ऑटो-डेबिट बंद करणे हा संपूर्ण उपाय नाही. गृहकर्ज आणि सबवेंशन करार तपासा, भरलेल्या रकमेचा हिशोब घ्या आणि बँकेच्या लेखी संमतीने किंवा लागू आदेशाच्या आधारावर दिलासा मिळवण्याचा प्रयत्न करा. सरळ उत्तर: फ्लॅट उशिरा मिळाल्यास बँकेचे कर्ज आपोआप संपुष्टात येत नाही किंवा स्थगित होत नाही. बिल्डरची जबाबदारी, बँकेचे संभाव्य चुकीचे वितरण आणि तुमची परतफेडीची जबाबदारी हे वेगवेगळे प्रश्न आहेत. योग्य तथ्यांवर दिलासा मिळू शकतो, परंतु प्रत्येक खरेदीदाराला DRT किंवा उच्च न्यायालयातून EMI आणि CIBIL वर हमखास स्थगिती मिळत नाही.
आजची चेकलिस्ट
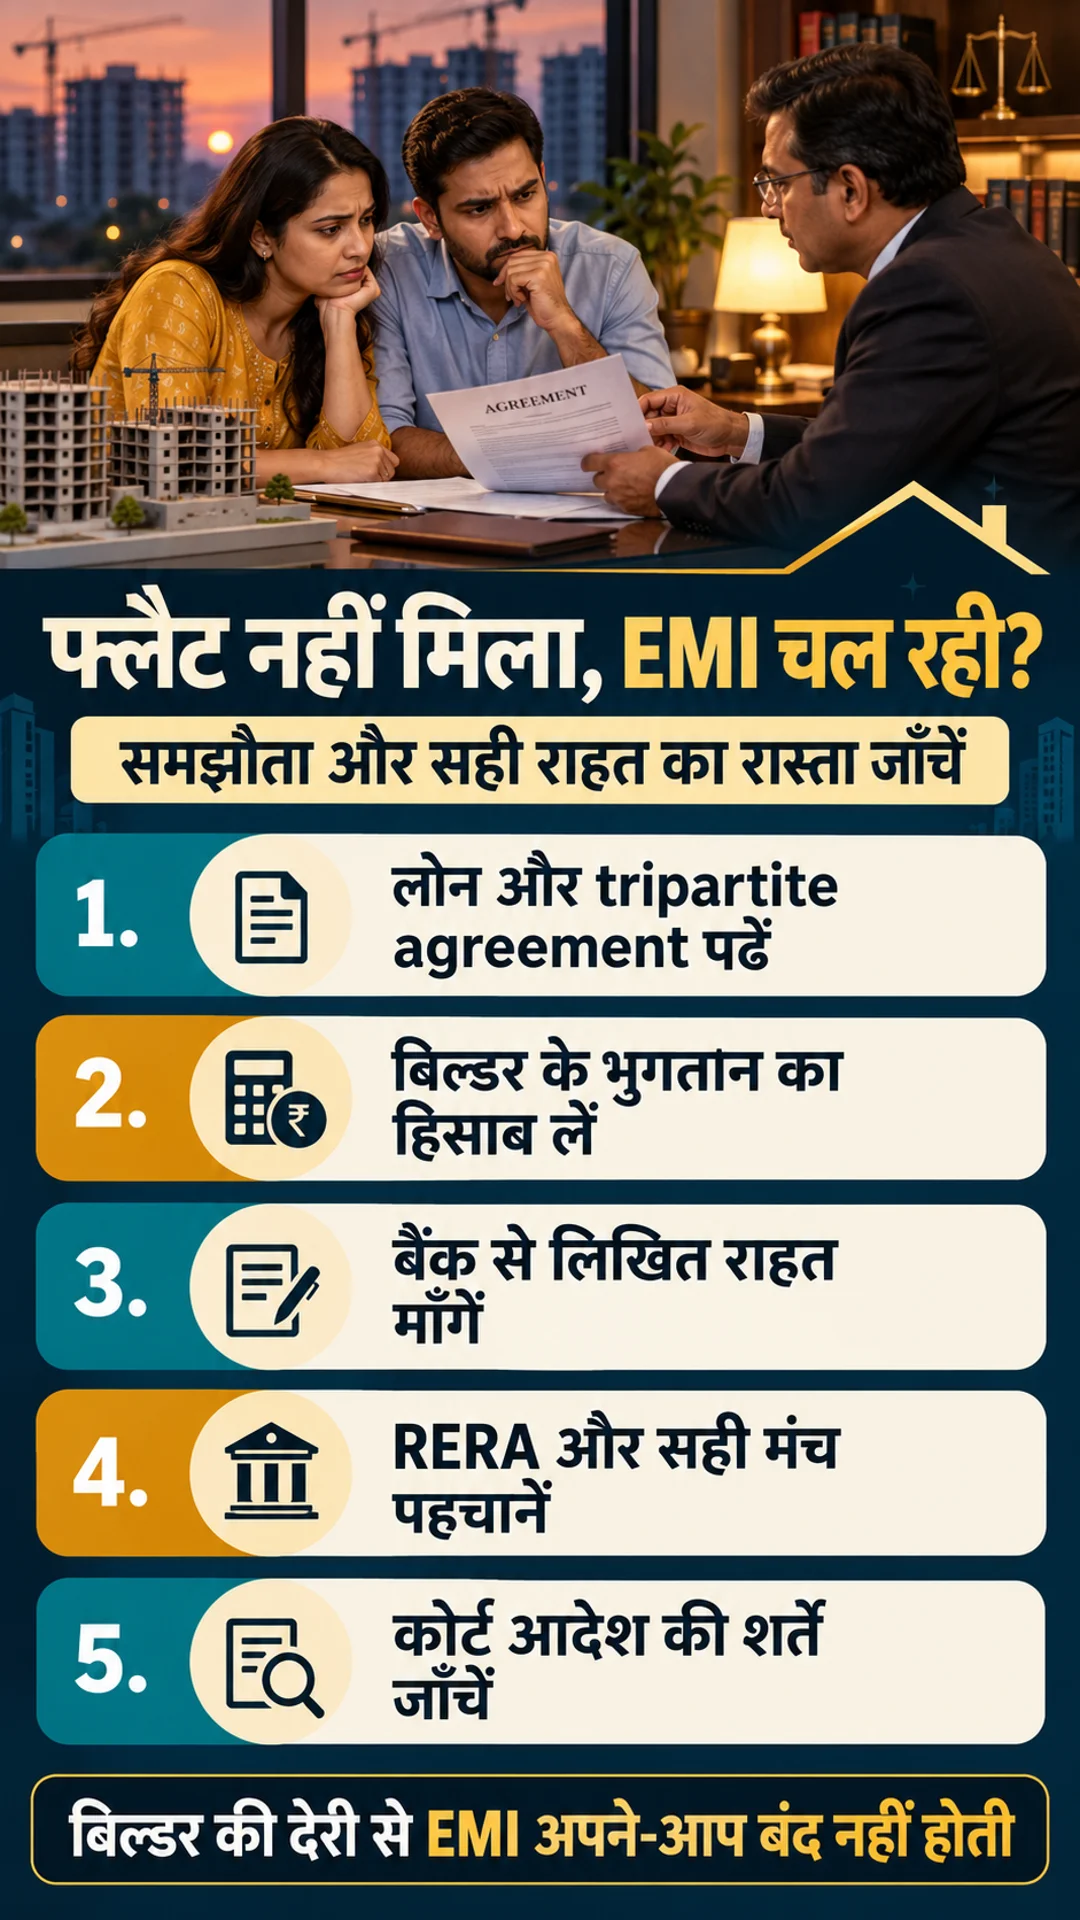
- कर्ज करार (Loan agreement), मंजुरी पत्र (sanction letter) आणि संपूर्ण परतफेड वेळापत्रक (repayment schedule) घ्या.
- बिल्डर-खरेदीदार (Builder-buyer) आणि ट्रायपार्टाईट कराराच्या (tripartite agreement) स्वाक्षरी केलेल्या प्रती आणि सुधारणा (amendments) गोळा करा.
- ताब्याची निश्चित तारीख, बिल्डरने EMI भरण्याचा कालावधी आणि समाप्तीची तारीख नोंदवा.
- बँकेकडून वितरणाच्या तारखा (disbursement dates), रक्कम, मंजुरी (approvals) आणि बांधकामाच्या टप्प्यांचे रेकॉर्ड मागा.
- डिफॉल्ट/ताब्यात/लिलावाच्या सूचना (default/possession/auction notices) असल्यास, त्यांची तारीख आणि प्रतिसादाची अंतिम मुदत त्वरित तपासा.
- करार आणि भरलेल्या रकमेचा हिशोब तपासा; EMI मध्ये दिलासा आपोआप मिळत नाही.
सबवेंशन योजना, प्री-EMI आणि ट्रायपार्टाईट करारातील फरक
सबवेंशन योजनेत, बिल्डर एका निश्चित कालावधीपर्यंत किंवा ताबा मिळेपर्यंत तुमच्या नावावरील गृहकर्जाची EMI/प्री-EMI भरण्याचे वचन देतो. बँक/HFC, बिल्डर आणि खरेदीदार यांच्यात ट्रायपार्टाईट करार असू शकतो. हे सरकारी व्याज सबसिडी किंवा कर्ज माफीच्या (loan waiver) बरोबर नाही. ‘ताब्यापर्यंत EMI नाही’ या जाहिरातीची प्रत महत्त्वाची आहे, परंतु स्वाक्षरी केलेले दस्तऐवज आणि प्रत्यक्ष भरणा देखील पहा. प्री-EMI सामान्यतः वितरित रकमेवरील व्याज असते; पूर्ण EMI मध्ये मुद्दल परतफेडीचाही (principal repayment) समावेश असू शकतो. या दोन्हींची सुरुवात आणि बदल तुमच्या करारानुसार होतात. बँकेने प्रत्यक्षात किती रक्कम दिली, बिल्डरने किती परत केली आणि तुमच्या खात्यात किती थकबाकी दिसत आहे – या तिन्हीचा स्वतंत्र हिशोब ठेवा. उदाहरणार्थ: ₹40 लाखांचे कर्ज मंजूर झाले, पण ₹25 लाख वितरित झाले. ₹40 लाखांचे कर्ज मंजूर होणे आणि संपूर्ण ₹40 लाखांवर व्याज लागणे यात फरक आहे. स्टेटमेंटमध्ये चुकीची गणना असल्यास, अचूक तारखा आणि मुद्दल शिल्लक (principal balance) सह ताळमेळ (reconciliation) मागा. हा केवळ एक उदाहरण आहे; वास्तविक व्याज दर आणि वेळापत्रक वेगळे असू शकतात.
या कलमांवर लक्ष केंद्रित करा
- बिल्डर EMI कधीपर्यंत देईल: निश्चित तारीख, ताबा की आणखी काही टप्पा?
- बिल्डरने पैसे भरणे थांबवल्यास कर्जदार आणि कर्ज देणाऱ्याची जबाबदारी काय आहे?
- बांधकाम-आधारित वितरण (Construction-linked disbursement) आणि कर्जदाराच्या संमतीच्या अटी काय आहेत?
- करार रद्द करणे/परतावा (Cancellation/refund) झाल्यास पैसे कोणाला मिळतील आणि कर्ज कसे समायोजित केले जाईल?
- सवलत कालावधी (Grace period), विवाद मंच (dispute forum), लवाद (arbitration) आणि सुधारणांमध्ये (amendments) काय बदल आहेत?
बांधकाम पूर्ण न झाल्यास बँकेने पैसे देणे: RBI नियमांचे महत्त्व
RBI च्या गृह-वित्त निर्देशांनी (housing-finance instructions) अपफ्रंट वितरणासह (upfront disbursal) बिल्डर-लिंक्ड योजनांमधील जोखीम स्पष्ट केल्या आहेत. 2015 च्या अधिकृत मास्टर सर्कुलरमध्ये वैयक्तिक गृहकर्ज वितरण बांधकामाच्या प्रगतीशी जोडण्याचे आणि अपूर्ण खाजगी प्रकल्पांमध्ये अपफ्रंट वितरणापासून परावृत्त करण्याचे निर्देश आहेत. त्या सर्कुलरमध्ये सरकारी/वैधानिक प्रकल्पांसाठी अटींसह वेगळी तरतूद देखील आहे. जुन्या मंजुरीवर त्या वेळी लागू असलेले नियम आणि कर्ज देणाऱ्याचा प्रकार तपासा. व्यावसायिक बँक, HFC, RRB आणि सहकारी बँकेच्या नियमांना तपासल्याशिवाय एकसारखे मानू नका. केवळ जुन्या सर्कुलरचा क्रमांक जोडून संपूर्ण कर्ज शून्य घोषित केले जाऊ शकत नाही. नियमांचे उल्लंघन केल्याच्या आरोपांना तारखा, संमती, प्रकल्पाची प्रगती आणि निधी वितरणाच्या नोंदींशी जोडा. बँकेला विचारा: प्रत्येक वितरण बिल्डरच्या मागणीनुसार झाले का, बांधकामाची काय पुष्टी झाली आणि कोणत्या अधिकृततेवर पैसे दिले गेले? साइटचे फोटो, RERA प्रगती अहवाल (filings) आणि मान्य पेमेंट टप्प्यांशी तुलना करा. अंदाजे ‘बँक-बिल्डर मिळून फसवणूक करत आहेत’ असे लिहिण्याऐवजी संभाव्य विसंगतीची (mismatch) तपासणी मागा. कोणतेही दस्तऐवज न मिळाल्यास, विनंती आणि नकार यांचा रेकॉर्ड ठेवा.
EMI थांबवण्यापूर्वी डिफॉल्ट, क्रेडिट रिपोर्ट आणि दिलासा अटी समजून घ्या
बँकेच्या लेखी मंजुरीशिवाय किंवा लागू आदेशाशिवाय पेमेंट थांबवल्यास थकीत रक्कम, शुल्क, क्रेडिट रिपोर्टिंग आणि वसुलीचा धोका संभवतो. मँडेट रद्द केल्याने पेमेंट यंत्रणा बदलते; त्यामुळे कर्जाची जबाबदारी संपुष्टात येत नाही. बिल्डरविरुद्ध तक्रार दाखल होणे म्हणजे आपोआप बँक मोरेटोरियम (bank moratorium) मिळणे नव्हे. जर भाडे आणि EMI दोन्ही भरणे शक्य नसेल, तर वास्तविक उत्पन्न-खर्च स्टेटमेंटसह (income-expense statement) पुनर्रचना (restructuring), तात्पुरता दिलासा किंवा परतफेड पुनरावलोकन (repayment review) मागा. बँकेच्या मंजुरीमध्ये कालावधी, व्याज, नवीन EMI, शुल्क आणि क्रेडिट रिपोर्टवरील परिणाम स्पष्ट असावा. फोनवरील ‘पाहून घेऊ’ याला पेमेंट थांबवण्याची परवानगी मानू नका.
वस्तुस्थिती: सर्वोच्च न्यायालयाचा आदेश सर्वांना EMI मधून सूट देतो का?
हिमांशू सिंग आणि संबंधित सबवेंशन प्रकरणांमध्ये सर्वोच्च न्यायालयाने बँक-बिल्डर वर्तन आणि घर खरेदीदारांच्या समस्यांवर कारवाई केली आहे. 29 एप्रिल 2025 आणि 20 जानेवारी 2026 च्या आदेशांमध्ये करार, पेमेंट, प्रकल्पाची स्थिती आणि वसुली नोंदींचे महत्त्व दिसून येते. हा सर्व थांबलेल्या प्रकल्पांतील सर्व कर्जदारांसाठी EMI माफीचा (blanket EMI waiver) आदेश नाही. तुमच्या वकिलांना हे तपासावे लागेल की तुम्ही कोणत्या कार्यवाही/आदेशात समाविष्ट आहात, कोणत्या कर्जदारासाठी/प्रकल्पासाठी आणि कोणत्या कालावधीसाठी संरक्षण आहे, नंतर आदेश बदलला किंवा समाप्त झाला आहे का, आणि कोणतीही अट आहे का. वसुलीवर स्थगिती, EMI जबाबदारी, व्याज आणि क्रेडिट रिपोर्टिंग या चार वेगवेगळ्या गोष्टी आहेत; आदेशात एक दिलासा मिळाल्याने बाकीचे आपोआप मिळत नाही.
RERA, ग्राहक आयोग, DRT किंवा उच्च न्यायालय: योग्य मंच निवडा
बिल्डरकडून विलंबासाठी दिलासा मिळवण्यासाठी RERA कायद्याचे कलम 18 महत्त्वाचे आहे: लागू अटींनुसार, प्रकल्पातून बाहेर पडणाऱ्या वाटपधारकाला (allottee) परतावा/व्याज आणि कायद्यानुसार नुकसान भरपाईचा मार्ग मिळतो; जे थांबतात त्यांना विलंबाचे व्याज मिळते. कलम 31 ची तक्रार प्रक्रिया आणि राज्याचे नियम पहा. हे बँकेच्या परतफेड वेळापत्रकाला आपोआप बदलत नाही. ग्राहक आयोगात (Consumer commission) त्रुटी/अयोग्य पद्धतीसाठी (deficiency/unfair practice) योग्य तथ्ये, ग्राहक स्थिती, अधिकारक्षेत्र (jurisdiction) आणि मुदत (limitation) यावर आधारित तक्रार दाखल केली जाऊ शकते. एकाच नुकसानीसाठी दुप्पट वसुली मागितली जाऊ शकत नाही. अस्तित्वात असलेली RERA/न्यायालयीन तक्रार, समझोता आणि दिवाळखोरीची (insolvency) माहिती लपवू नका; वकिलांशी सल्ल्याने दिलासा मिळवा. DRT हे सामान्य ‘फ्लॅट उशिरा मिळाला, EMI बंद करा’ या तक्रारींचे केंद्र नाही. SARFAESI कायद्याचे कलम 17 चा मार्ग सामान्यतः सुरक्षित कर्जदाराच्या (secured creditor) कलम 13(4) नुसार वसुली उपायांविरुद्ध आहे. यासाठी 45 दिवसांची वैधानिक मुदत महत्त्वाची आहे; कोणत्या कारवाईने वेळ सुरू झाला, हे वकिलांकडून त्वरित तपासा. केवळ EMI स्मरणपत्र किंवा प्रत्येक मागणी सूचनेला त्या टप्प्याचा उपाय मानू नका. उच्च न्यायालयात रिट याचिका (writ) दाखल करण्याची शक्यता कर्जदार, आव्हानित कारवाई, पर्यायी उपाय आणि तथ्यांवर अवलंबून असते. खाजगी बँक/HFC च्या प्रत्येक करारातील विवादात थेट रिट याचिका स्वीकारली जात नाही. योग्य मंचावर तात्पुरत्या दिलासाची (interim relief) विनंती स्वतंत्रपणे तयार करावी लागते; याचिका दाखल केल्याने आपोआप स्थगिती मिळत नाही. ताबा/लिलाव सूचनेत तक्रारीची सामान्य प्रतीक्षा करून अंतिम मुदत गमावू नका.
दस्तऐवजांची फाइल आणि बँक-बिल्डरला पाठवण्यासाठी नमुने
एका PDF/फोल्डरमध्ये कालक्रमानुसार अनुक्रमणिका (chronological index) तयार करणे उपयुक्त ठरते: वाटपपत्र (allotment), करार, कर्ज मंजुरी, वितरणाच्या तारखा, पेमेंट पावत्या, ताबा वचन, प्रकल्पाची स्थिती आणि सूचना. RERA नोंदणी क्रमांक व सार्वजनिक प्रकल्पांचे रेकॉर्ड ठेवा. आधार, पॅन आणि खाते तपशील सार्वजनिक गटांमध्ये टाकू नका; जिथे आवश्यक असेल तिथे सुरक्षित चॅनेलद्वारे द्या. खालील नमुने सामान्य विनंत्या आहेत, न्यायालयीन याचिका नाहीत.
1. बँक/HFC ला रेकॉर्ड आणि तात्पुरत्या व्यवस्थेची विनंती
प्रति: शाखा व्यवस्थापक / तक्रार अधिकारी, [कर्जदार संस्था]
विषय: कर्ज [शेवटचे चार अंक] – विलंबित प्रकल्प आणि सबवेंशन कराराचे पुनरावलोकन
महोदय/महोदया,
मी [प्रकल्प/युनिट] साठी कर्ज घेतले आहे. करार दिनांक [तारीख], कलम [क्रमांक] नुसार बिल्डरने [कालावधी/कार्यक्रम] पर्यंत EMI/प्री-EMI देण्याचे दायित्व घेतले आहे. ताब्याची मान्य तारीख [तारीख] होती; सद्यस्थिती [पुराव्यासह] आहे. बिल्डरने [तारीख] पासून पेमेंट थांबवले आहे. कृपया कर्ज स्टेटमेंट, थकीत/शुल्क तपशील, वितरण रेकॉर्ड, संमती/अधिकृतता आणि उपलब्ध बांधकाम-टप्पा पडताळणी (construction-stage verification) द्या. माझ्या संलग्न रेकॉर्डमधील [विशिष्ट विसंगती] चे पुनरावलोकन करा. माझ्या [उत्पन्न/भाडे/आवश्यक खर्च] लक्षात घेता, योग्य तात्पुरत्या परतफेड व्यवस्थेचे पुनरावलोकन करा आणि व्याज, शुल्क व क्रेडिट रिपोर्टवरील परिणामांसह लेखी निर्णय द्या. चुकीची रिपोर्टिंग/पेमेंट वाटप असल्यास तपासून सुधारणा करा. हे पत्र स्वतःहून EMI थांबवण्याचा किंवा कर्ज संपुष्टात आणण्याचा दावा नाही. कोणत्याही लागू आदेशाची प्रत [असल्यास] सोबत जोडली आहे.
नाव, संपर्क, तारीख; संलग्नकांची यादी
2. बिल्डरला EMI दायित्व आणि ताबा/परताव्याची मागणी
प्रति: [बिल्डर कायदेशीर/ग्राहक सेवा कार्यालय]
विषय: युनिट [क्रमांक], करार [तारीख] – सबवेंशन थकबाकी आणि विलंबित ताबा
महोदय/महोदया,
करार कलम [क्रमांक] मध्ये तुमच्या [EMI/प्री-EMI कालावधी] संबंधीच्या वचनाचा आणि ताबा तारीख [तारीख] चा उल्लेख आहे. [तारीख] नंतर पेमेंट/बांधकामाची स्थिती [तथ्ये] आहे. कृपया थकीत करारात्मक देयकांचे (outstanding contractual dues) ताळमेळ, पेमेंट पुरावा आणि वास्तववादी पूर्णता/ताबा योजना लेखी स्वरूपात द्या. [तुमचा निवडलेला पर्याय: लागू विलंब लाभासह ताबा / पैसे परत मिळवणे; तथ्यांनुसार लिहा.] कर्ज-निधीतून मिळालेल्या रकमेच्या परताव्याच्या बाबतीत, कर्जदारासोबत समायोजन (adjustment) आणि शिल्लक दायित्वाची (balance liability) प्रक्रिया देखील स्पष्ट करा. कृपया [योग्य प्रतिसाद कालावधी] मध्ये उत्तर द्या. मी लागू कायदेशीर उपायांवर (legal remedies) आणि रेकॉर्डवर अवलंबून राहण्याचा अधिकार राखून ठेवतो/ठेवते.
नाव, संपर्क, तारीख; संबंधित दस्तऐवज
जर बँकेने प्रतिसाद दिला नाही, तर कर्जदाराच्या तक्रार निवारण यंत्रणेचे (grievance ladder) अनुसरण करा. RBI CMS मध्ये तक्रारीची व्याप्ती, आधी कर्जदाराला तक्रार आणि लागू प्रतीक्षा कालावधी तपासा; प्रत्येक HFC/प्रत्येक करारात्मक दाव्याची व्याप्ती सारखी नसते. न्यायालयात तेच प्रकरण प्रलंबित असणे आणि व्यावसायिक निर्णयासारखे अपवाद देखील महत्त्वाचे आहेत. लोकपाल (Ombudsman) यांना आपोआप EMI स्थगितीचा आदेश मानू नका.
कोर्ट/ट्रिब्युनल दिलासासाठी वकिलांना काय द्यावे?
- कालक्रम (Chronology), स्वाक्षरी केलेले कलम आणि कर्जदाराला पाठवलेली पत्रे/प्रतिसाद.
- कोणती कारवाई थांबवायची आहे: वसुली, लिलाव, वादग्रस्त डेबिट किंवा रिपोर्टिंग – स्पष्ट यादी.
- तातडीच्या नुकसानीचे पुरावे आणि सूचना अंतिम मुदत (notice deadline).
- सर्व जुने आदेश/तक्रारी, पेमेंट, कबुलीजबाब (admissions) आणि समझोता प्रस्ताव (settlement offers).
- मागणी केलेल्या तात्पुरत्या दिलासाची (interim relief) मुदत/अट आणि अंतिम दिलासाशी त्याचा संबंध.
सल्ला आणि वारंवार विचारले जाणारे प्रश्न
सल्ला
- बिल्डरच्या विलंबाचा दावा आणि बँकेच्या कर्जाचा हिशोब सोबत ठेवा. केवळ घोषणा किंवा WhatsApp ग्रुपच्या ‘सर्व EMI थांबवा’ या सल्ल्यावर चालू नका.
- जी व्यवस्था स्वीकाराल, त्याच्या लेखी अटी वाचा.
- परतावा मिळाल्यास, कर्जदाराचे समायोजन (lender adjustment) आणि क्लोजर/NOC ची पुष्टी घ्या; बिल्डरकडून परतावा ऑर्डर मिळणे म्हणजे कर्ज खाते बंद होणे नव्हे.
बँक पगाराच्या खात्यातून कर्ज कापते तर काय करावे?
बँक वसुली एजंट्सशी संबंधित अधिकार
कर्ज समझोता प्रक्रिया
प्रश्न: फ्लॅट न मिळाल्याने बँकेची EMI बेकायदेशीर होते का?
आपोआप नाही. करार, वितरण, लागू नियम आणि आदेशांचे पुनरावलोकन आवश्यक आहे.
प्रश्न: बिल्डरने EMI देण्याचे वचन दिले होते, तर मला ते कधीच फेडावे लागणार नाही का?
हे कराराच्या कालावधीवर, कर्जदाराच्या जबाबदारीवर आणि तथ्यांवर अवलंबून आहे. बिल्डरचा डिफॉल्ट कर्जदाराला आपोआप मुक्त करत नाही.
प्रश्न: RERA तक्रारीमुळे बँक वसुली थांबते का?
केवळ तक्रार दाखल केल्याने नाही. बँकेची जबाबदारी आणि कोणत्याही तात्पुरत्या आदेशाची व्याप्ती स्वतंत्रपणे तपासावी लागेल.
प्रश्न: DRT मध्ये प्रत्येक थांबलेल्या प्रकल्पासाठी EMI स्थगिती मिळू शकते का?
नाही. DRT चे अधिकारक्षेत्र आणि वसुलीची प्रक्रियात्मक पातळी (procedural stage) आधी तपासावी लागेल.
प्रश्न: कोर्टाच्या स्थगितीमुळे CIBIL स्कोर सुधारेल का?
आदेशाचे शब्द आणि रिपोर्टिंग तथ्ये तपासा. चुकीच्या नोंदींसाठी कर्जदार आणि क्रेडिट ब्युरोला दस्तऐवजीकृत तक्रार द्या; स्थगिती म्हणजे सर्व नोंदी हटवण्याचा आदेश नव्हे.
संबंधित कायदेशीर संदर्भ
- RBI गृह वित्त मास्टर सर्कुलर 2015: ऐतिहासिक वितरण मार्गदर्शन
- RERA कायदा: कलम 18 आणि 31
- सर्वोच्च न्यायालयाचे सबवेंशन प्रकरणे: 29 एप्रिल 2025
- सर्वोच्च न्यायालयाचे सबवेंशन प्रकरणे: 20 जानेवारी 2026
- सर्वोच्च न्यायालय: कलम 17 SARFAESI उपाय, 10 एप्रिल 2024
- RBI तक्रार पोर्टल
अस्वीकरण: ही भारतासाठी सामान्य कायदेशीर/आर्थिक माहिती आहे. करार, कर्जदार, राज्य नियम आणि कार्यवाहीनुसार परिणाम बदलू शकतात. तथ्य-तपासणी: 13 ऑक्टोबर 2026. EMI स्थगिती, परतावा, नुकसान भरपाई किंवा क्रेडिट-स्कोर सुधारण्याची हमी नाही.